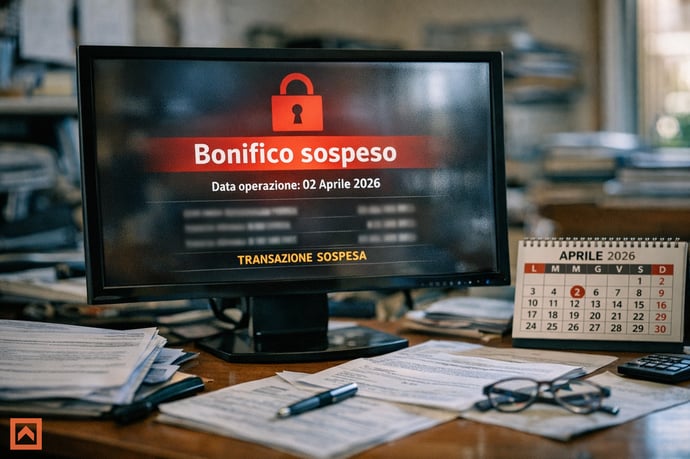
Dal 2 aprile 2026, il blocco dei bonifici porterà cambiamenti rilevanti nei pagamenti di stipendi, pensioni e operazioni bancarie. Le cause, durata, regole e possibili soluzioni per evitare disagi finanziari.
L’imminente sospensione dei trasferimenti bancari a partire dal 2 aprile 2026, dovuta alla programmazione della chiusura dei sistemi SEPA, sta suscitando ampio interesse tra utenti privati e imprese. Molte famiglie e aziende, infatti, si interrogano sulle ragioni e sulla durata di questa interruzione, temendo ripercussioni su stipendi, pagamenti di forniture e gestione delle uscite periodiche. La temporanea indisponibilità dei canali tradizionali rappresenta un elemento già noto nei calendari bancari europei, ma la sovrapposizione con scadenze fiscali e lavorative valorizza l’importanza di una corretta pianificazione. In particolare, nei periodi di sospensione, alcune transazioni, come il versamento di stipendi e le operazioni programmate, subiranno ritardi fino alla riattivazione delle piattaforme europee di compensazione. Il quadro attuale offre però valide alternative per non interrompere la continuità dei pagamenti: strumenti innovativi e nuove normative stanno rimodellando l’esperienza dei trasferimenti elettronici. In questo scenario, è essenziale conoscere le modalità operative proposte dagli istituti bancari durante questi giorni di chiusura e le strategie per ridurre al minimo i disagi nel prossimo futuro.
Chiusura del sistema SEPA: motivi, durata e impatti su stipendi e pagamenti
Le sospensioni temporanee delle piattaforme di compensazione SEPA sono pianificate annualmente e comunicate con largo anticipo dalle autorità bancarie centrali, come la BCE. Tali interruzioni coincidono tradizionalmente con festività e ricorrenze di rilievo, come accade per Pasqua 2026: dal 2 aprile, per quattro giorni consecutivi, le operazioni interbancarie attraverso il circuito SEPA standard non saranno eseguibili.
Le ragioni principali di queste chiusure risiedono nelle necessità tecniche e operative dei sistemi di clearing europei: manutenzione, aggiornamenti infrastrutturali e la garanzia di resilienza a lungo termine chiedono periodicamente la sospensione totale degli scambi. In modo simile a quanto avvenuto a dicembre 2025, tutti i pagamenti programmati o disposti durante la chiusura verranno elaborati solo alla riapertura (quest’anno prevista per martedì 7 aprile 2026).
L’impatto sulle operazioni aziendali e personali può essere rilevante:
- I datori di lavoro incontrano difficoltà quando i pagamenti degli stipendi coincidono con questi periodi. È necessario calendarizzare l’invio in anticipo per garantire l’accredito puntuale.
- Le aziende che saldano fornitori, acconti o rate rischiano ritardi nelle scadenze concordate.
- I privati che devono inviare o ricevere somme per affitti, rimborsi o altre esigenze ordinarie devono tenere conto dello slittamento delle date.
Soluzioni disponibili durante i blocchi: bonifici istantanei e interni
Sebbene il blocco dei bonifici SEPA standard generi disagi, le opzioni attive nei giorni di sospensione garantiscono un importante grado di continuità operativa. Le innovazioni introdotte a livello europeo consentono di superare le interruzioni, specialmente grazie ai sistemi di trasferimento immediato.
- Bonifici istantanei: pienamente operativi h24, anche nei giorni festivi e durante i blocchi della piattaforma SEPA. L’importo è accreditato sul conto del beneficiario nel giro di dieci secondi e non subisce ritardi da calendario.
- Pagamenti interni: tutte le transazioni tra conti della stessa banca rimangono disponibili senza restrizioni temporali, grazie all’assenza di transito sul sistema SEPA.
- Soluzioni innovative: servizi come Wero, piattaforma europea per scambi immediati tra privati, rappresentano alternative rapide e sicure, talvolta più flessibili rispetto al circuito SEPA tradizionale.
I bonifici istantanei, un breve riassunto operativo
Negli ultimi anni, l’Unione Europea ha introdotto significative innovazioni in merito ai pagamenti tramite bonifico, con l’obiettivo di alleggerire tempi di accredito e aumentare standard di sicurezza. Dal 9 gennaio 2025, tutti i conti bancari Euro abilitati alla ricezione dei bonifici standard possono anche accettare trasferimenti istantanei. Ciò ha consentito una maggiore diffusione dei pagamenti immediati, incentivando anche l’utilizzo nei giorni festivi e nei fine settimana.
- Parità di commissioni: la normativa prevede che le spese applicate ai nuovi bonifici istantanei non possano superare quelle dei bonifici tradizionali sullo stesso canale (sportello, web, app).
- Obbligo di offerta estesa per le banche: dal 9 ottobre 2025, tutti i conti idonei devono poter inviare e ricevere pagamenti istantanei. Questo vale per ogni tipo di dispositivo e per ogni categoria di bonifico, incluse operazioni ricorrenti, bulk, fiscali, e programmate per una data futura.
- Personalizzazione e flessibilità: ogni cliente può fissare soglie di utilizzo personalizzate, come massimali giornalieri per garantire controllo e sicurezza sugli importi movimentati.
I bonifici istantanei possiedono alcune caratteristiche distintive:
- Esecuzione in massimo 10 secondi
- Disponibilità costante: 24 ore su 24, tutti i giorni
- Irrevocabilità dell’operazione una volta confermata
- Funzionamento esteso a tutti i Paesi SEPA, compresi Stati extra-UE aderenti
Pagamenti delle pensioni: come vengono gestiti nei giorni di sospensione
Nella pianificazione dei pagamenti, particolare attenzione viene riservata alle pensioni. Nel contesto della sospensione prevista ad aprile 2026, non sono previste problematiche per i beneficiari degli assegni pensionistici, poiché gli accreditamenti vengono generalmente disposti in data antecedente ai blocchi. Secondo le pratiche correnti, i pagamenti relativi ai trattamenti pensionistici sono effettuati il 1° aprile, quindi prima dell’inizio della sospensione del sistema SEPA.
Questa consuetudine si basa sulla necessità di assicurare certezza e regolarità nei flussi reddituali delle persone anziane e di chi dipende da entrate periodiche garantite. Gli enti di previdenza, tra cui INPS e altri organismi erogatori, adottano sistematicamente strategie di anticipo affinché nessun pensionato subisca ritardi negli accrediti dovuti ai blocchi tecnici. In presenza di festività o di interruzioni decise a livello centrale, i pagamenti vengono programmati con largo anticipo, in modo da giungere a destinazione nei tempi previsti.
In sintesi, la gestione delle pensioni appare tutelata rispetto alle sospensioni dei servizi bancari. I destinatari sono garantiti da una pianificazione attenta coordinata tra amministrazioni pubbliche, istituti finanziari e piattaforme di pagamento, a conferma dell’attenzione istituzionale verso le fasce più sensibili della popolazione.
Consigli pratici per evitare ritardi e pianificare i bonifici
Per assicurare puntualità nei pagamenti in presenza di festività o sospensioni dei servizi, è utile adottare alcune precauzioni operative. Gli utenti possono seguire specifiche strategie per superare agevolmente i limiti temporali imposti dai blocchi:
- Pianificare in anticipo: verificare in tempo utile il calendario delle festività bancarie comunicato dagli istituti e organizzare i bonifici ordinari almeno uno o due giorni prima della chiusura prevista.
- Preferire bonifici istantanei: quando l’urgenza lo richiede, utilizzare strumenti attivi h24, che garantiscono l’accredito immediato anche nei giorni di inattività del sistema SEPA.
- Verificare la banca del destinatario: se sia chi ha bisogno di ricevere che chi invia il pagamento sono clienti della stessa banca, il bonifico non subirà interruzioni e potrà essere eseguito senza rischi di ritardo.
- Controllo dati beneficiario: prestare particolare attenzione alla corrispondenza tra IBAN e nominativo, specie dopo l’introduzione della verifica VOP, per evitare ulteriori ritardi dovuti a incongruenze.
- Monitorare i limiti giornalieri: verificare le soglie massime applicate per i bonifici istantanei, in modo da non superare i plafond e rischiare il rifiuto dell’operazione nei giorni di blocco.
Leggi anche
- Blocco bonifici dal 2 aprile 2026, motivi, durata e soluzioni: ritardi per stipendi e pagamenti. E le pensioni?
- La copia contabile del bonifico istantaneo o normale è una prova del pagamento?
- Soldi come regali di Natale tramite bonifico o contanti: regole, causale bonifico, obbligo dichiarazione per chi fa o riceve e ris

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra