Requisiti, tipologie di periodi riscattabili, calcolo dei costi, agevolazioni fiscali, modalità di pagamento e vantaggi, offrendo una sintesi sulle opzioni più adatte per migliorare la posizione.
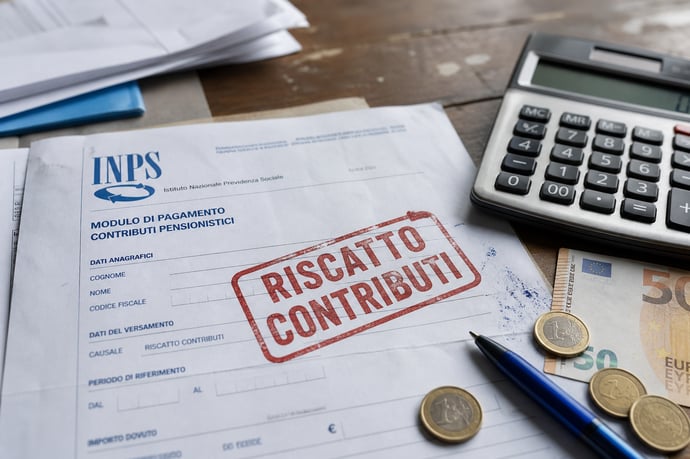
Il riscatto dei contributi pensionistici rappresenta un'opportunità per lavoratori dipendenti, autonomi e titolari di Partita IVA intenzionati a valorizzare periodi privi di copertura contributiva o a completare il proprio percorso previdenziale. Questa pratica consente, mediante il versamento di un importo stabilito, di accreditare anni utili ai fini pensionistici, migliorando la propria posizione previdenziale sia in termini di accesso che di misura dell'assegno futuro. In un contesto lavorativo sempre più flessibile, in cui i percorsi di carriera possono includere interruzioni, formazione accademica, lavoro autonomo o l'esercizio di attività in modalità diverse dal lavoro dipendente, conoscere le regole del riscatto si rivela un elemento rilevante per la corretta pianificazione del proprio futuro pensionistico.
Che cos'è il riscatto dei contributi e chi può richiederlo
Il riscatto dei contributi è un istituto che permette ai lavoratori di integrare la propria posizione previdenziale attraverso il pagamento, a titolo oneroso, di somme destinate a coprire periodi scoperti da contribuzione. Tale facoltà si traduce nell'accredito di contributi figurativi equivalenti a quelli ordinari ai fini della maturazione e del calcolo della pensione.
Possono accedere a questo strumento tutti i soggetti iscritti a una delle gestioni previdenziali dell'INPS, siano essi:
- lavoratori dipendenti privati iscritti all'Assicurazione Generale Obbligatoria (AGO);
- autonomi iscritti alle Gestioni speciali (artigiani, commercianti, coltivatori diretti);
- partecipanti alla Gestione Separata (collaboratori e lavoratori a progetto);
- iscritti ai Fondi speciali sostitutivi, esclusivi o integrativi gestiti dall'INPS.
- lavoratori in attività, compresi i titolari di Partita IVA, purché iscritti alle gestioni previdenziali;
- familiari superstiti (in alcuni casi previsti dalla legge);
- pensionati che desiderano migliorare la prestazione, limitatamente ai periodi ammessi dal legislatore.
Le tipologie di periodi riscattabili: laurea e periodi scoperti
I periodi riscattabili comprendono una varietà di situazioni tipiche nella storia lavorativa delle persone:
- Anni di laurea: è una delle richieste più diffusa e consente di valorizzare il corso legale degli studi universitari che non siano già coperti da versamenti.
- Periodi privi di contribuzione: riguarda, ad esempio, periodi di disoccupazione non indennizzata, interruzioni della carriera, o intervalli tra un impiego e l'altro, purché rientrino nei limiti temporali stabiliti dalla normativa (come previsto dalla cosiddetta pace contributiva).
- Servizi svolti all'estero: riconoscimento di periodi di lavoro subordinato effettuati in Paesi extra UE nei quali non sia prevista la convenzione di totalizzazione contributiva.
- Assenza dal lavoro: periodi di maternità facoltativa, congedo per formazione, motivi familiari gravi o praticantato professionale, ove previsti.
- Omissioni e prescrizioni contributive: ovvero casi in cui il datore di lavoro non abbia versato i contributi dovuti o siano trascorsi i termini per la regolarizzazione ordinaria.
- Occupazione in lavori socialmente utili o svolgimento del servizio civile volontario.
Il riscatto ordinario si calcola sull'aliquota della propria gestione previdenziale
Il meccanismo del riscatto ordinario prende come base l'ultima retribuzione o l'ultimo reddito imponibile del richiedente, a cui si applica l'aliquota IVS (Invalidità, Vecchiaia, Superstiti) prevista dalla gestione previdenziale a cui si è iscritti. Questo significa che, a parità di reddito, il costo del riscatto varia in base alla categoria professionale, perché ogni gestione INPS applica una percentuale diversa.
Per un dipendente il costo si basa sull'aliquota al 33%
Per i lavoratori dipendenti iscritti al Fondo Pensioni Lavoratori Dipendenti, l'aliquota di computo è pari al 33%, applicata alla retribuzione lorda percepita nei dodici mesi precedenti la domanda. Un dipendente con una retribuzione annua di 30.000 euro pagherebbe quindi 9.900 euro per riscattare un anno (30.000 × 33%) e 19.800 euro per riscattarne due. Con una retribuzione più contenuta, ad esempio 24.000 euro, il costo scende a 7.920 euro per anno e 15.840 euro per due anni.
Per un autonomo artigiano o commerciante l'aliquota resta al 33%
Anche chi è iscritto alle gestioni Artigiani e Commercianti dell'INPS applica la stessa aliquota IVS del 33%, calcolata però sul reddito imponibile ai fini previdenziali dichiarato nell'anno precedente la domanda. Un artigiano con un reddito di 25.000 euro pagherebbe 8.250 euro per un anno di riscatto e 16.500 euro per due anni. La differenza rispetto al dipendente non sta quindi nell'aliquota, identica, ma nella base di calcolo, che per l'autonomo riflette il reddito d'impresa dichiarato anziché la busta paga.
Per chi ha la Partita Iva in Gestione Separata l'aliquota è più bassa
Chi ha una Partita Iva senza cassa previdenziale di categoria, tra cui rientra la maggior parte dei professionisti in regime forfettario, è iscritto alla Gestione Separata INPS, che nel 2026 applica un'aliquota del 26,07% per chi non ha altra copertura previdenziale obbligatoria. Un forfettario con un reddito imponibile di 25.000 euro pagherebbe quindi 6.517,50 euro per un anno di riscatto e 13.035 euro per due anni, una cifra inferiore rispetto a un dipendente o un artigiano con lo stesso reddito, proprio per effetto dell'aliquota più contenuta. Per chi in Gestione Separata ha invece un'altra tutela pensionistica obbligatoria, ad esempio perché già pensionato o dipendente in un'altra attività, l'aliquota scende ulteriormente al 24%.
Il riscatto agevolato costa uguale per tutti, indipendentemente dal reddito
Accanto al riscatto ordinario esiste il riscatto agevolato, riservato ai periodi di studio successivi al 1996, che si calcola su una base fissa: il reddito minimale della Gestione Artigiani e Commercianti, moltiplicato per l'aliquota del 33%. Nel 2026 questo si traduce in un costo di 6.208,95 euro per ogni anno da riscattare, per un totale di 12.417,90 euro per due anni, a prescindere dal fatto che il richiedente sia dipendente, autonomo o titolare di Partita Iva. Questa opzione conviene soprattutto a chi ha un reddito alto, perché in quel caso il riscatto ordinario risulterebbe molto più costoso, mentre per chi ha un reddito basso, come spesso accade ai forfettari nei primi anni di attività, il riscatto ordinario in Gestione Separata può risultare addirittura più conveniente di quello agevolato.
Agevolazioni e deducibilità fiscale del riscatto dei contributi
Chi decide di riscattare periodi ai fini pensionistici può avvalersi di diverse agevolazioni fiscali. Attualmente, la somma versata si può dedurre integralmente dal reddito Irpef. Questo consente al lavoratore di ottenere un abbattimento del reddito imponibile (e quindi nella maggior parte dei casi un beneficio diretto in termini di minori imposte dovute):
- deducibilità totale per i periodi riscattati per sé stessi, senza limiti di importo annuale;
- deducibilità anche per periodi riscattati per il coniuge o per i figli fiscalmente a carico;
- detrazione d'imposta al 19% solo per le somme versate per i periodi di laurea riscattati per figli a carico (non più il 50% come previsto in passato);
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra