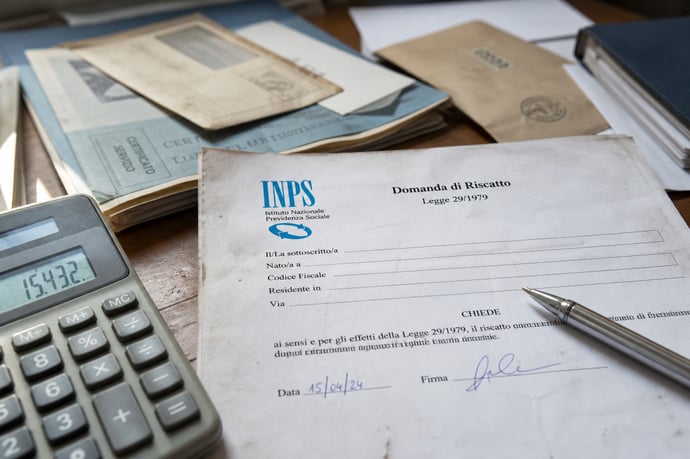
Buchi contributivi da maternità, disoccupazione o carriere discontinue riducono la pensione e ritardano l'uscita. Si possono recuperare, ma occorre capire i costi e le condizioni
Milioni di italiani hanno nella propria storia lavorativa periodi scoperti da contribuzione: anni di disoccupazione non indennizzata, interruzioni tra un lavoro e l'altro, maternità avvenute fuori da un rapporto di lavoro, periodi di formazione o collaborazioni saltuarie. Questi "buchi" riducono sia l'assegno finale sia, in alcuni casi, la possibilità di andare in pensione prima. Esiste però uno strumento che molti ignorano: il riscatto dei contributi, che permette di acquistare dall'INPS la copertura previdenziale per quei periodi, versando un importo che varia in base al reddito, alla categoria professionale e al tipo di riscatto scelto.
Cosa si può riscattare
Prima di capire quanto costa, è utile sapere cosa si può effettivamente riscattare. I periodi ammessi sono più ampi di quanto si pensi.
Gli anni di laurea sono il caso più noto. Chi ha conseguito un titolo di studio universitario dopo il 31 dicembre 1996 può riscattare fino a 5 anni di corso legale. È disponibile sia nella versione ordinaria (calcolata sul reddito) sia nella versione agevolata a costo fisso, più conveniente per chi ha redditi alti.
I periodi di disoccupazione non indennizzata sono quelli che più spesso rimangono scoperti nelle carriere discontinue. Se durante un periodo di disoccupazione non si percepiva la NASpI o altra indennità, quei mesi non sono coperti da contributi figurativi automatici e restano un buco nel montante contributivo. Si possono recuperare con la pace contributiva (per periodi fino al 1995) o con altri strumenti di riscatto.
Le maternità avvenute fuori dal lavoro rappresentano una lacuna particolarmente rilevante per le donne. Se una maternità è avvenuta in un periodo in cui non si aveva un contratto di lavoro attivo, non scattano i contributi figurativi automatici. È però possibile riscattare fino a 6 mesi per ogni maternità, entro i limiti previsti dalla normativa, versando all'INPS il relativo importo.
I periodi di interruzione del rapporto di lavoro per un massimo di tre anni, derivanti da specifiche disposizioni di legge o contrattuali e non coperti da contribuzione figurativa né volontaria, possono essere riscattati ai sensi della riforma Dini del 1995.
Il servizio civile volontario, il praticantato professionale, i periodi di formazione e alcune forme di lavoro socialmente utile sono anch'essi riscattabili, ciascuno con le proprie regole specifiche.
Per sapere esattamente quali periodi hai nella tua posizione contributiva, il primo passo è scaricare l'estratto conto INPS tramite il portale MyINPS con SPID. Contiene tutta la storia previdenziale anno per anno, con la distinzione tra contributi obbligatori, figurativi e già riscattati.
Come si calcola il costo: il meccanismo del riscatto ordinario
Il riscatto ordinario si calcola applicando l'aliquota IVS (Invalidità, Vecchiaia, Superstiti) della propria gestione previdenziale all'ultimo reddito o retribuzione imponibile dell'anno precedente la domanda. Il risultato è il costo annuo del riscatto.
Per i lavoratori dipendenti iscritti al Fondo Pensioni Lavoratori Dipendenti, l'aliquota è del 33%. Un dipendente con una retribuzione lorda annua di 30.000 euro paga 9.900 euro per ogni anno riscattato. Per due anni, 19.800 euro. Con una retribuzione di 24.000 euro, il costo scende a 7.920 euro l'anno e 15.840 euro per due anni.
Per gli autonomi iscritti alle Gestioni Artigiani e Commercianti, l'aliquota è anch'essa del 33%, ma calcolata sul reddito d'impresa imponibile ai fini previdenziali dichiarato l'anno precedente. Un artigiano con 25.000 euro di reddito paga 8.250 euro per un anno di riscatto e 16.500 euro per due.
Per i titolari di Partita IVA iscritti alla Gestione Separata INPS, l'aliquota nel 2026 è del 26,07% per chi non ha altra copertura previdenziale obbligatoria. Un forfettario con un reddito imponibile di 25.000 euro paga 6.517,50 euro per un anno e 13.035 euro per due. Un costo inferiore rispetto a dipendenti e artigiani con lo stesso reddito, proprio per effetto dell'aliquota più contenuta. Per chi in Gestione Separata ha già un'altra copertura pensionistica (ad esempio perché già pensionato o dipendente in altra attività), l'aliquota scende al 24%.
Il riscatto agevolato: costo fisso per tutti
Per i soli periodi di studio universitari successivi al 1996 esiste il riscatto agevolato, che non dipende dal reddito ma si calcola su una base fissa: il reddito minimale della Gestione Artigiani e Commercianti moltiplicato per l'aliquota del 33%.
Nel 2026 questo si traduce in un costo di 6.208,95 euro per ogni anno da riscattare, per un totale di 12.417,90 euro per due anni, indipendentemente dalla categoria professionale e dal reddito effettivo. Conviene soprattutto a chi ha redditi alti, perché in quel caso il riscatto ordinario risulterebbe molto più costoso. Per un forfettario con redditi contenuti nei primi anni di attività, invece, il riscatto ordinario in Gestione Separata può risultare più economico di quello agevolato.
La pace contributiva: riscattare i buchi ante 1996
Chi ha buchi contributivi relativi a periodi antecedenti al 1° gennaio 1996 può utilizzare la pace contributiva, uno strumento sperimentale prorogato nel 2026 che consente di riscattare fino a 5 anni di periodi scoperti a condizioni semplificate. A differenza del riscatto ordinario, la pace contributiva è accessibile anche a chi non aveva contribuzione in quegli anni, senza i requisiti di anzianità assicurativa normalmente richiesti.
Il costo si calcola sempre sull'aliquota della propria gestione previdenziale applicata al reddito attuale, con possibilità di rateizzare in un massimo di 120 rate mensili senza interessi.
La deducibilità fiscale: quanto si recupera
Qui c'è un vantaggio concreto che molti non conoscono. Le somme versate per il riscatto dei contributi sono integralmente deducibili dall'IRPEF, senza limiti di importo annuale. Questo significa che il costo effettivo del riscatto è ridotto dall'aliquota marginale IRPEF applicata al proprio reddito.
Un dipendente in fascia IRPEF al 35% che paga 9.900 euro di riscatto recupera in dichiarazione dei redditi 3.465 euro, portando il costo netto effettivo a 6.435 euro. Per chi è in fascia al 43% il recupero è ancora più consistente.
La deducibilità si applica anche per i riscatti effettuati per il coniuge o per figli fiscalmente a carico. Per i periodi di laurea riscattati per figli a carico, invece, si applica una detrazione d'imposta del 19% (non la deducibilità piena) calcolata sull'importo versato.
Il pagamento può essere rateizzato fino a 60 rate mensili senza interessi nella maggior parte dei casi, con alcune eccezioni per specifiche tipologie di riscatto.
Contributi figurativi: la differenza con il riscatto
Un chiarimento importante, che genera spesso confusione: i contributi figurativi che l'INPS accredita automaticamente per maternità obbligatoria, NASpI percepita, malattia e cassa integrazione sono gratuiti e vengono accreditati senza che il lavoratore debba fare nulla. Ma hanno due limiti che non vengono quasi mai spiegati.
Il primo: i figurativi NASpI vengono calcolati sull'ultima retribuzione percepita, che spesso è inferiore allo stipendio normale, il che riduce il montante contributivo e abbassa l'assegno finale.
Il secondo: per accedere alla pensione anticipata contributiva a 64 anni servono 20 anni di contribuzione "effettiva". I contributi figurativi non rientrano in questo conteggio. Chi ha molti periodi coperti solo da figurativi rischia di non raggiungere il requisito dei 20 anni effettivi e di dover aspettare i 67 anni.
Il riscatto, invece, produce contributi che contano come "effettivi" a tutti gli effetti, incluso il calcolo per la pensione anticipata a 64 anni.
Vale la pena farlo: come valutarlo
La convenienza del riscatto dipende da tre variabili: il costo del riscatto, il beneficio sull'assegno mensile atteso e gli anni di aspettativa di vita successiva alla pensione. Una simulazione precisa si fa con un commercialista o un consulente previdenziale, ma esistono anche i simulatori online dell'INPS che danno una stima indicativa.
Come regola generale: se il riscatto abbassa di almeno un anno l'età di uscita, il beneficio in termini di anni di pensione aggiuntivi tende a ripagare il costo versato entro 5-7 anni dall'uscita. Se il riscatto non anticipa l'uscita ma aumenta solo l'assegno, il tempo di recupero si allunga ma il beneficio rimane significativo su un orizzonte di 15-20 anni di pensione.
La domanda si presenta tramite il portale INPS con SPID, attraverso un patronato o contattando il numero verde gratuito 803 164. Non c'è una scadenza generale: si può fare in qualsiasi momento della carriera lavorativa, prima di andare in pensione.

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra