Quanto costano da 1 a 4 anni di contributi volontari INPS nel 2026, quando si possono versare, come incidono sulla pensione anticipata e come risparmiare fino al 43%.
I contributi volontari sono uno degli strumenti più usati da chi ha una carriera discontinua e vuole raggiungere prima il traguardo della pensione. Prima di decidere conviene capire quanto costano da 1 a 4 anni di versamenti, quando si possono pagare, quanto avvicinano l'uscita dal lavoro e quanto fanno crescere l'assegno finale. C'è anche un vantaggio fiscale: i versamenti sono deducibili dal reddito, quindi il costo reale può scendere fino al 43%, in base all'aliquota IRPEF.
Cosa sono i contributi volontari, a cosa servono e quanto costano nel 2026
La prosecuzione volontaria permette di versare all'INPS i contributi nei periodi in cui non si lavora o non si versano contributi obbligatori, per esempio dopo un licenziamento, una pausa dal lavoro o un'attività ridotta. Il lavoratore paga di tasca propria l'intera contribuzione, senza la quota del datore di lavoro.
Servono a due scopi:
- raggiungere il requisito contributivo per la pensione, cioè gli anni di contributi richiesti;
- aumentare il montante contributivo, e quindi l'importo dell'assegno.
Il costo dipende dalla retribuzione dell'ultimo anno prima della domanda di autorizzazione e dall'aliquota applicata. Per i lavoratori dipendenti non agricoli, con autorizzazione successiva al 31 dicembre 1995, l'aliquota IVS è del 33%. Per chi è stato autorizzato entro il 31 dicembre 1995 l'aliquota è del 27,87%.
I dati INPS 2026 fissano:
- retribuzione minima settimanale di 244,74 euro;
- contributo minimo settimanale di circa 80,76 euro;
- contributo minimo annuo di circa 4.200 euro;
- massimale di 122.295 euro, oltre il quale non si versa.
Quanto costano da 1 a 4 anni di contributi volontari
Ecco una simulazione indicativa per un dipendente con aliquota al 33%, nel caso del versamento minimo e con retribuzione di 25.000 euro o 40.000 euro nell'ultimo anno.
| Anni di contributi | Importo minimo | Su 25.000 euro | Su 40.000 euro |
|---|---|---|---|
| 1 anno | circa 4.200 euro | 8.250 euro | 13.200 euro |
| 2 anni | circa 8.400 euro | 16.500 euro | 26.400 euro |
| 3 anni | circa 12.600 euro | 24.750 euro | 39.600 euro |
| 4 anni | circa 16.800 euro | 33.000 euro | 52.800 euro |
Il minimo vale per chi ha avuto redditi molto bassi. Per la maggior parte dei lavoratori il costo si calcola sulla retribuzione media dell'ultimo anno, rivalutata nel tempo. Gli importi cambiano ogni anno, perché l'INPS li aggiorna sulla base dell'inflazione.
Come si possono pagare fino al 43% in meno
I contributi volontari sono oneri deducibili dal reddito complessivo per l'intero importo. La deduzione riduce il reddito su cui si calcolano le imposte, e il risparmio dipende dall'aliquota IRPEF marginale. Per il 2026 gli scaglioni sono:
- 23% fino a 28.000 euro;
- 33% da 28.000 a 50.000 euro;
- 43% oltre 50.000 euro.
Un esempio con 4 anni di contributi calcolati su 40.000 euro, per un totale di 52.800 euro:
- con aliquota marginale del 23% si recuperano circa 12.144 euro, e il costo netto è di circa 40.656 euro;
- con aliquota marginale del 33% si recuperano circa 17.424 euro, e il costo netto è di circa 35.376 euro;
- con aliquota marginale del 43% si recuperano circa 22.704 euro, e il costo netto è di circa 30.096 euro.
Quando si possono pagare i contributi volontari
Per ottenere l'autorizzazione servono in genere:
- almeno 5 anni di contributi effettivi nella vita lavorativa, oppure
- almeno 3 anni di contributi effettivi nei cinque anni precedenti la domanda;
- l'assenza di un'attività che comporti contribuzione obbligatoria nello stesso periodo, salvo casi specifici come il part time.
Quanto aiutano ad andare in pensione anticipata
I contributi volontari valgono per il diritto alla pensione e contano per raggiungere i requisiti. Nel 2026 la pensione anticipata ordinaria richiede:
- 42 anni e 10 mesi di contributi per gli uomini;
- 41 anni e 10 mesi per le donne;
- una finestra di attesa di tre mesi.
Un esempio: un lavoratore ha 39 anni e 10 mesi di contributi e perde il lavoro. Con 3 anni di versamenti volontari arriva a 42 anni e 10 mesi e può chiedere la pensione anticipata, anche se non ha ancora 67 anni.
Un limite da conoscere: i volontari non sostituiscono i requisiti in tutti i casi. Per altre strade, come la pensione anticipata contributiva a 64 anni, contano anche l'importo minimo dell'assegno e le regole del sistema contributivo.
Quanto incidono sull'importo della pensione finale
Ogni anno di contributi volontari aumenta il montante contributivo, cioè la somma accumulata e rivalutata che viene trasformata in pensione con i coefficienti di trasformazione. Più alta è la base su cui si versa, più alto è il montante. Il 33% della retribuzione di riferimento finisce per intero nel montante, un tasso pieno e uguale a quello dei lavoratori dipendenti.
Un esempio indicativo: 4 anni di versamenti su 40.000 euro valgono circa 52.800 euro di montante. Con un coefficiente intorno al 5,5 per cento, valido per un'uscita attorno ai 62 o 64 anni, l'assegno lordo cresce di circa 2.900 euro l'anno, cioè poco più di 220 euro lordi al mese su 13 mensilità. Nel sistema retributivo e misto il calcolo è diverso, perché pesano la media delle ultime retribuzioni e le quote maturate prima del 1996, ma anche lì più anni di contributi significano un importo più alto.
C'è poi un secondo effetto: uscire prima significa percepire la pensione per più anni. È un guadagno concreto, anche se l'assegno annuo non cresce molto.
Quando conviene versare i contributi volontari
Conviene fare i conti quando:
- mancano pochi anni al requisito per la pensione anticipata;
- si è nello scaglione IRPEF al 33% o al 43%, dove la deduzione pesa di più;
- si vuole evitare di restare scoperti dopo un licenziamento o un periodo di pausa;
- l'importo aggiuntivo è giustificato dall'anticipo dell'uscita.
Come fare la domanda passo per passo
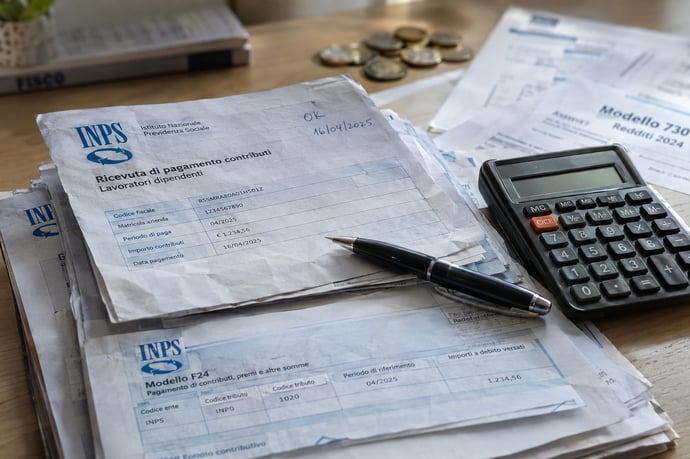
- Verifica i requisiti con l'estratto conto contributivo sul sito INPS.
- Calcola il costo in base all'ultima retribuzione e all'aliquota.
- Presenta la domanda di autorizzazione online o tramite patronato.
- Versa ogni trimestre con PagoPA o bollettino entro le scadenze.
- Conserva le ricevute e inserisci l'onere nella dichiarazione dei redditi per la deduzione.
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra