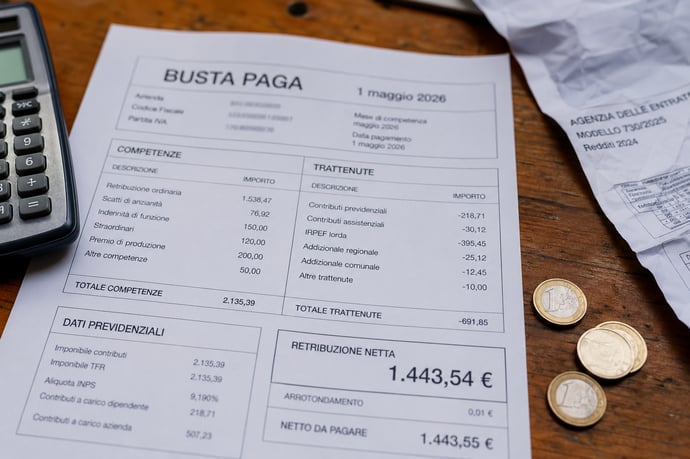
Lavorare il 1º maggio 2026 può portare vantaggi economici grazie alla nuova detassazione al 15%: quali sono regole, calcoli e benefici previsti, con attenzione agli errori più comuni e alle strategie per massimizzare il netto in busta
A pochi giorni dall’emanazione del Decreto 1 Maggio 2026, famiglie e imprese aspettano risposte concrete. Il provvedimento, frutto di una difficile mediazione tra esigenze di bilancio e richiesta di equità sociale, introduce modifiche immediate su aliquote fiscali, bonus e welfare aziendale. Il tema guida è la promessa di maggiore liquidità per chi, lavorando festivi e turni, spesso paga di più in contributi che in tasse sul netto.
Molte domande restano aperte: aumento stipendio per nuova detassazione 15%, chi potrà vederlo, come calcolarlo e quali sono i rischi di interpretare male queste novità? Dietro alle cifre, infatti, ci sono regole tecniche, limiti di accesso e aliquote diversificate che rendono necessaria una lettura attenta di ogni caso.
Le scelte del governo intendono offrire un supporto tangibile ai lavoratori nei settori più esposti alle criticità contrattuali e agli imprevisti della congiuntura economica. Ma il nuovo quadro normativo impone attenzione, per evitare aspettative non realistiche e massimizzare davvero quanto si trova in busta paga.
Detassazione stipendi 1 maggio 2026: regole, aliquote, esempi di calcolo e benefici per le diverse categorie
La Manovra Finanziaria 2026 ridisegna la tassazione delle componenti accessorie della retribuzione, incidendo in modo rilevante proprio sull'importo netto spettante per chi lavorerà il 1 maggio. Il cuore della misura è la nuova tassazione ridotta al 15% applicata, entro alcune soglie, alle maggiorazioni previste per lavoro festivo, turni, notturni e straordinari. Si tratta di una svolta rispetto alle aliquote ordinarie che potevano arrivare fino al 33% e che spesso, su questi importi, annullavano il vantaggio per il lavoratore.
Regole di accesso alla detassazione 2026:
- La tassazione ridotta del 15% si applica ad accessori come straordinari, notturni e festivi, fino a un limite annuo di 1.500 euro di imponibile.
- La misura riguarda tutti i dipendenti del settore privato con reddito annuo lordo non superiore a 40.000 euro.
- Sono esclusi, per questa specifica facilitazione, i comparti turismo e somministrazione alimenti e bevande, che fino al 2025 godevano di una detassazione analoga.
Il vantaggio effettivo deriva dalla differenza tra l’aliquota IRPEF ordinaria e la nuova imposta sostitutiva:
- Per chi è nella fascia IRPEF del 23%, il risparmio è di 8 punti percentuali (23% - 15%).
- Per redditi superiori (aliquota ordinaria 33%), il guadagno netto sale a 18 punti (33% - 15%).
| Scenario | Compenso accessorio lordo per il 1 maggio | Tassazione ordinaria 23% | Tassazione agevolata 15% | Netto percepito con detassazione | Vantaggio netto |
| Lavoratore con 28.000 euro/anno | 100 euro | 77 euro | 85 euro | 85 euro | +8 euro |
| Lavoratore con aliquota 33% | 100 euro | 67 euro | 85 euro | 85 euro | +18 euro |
Chi ottiene il massimo beneficio? Il vantaggio incrementale maggiore lo percepiscono:
- I lavoratori sopra i 28 anni di anzianità (ad esempio nella scuola), che hanno compensi accessori più alti e raggiungono più velocemente il limite agevolato.
- Personale impegnato in turni festivi o notturni, che concentra diverse maggiorazioni nel periodo marzo-maggio.
- Dipendenti con retribuzioni accessorie contenute, come il personale ATA del comparto scuola, distribuiscono il vantaggio su un numero maggiore di mesi.
Altri incentivi e regole attive dal 2026:
- Premi di produttività: aliquota all’1% entro 5.000 euro annui (dal 2028);
- Flat tax del 5% su aumenti da rinnovi dal 2027 per chi guadagna fino a 33.000 euro;
- Esoneri contributivi per assunzioni di under 35 e lavoratrici in aree svantaggiate.
Calcoli ed esempio di quanto si guadagna davvero di più lavorando quest'anno il Primo maggio
Per fare un esempio pratico di quanto si può ricevere in più se si lavora il primo maggio quest’anno 2026, si deve considerare insieme alla normale retribuzione mensile (già inclusa se sei mensilizzato) un compenso aggiuntivo per le ore lavorate e una maggiorazione per lavoro festivo (percentuale definita dal CCNL, es. 30%, 50%, 100%).La detassazione al 15% si applica esclusivamente sul risultato totale del Compenso aggiuntivo più la maggiorazione prevista.
Prendendo, per esempio, il caso di una RAL 30.000 euro di un operaio, che lavora 8 ore il 1° maggio e il cui CCNL prevede una maggiorazione del 50%, il calcolo da eseguire sarebbe il seguente:
considerare la paga oraria lorda: circa 12 euro all’ora.
considerare il valore maggiorazione + ore lavorate (lordo): (8 ore x 12 euro) + 50% = 96 euro+ 48 euro = 144 euro lordi.
Considerando la detassazione al 15% su 144 euro, il risultato sarebbe 21,60 euro. Dopodicchè, per ottenere il netto percepito: 144euro -21,60 euro = 122,40 eur.
Precisiamo che per chi, invece, non lavora il primo maggio, la retribuzione sarà uguale all’importo mensile normalmente percepita senza alcun particolare aumento.
Errori comuni e strategie concrete: come massimizzare il netto in busta paga e evitare le insidie della detassazione
Molti rischiano di interpretare in modo errato i vantaggi effettivi della detassazione, attribuendo al nuovo meccanismo incrementi superiori a quelli realmente spettanti o, al contrario, sottovalutando strumenti utili a difendere il proprio reddito. Ecco allora gli errori più diffusi e le strategie per non perdere nemmeno un euro dal cedolino di maggio.
Errori più frequenti rilevati tra i lavoratori:
- Credere che il “bonus” sia una somma aggiuntiva, non una riduzione fiscale: il tetto di 1.500 euro (o 800 euro per docenti/ATA nei mesi precedenti) è l’importo massimo sul quale si può applicare l’aliquota ridotta, non un’erogazione diretta.
- Dimenticare di controllare la soglia reddituale di accesso: la misura non è universale e decade al superamento dei tetti indicati (< 40mila euro per lavoro accessorio, < 33mila per premi di produttività dal 2027).
- Non distinguere tra indennità temporanea (vacanza contrattuale) e aumento strutturale: gli importi erogati a copertura del periodo senza rinnovo CCNL sono riassorbiti dal nuovo accordo e non restano in busta paga quando il contratto viene firmato.
- Confondere fringe benefit con premi di produttività: i primi hanno limiti di detassazione più alti e sono personalizzabili, i secondi hanno regole più restrittive e limiti annui inferiori.
- Monitorare con attenzione le voci accessorie in busta paga: confrontare la tassazione applicata sulle voci di marzo, aprile e maggio permette di stimare l’effettivo vantaggio fiscale.
- Utilizzare la soglia dei fringe benefit per chiedere all’azienda rimborsi o benefit non tassati fino a 3.000 euro, soprattutto per spese familiari o esigenze personali.
- Valutare la possibilità di convertire premi e accessori in welfare aziendale: la legge consente la totale esenzione per premi convertiti in beni o servizi welfare, eliminando ogni tassazione fino al limite consentito.
- Prestare attenzione alla scelta tra benefit in denaro e benefit in servizi: i servizi possono avere un valore maggiore a parità di importo erogato.
- Monitorare i rinnovi contrattuali e informarsi sul diritto alla vacanza contrattuale: in caso di assenza di rinnovo da oltre 6 mesi si può chiedere al datore di lavoro l’attivazione dell’indennità prevista dal DL 1 Maggio.
- Docenti con alta anzianità: raggiungono il limite agevolato in pochi mesi, beneficiando prima ma per un tempo più breve. Nei mesi successivi la tassazione torna ordinaria.
- Lavoratori con retribuzioni contenute o accessori modesti: sfruttano il beneficio su più mesi; il vantaggio viene distribuito ma resta più contenuto mensilmente.
- Personale amministrativo e comparti dove lo straordinario è poco frequente: la soglia non viene esaurita e la tassazione agevolata interviene più a lungo nel tempo.
- Non aggiornare i dati reddituali presso il datore di lavoro, rischiando una tassazione sbagliata e conguagli a fine anno.
- Scarsa conoscenza delle scadenze fiscali: la detassazione non riparte ogni mese ma si applica progressivamente, fino al raggiungimento del tetto annuale.
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra