Lavorare il 2 giugno 2026, festa della repubblica con la nuova detassazione delle festività ha un impatto concreto in busta paga per chi ha uno stipendio fra 1200 e 2500 euro. Le regole, i requisiti, esempi di calcolo ed effetti pratici di questa novità fiscale.
Il 2026 segna una svolta importante per chi lavora durante le principali festività nazionali, grazie alla nuova detassazione sulle maggiorazioni per lavoro festivo e notturno prevista dalla Legge di Bilancio 2026. Un cambiamento strutturale mira a valorizzare maggiormente il lavoro nei giorni di festa, come oggi 2 giugno 2026, festa della repubblica, offrendo un significativo alleggerimento fiscale ai dipendenti che percepiscono stipendi tra 1.200 e 2.500 euro al mese. La misura risponde all’esigenza di compensare il disagio di turni in orari e giorni meno appetibili, incrementando il netto in busta paga senza far crescere il costo per le aziende. La particolarità del nuovo regime consiste nell’applicazione di una flat tax del 15% sulle maggiorazioni di stipendio relative a queste specifiche situazioni, permettendo così ai lavoratori privati di conseguire un beneficio concreto, visibile già nelle retribuzioni erogate in corrispondenza della Festa della Repubblica.
Come funziona la detassazione 2026 su festivi, notturni e turni per gli stipendi 1200-2500 euro
La detassazione 2026 per il lavoro nei giorni festivi, notturni e a turni consiste nell’applicazione di una imposta sostitutiva dell’IRPEF e delle relative addizionali pari al 15% sulle maggiorazioni retributive spettanti per questi specifici servizi. È una misura che si applica solo sulle indennità aggiuntive spettanti ai dipendenti del settore privato, lasciando intatti gli ordinari meccanismi di calcolo delle imposte sulle restanti componenti della retribuzione.
Più in dettaglio:
- il beneficio riguarda le maggiorazioni e indennità per lavoro notturno, nei festivi e nei giorni di riposo settimanale; rientrano anche le indennità di turno e altri emolumenti legati a turnazioni, come le indennità di reperibilità previste dai CCNL;
- la flat tax si applica fino a un tetto di 1.500 euro annui su queste maggiorazioni: le somme eccedenti tornano a scontare l’Irpef ordinaria secondo lo scaglione di reddito;
- la misura è riservata a chi, nel 2025, ha percepito un reddito complessivo da lavoro dipendente non superiore a 40.000 euro;
- sono esclusi i lavoratori del settore turistico, ricettivo e termale, che beneficiano di un trattamento integrativo speciale;
- l’intervento si aggiunge alle altre agevolazioni attive nel 2026, come il prelievo ridotto sulle maggiorazioni per premi di produttività e sugli incrementi retributivi da rinnovi contrattuali.
Requisiti e limiti per accedere alla tassazione agevolata: soglie di reddito, importi e casi esclusi
L’accesso alla tassazione agevolata sulle maggiorazioni festivi e notturni nel 2026 è subordinato a precise condizioni:
- Condizione reddituale: Limite di reddito lordo da lavoro dipendente relativo al 2025 non superiore a 40.000 euro.
- Importi agevolabili: Solo la quota di maggiorazioni e indennità fino a 1.500 euro all’anno gode della flat tax al 15%; l’eventuale eccedenza torna a essere tassata con le aliquote ordinarie.
- Tipologia di contratti: Ammessi tutti i rapporti di lavoro dipendente privato, sia a tempo indeterminato che determinato, inclusi i part-time. Sono esclusi rapporti di collaborazione e lavoratori autonomi.
- Categorie escluse: Non possono accedere alla detassazione i dipendenti pubblici e i lavoratori dei settori turistico, ricettivo e termale (per i quali sono previste regole specifiche e bonus alternativi).
- Esclusioni oggettive: Restano fuori dall’agevolazione:
- Le maggiorazioni e indennità legate a contratti territoriali o di secondo livello;
- Gli elementi indiretti della retribuzione (ferie, permessi, malattia, TFR, una tantum);
- Le somme assimilate che sostituiscono la retribuzione ordinaria;
- Il lavoro straordinario che non sia festivo o notturno.
Esempi concreti di calcolo: quanto si guadagna in più lavorando il 2 giugno 2026
Al fine di esporre con chiarezza l’impatto economico della nuova detassazione sulle retribuzioni, vengono riportati alcuni esempi basati su scenari tipici nel settore privato.
| Ipotesi lavoratore | Stipendio base 1.500 euro/mese | Stipendio base 2.300 euro/mese |
| Turno 2 giugno (30% maggiorazione, CCNL commercio) | +45 euro lordi (su 150 euro retribuzione giornaliera) |
+69 euro lordi (su 230 euro retribuzione giornaliera) |
| Imposizione precedente (23% IRPEF + addizionali) | netto 34,65 euro | netto 53,13 euro |
| Imposizione 2026 (15% flat sulle maggiorazioni) | netto 38,25 euro | netto 58,65 euro |
| Guadagno netto extra | +3,60 euro | +5,52 euro |
Moltiplicando il vantaggio per diversi turni festivi nell’arco dell’anno il beneficio può superare i 70-90 euro netti su base annua, fino al massimo di 1.500 euro di quota agevolabile.
Il lavoratore che supera la soglia annuale di 1.500 euro in maggiorazioni vedrà la parte eccedente soggetta a tassazione IRPEF ordinaria. Il vantaggio effettivo aumenta all’incrementare dell’aliquota ordinaria che si sarebbe dovuta altrimenti pagare, rendendo la misura più vantaggiosa per chi è nei livelli superiori della fascia 1.200-2.500 euro mensili.
Regole operative per datori di lavoro e dipendenti: busta paga, certificazioni e comunicazioni
L’applicazione della nuova detassazione sulle maggiorazioni è automatica e avviene direttamente sulla busta paga, senza che sia richiesta alcuna istanza preventiva dal lavoratore. I sostituti d’imposta (datori di lavoro) sono tenuti a:
- Ripartire l’imponibile delle maggiorazioni assoggettandole alla flat tax del 15% fino al limite di 1.500 euro/anno;
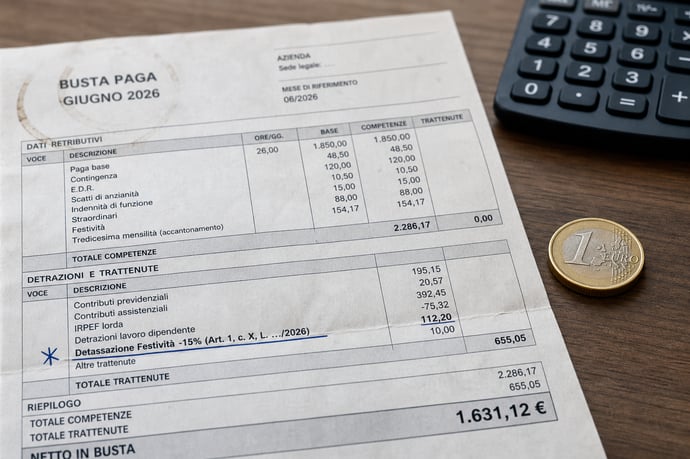
- Rilevare e indicare separate voci in busta paga per distinguere la trattenuta agevolata da quella ordinaria;
- Mantenere tracciabilità delle somme agevolate, anche ai fini di eventuali controlli o calcolo degli arretrati;
- Recepire tempestivamente eventuali comunicazioni del dipendente relative a rinuncia, superamento del limite o nuovi rapporti di lavoro nel corso dell’anno.
Differenze tra detassazione su aumenti contrattuali e su indennità festivi e notturni
Il nuovo scenario fiscale del 2026 distingue nettamente tra le due principali agevolazioni attive sugli stipendi:
- Detassazione su aumenti contrattuali:
- Imposta sostitutiva al 5% (anziché alle aliquote ordinarie del 23/33/43%),
- Si applica solo sulla quota degli incrementi retributivi derivanti da rinnovi di CCNL stipulati tra il 2024 e il 2026,
- Condizione di reddito del lavoratore nel 2025: non deve superare i 33.000 euro lordi.
- Valido esclusivamente sulla differenza tra il nuovo e il precedente minimo tabellare, anche in caso di assenza retribuita.
- Detassazione su indennità per lavoro festivo/notturno/turni:
- Imposta sostitutiva al 15% applicata alle sole maggiorazioni aggiuntive collegate a situazioni di disagio (non sulla retribuzione ordinaria).
- Plafond massimo di 1.500 euro di imponibile su cui applicare l’aliquota scontata (eventuali eccedenze tornano al regime Irpef regolare).
- Soglia di reddito da lavoro dipendente del 2025 inferiore ai 40.000 euro.
- Intervento rivolto a tutti i lavoratori privati esclusi solo alcuni comparti specifici.
Effetti della misura su busta paga, motivazioni e criticità: chi ci guadagna di più
La flat tax sulle maggiorazioni per lavoro festivo e notturno incide direttamente sul netto in busta paga, con effetti tangibili per i lavoratori interessati. I principali beneficiari sono coloro che svolgono regolarmente turni in giorni festivi, la domenica o in orari notturni, e che hanno una componente variabile significativa legata alle maggiorazioni.
- Il vantaggio per il lavoratore cresce in funzione del numero di turni festivi/nocturni lavorati nel corso dell’anno e dell’aliquota ordinaria applicata: chi supera il 23% di Irpef ordinaria ha un beneficio maggiore.
- Le aziende non hanno ulteriori oneri: il beneficio fiscale si trasferisce direttamente nell’incremento del netto in busta paga.
- Sul piano motivazionale, l’intervento favorisce la copertura di turni in giorni più difficili da presidiare, con riflessi positivi soprattutto nei settori del commercio, industria e sanità privata.
- l’applicazione delle soglie: la misura premia di più chi svolge più turni, con possibili differenze tra lavoratori dello stesso livello;
- la gestione delle eccedenze: oltre i 1.500 euro, il vantaggio si annulla per le quote eccedenti;
- il rischio di errori nella determinazione dei redditi di riferimento o nella gestione della Certificazione Unica in caso di lavoratori con più rapporti nel 2025.


Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra