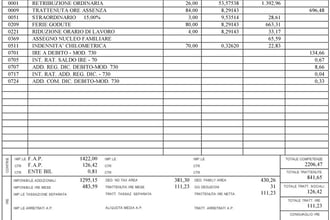
Nuove direttive fiscali ridefiniscono la detassazione degli aumenti dei contratti CCNL, compresi quelli passati, e introducono una flat tax del 15% per lavoro festivo e notturno: chiarimenti, limiti e casi pratici dalla circolare 2/E.
Nuovi chiarimenti fiscali cambiano la busta paga per migliaia di lavoratori, introducendo regimi agevolati decisamente più vantaggiosi rispetto alla tassazione ordinaria. Le ultime indicazioni dall’Agenzia delle Entrate, attraverso la circolare n. 2/E/2026, stabiliscono regole operative e limiti sulle agevolazioni al 5% e 15% per le somme aggiuntive legate sia ai rinnovi dei contratti collettivi sia al lavoro svolto in giorni festivi o notturni. Da oggi, un calcolo scorretto o una verifica superficiale delle condizioni di accesso possono determinare la perdita di benefici fiscali rilevanti.
Il quadro normativo risponde a due esigenze: sostenere il potere d’acquisto dei lavoratori e incentivare un rinnovo rapido degli accordi collettivi, rendendo più appetibili le maggiorazioni per turni e festivi che spesso rappresentano una parte notevole dello stipendio. Tutto questo mantenendo attenzione all’affidabilità, all’esperienza tecnica e all’autorevolezza della fonte normativa.
Questi provvedimenti non riguardano l’intero stipendio: la chiave per massimizzare il vantaggio fiscale è comprendere esattamente a quali voci si applicano, come funziona la somma dei benefici e quali siano potenziali errori da evitare.”
Tassazione agevolata al 5% sugli aumenti contrattuali: regole, limiti e chiarimenti dalla circolare 2/E/2026
L’introduzione della tassazione agevolata al 5% per gli incrementi retributivi a seguito di rinnovo dei contratti collettivi nazionali rappresenta una delle novità fiscali più significative per il 2026. La misura, contenuta nella Legge di Bilancio e dettagliata dalla recente circolare 2/E/2026 dell’Agenzia delle Entrate, ridefinisce il trattamento fiscale per una precisa categoria di lavoratori, fissando regole stringenti sull’applicazione delle agevolazioni.
Destinatari e condizioni d’accesso:
- Lavoratori dipendenti del settore privato, beneficiari di rinnovi dei CCNL sottoscritti tra il 2024 e il 2026;
- Reddito complessivo da lavoro dipendente per il 2025 non superiore a 33.000 euro;
- Somme corrisposte nel corso del 2026, anche se riferite ad aumenti partiti negli anni precedenti (secondo il principio del "cassa allargata").
Quali voci della retribuzione beneficiano dell’imposta al 5%?
L’Agenzia ha chiarito che l’agevolazione si applica solo alla quota retributiva aggiuntiva generata dal rinnovo contrattuale. Ne restano quindi escluse:
- Emolumenti legati a scatti di anzianità;
- Maggiorazioni per straordinari e turni festivi o notturni;
- Indennità di turno, premi una tantum e TFR.
- Le dodici mensilità ordinarie, per la sola parte incrementale derivante da rinnovo del CCNL;
- Tredicesima e quattordicesima, se l’aumento contrattuale incide anche su queste voci;
- Le integrazioni aziendali legate a malattia, maternità, paternità o infortunio, quando l’incremento si riflette anche su tali componenti;
- La parte di superminimo assorbita dall’aumento contrattuale. Se l’aumento CCNL ingloba il superminimo, la relativa quota può rientrare nell’agevolazione.
| Voci Agevolate | Aliquota Agevolata |
| Incrementi tabellari derivanti da rinnovo CCNL (mensilità ordinarie) | 5% |
| Tredicesima, quattordicesima (quota incremento) | 5% |
| Integrazioni su malattia, maternità, infortunio (quando incrementate dall’aumento CCNL) | 5% |
Ripartizione dell’aumento in tranche: in caso di incrementi programmati in più periodi, la detassazione al 5% si applica solo alla quota erogata nel 2026. Gli importi pagati nell’anno precedente rimangono soggetti ad IRPEF ordinaria.
Procedura e gestione pratica:
- Applicazione automatica da parte del datore di lavoro come sostituto d’imposta nella busta paga, senza bisogno di domande specifiche dal lavoratore.
- Il dipendente può rinunciare all’agevolazione (optando per la tassazione ordinaria), condizione che potrebbe convenire con detrazioni d’imposta elevate per spese o carichi familiari che rischierebbero di andare perse con l’imposta sostitutiva.
- Per lavoratori con più datori di lavoro, occorre fornire al sostituto d’imposta tutta la documentazione utile (CU con i redditi 2025; dichiarazione sostitutiva se necessaria) per attestare il rispetto del limite di 33.000 euro.
- Coloro senza sostituto d’imposta (es. lavoratori domestici) recuperano l’agevolazione direttamente con la dichiarazione dei redditi.
L’imposta agevolata sostituisce aliquote ordinarie di gran lunga superiori (dal 23 al 43%), eliminando le addizionali comunali e regionali e determinando un vantaggio medio tra 300 e 900 euro annui a seconda dell’importo dell’aumento contrattuale percepito.
Non sempre il regime agevolato conviene: Per chi ha molte detrazioni fiscali, in casi particolarissimi la tassazione ordinaria può risultare più vantaggiosa. Il calcolo va sempre personalizzato in collaborazione con consulenti del lavoro qualificati o con l’ufficio paghe.
Criteri sintetici e errori frequenti da evitare:
- Verificare puntualmente che l’aumento sia effettivamente riferito al rinnovo del CCNL nazionale e non ad altre fonti;
- Controllare le tematiche della busta paga del 2025 per non superare i limiti reddituali;
- Accertarsi che la quota di superminimo eventualmente assorbita sia inclusa come da chiarimenti della circolare;
- Non fare affidamento sul solo accredito automatico: il lavoratore è tenuto a controllare le voci e segnalare eventuali errori al datore o all’ufficio paghe;
- Evita di conteggiare come agevolabili scatti di anzianità, lavoro straordinario o indennità turni/festivi: restano fuori dall’agevolazione al 5%;
- In caso di rinuncia, formalizzare per iscritto la preferenza per la tassazione ordinaria;
- Per aumenti in più tranche, verificare che sia tassato al 5% solo quanto effettivamente pagato nel 2026.
Flat tax al 15% su lavoro festivo e notturno: come funziona, beneficiari, esempi, errori comuni
Il secondo pilastro del nuovo sistema fiscale riguarda l’imposta sostitutiva al 15% sulle maggiorazioni per lavoro effettuato nei giorni festivi, notturni e in turni specifici, misura anch’essa ufficializzata nella legge finanziaria 2026 e dettagliata dalla circolare 2/E/2026.
Ambito applicativo e platea dei destinatari:
- Titolari di rapporti di lavoro dipendente nel settore privato;
- Limite di reddito annuo da lavoro dipendente fino a 40.000 euro nel 2025;
- Applicazione dell’agevolazione su maggiorazioni relative a lavoro nei giorni festivi, in turni o durante la notte, per un massimo di 1.500 euro di imponibile annuo detassabile.
Tipologie di maggiorazione detassabili:
| Voce | Esempio | Aliquota |
| Maggiorazione per festivi | Pasqua, Natale, ecc. | 15% |
| Maggiorazione per lavoro notturno | Turni o ore notturne come da CCNL | 15% |
| Maggiorazione turni particolari | Secondo previsioni CCNL (sanità, logistica, ecc.) | 15% |
Meccanismo operativo:
- Applicazione automatica nella busta paga su tutte le maggiorazioni spettanti per i soggetti in possesso dei requisiti;
- Detassazione valida per gli importi corrisposti nel corso del 2026 o entro il 12 gennaio 2027 ma riferiti ai festivi del 2026 (principio di cassa allargata);
- Chi lavora in ambiti come turismo, ristorazione, sanità, logistica o pubblico esercizio beneficia di aliquote ridotte su segmenti rilevanti delle proprie competenze annue;
- Sforamenti della soglia di 1.500 euro portano la parte eccedente a essere immediatamente recuperata con tassazione IRPEF ordinaria.
- Impiegato settore commercio, reddito annuo 36.000 euro;
- Maggiorazione CCNL Pasquetta: 30% su 8 ore, paga base 10 euro/ora => 24 euro di maggiorazione nel giorno festivo;
- Flat tax applicata: 24 x 0,85 = 20,40 euro netto rispetto ai circa 18,50 euro ottenibili con tassazione ordinaria 23%;
- Confronto rispetto all’anno precedente: incremento netto su ogni festività lavorata ed effetto cumulativo su più giorni nella stagione turistica/alta stagione.
- Pasquetta, giornata festiva ex lege, equiparata alle altre festività civili;
- I CCNL possono stabilire maggiorazioni diverse (commercio: 30%, lavoro notturno: 50%, turismo/ristorazione minimo 20%), oltre a prevedere bonus stagionali fino a 450 euro;
- I lavoratori hanno diritto in alternativa al riposo compensativo.
- Monitorare le ore lavorate nei festivi/notturni durante tutto l’anno, evitando il superamento della soglia di 1.500 euro di compensi detassabili;
- Controllare ogni mese da busta paga l’effettiva applicazione della detassazione;
- Affidarsi a simulazioni e consulenze tecniche per stimare il vantaggio annuo;
- Valutare l’opzione del riposo compensativo prevista dai CCNL come alternativa più conveniente in caso di intensa attività festiva;
- I benefici non sono cumulabili oltre il limite stabilito, e la parte eccedente torna all’aliquota ordinaria: attenzione alle proiezioni sulla stagionalità.
- Ignorare la soglia di franchigia di 1.500 euro;
- Dimenticare la rinuncia espressa: chi intende optare per la tassazione ordinaria deve comunicarlo formalmente;
- Non verificare la corretta individuazione in busta paga delle somme detassate;
- Sottovalutare l’effetto combinato di altri benefici fiscali, come la detassazione all’1% sui premi di produttività fino a 5.000 euro annui;
- Confondere le somme soggette ad aliquota agevolata con premi una tantum o TFR, che restano tassati alla stregua delle regole generali.
- Consultare sempre la propria situazione fiscale complessiva per evitare esclusioni o perdita di detrazioni;
- Richiedere all’ufficio paghe o al consulente del lavoro una verifica preventiva della busta paga, segnalando tempestivamente inesattezze;
- Conservare puntualmente la documentazione sulla prestazione festiva/notturna;
- Per chi non ha sostituto d’imposta, predisporre le CU e tutte le attestazioni necessarie al recupero in sede di dichiarazione;
- Riferirsi al proprio CCNL per conoscere diritti aggiuntivi, come bonus stagionali e parametri migliorativi;
- Valutare, sulla base dei chiarimenti dell’Agenzia, se l’imposta sostitutiva sia la scelta fiscalmente più vantaggiosa.
Leggi anche
- Detassazione aumenti contratti CCNL (anche passati) e tasse al 15% festivi: nuovi chiarimenti in circolare 2/E Ade
- Nuova tassazione sul lavoro e bonus a Pasqua e Pasquetta 2026: per chi e come cambia prossimo stipendio. Calcoli ed esempi
- Contratto CCNL Laterizi, Manufatti e Cementizi 2025-2028 rinnovato: aumento stipendi, arretrati e miglioramenti


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra