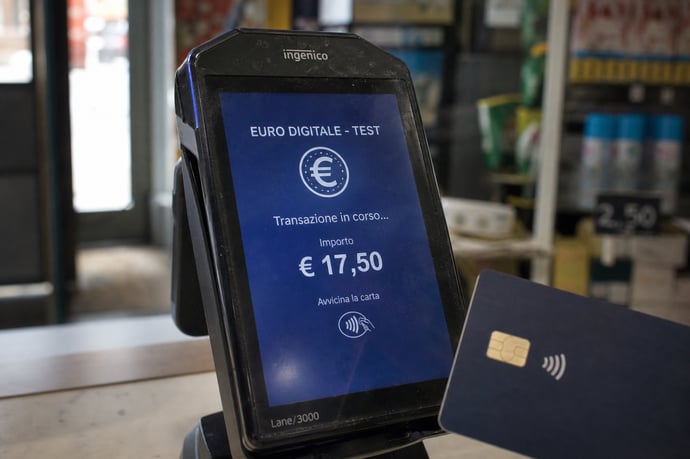
L'euro digitale sta per entrare nella fase di test, coinvolgendo banche e provider selezionati, con particolare attenzione all'Italia. Dalla sperimentazione nasceranno scenari, vantaggi e rischi.
L'avvio della sperimentazione prevista dalla BCE segna una fase determinante per la digitalizzazione della moneta unica europea. L'Eurosistema ha selezionato 36 banche e fornitori di servizi di pagamento dopo una rigorosa selezione tra oltre 50 candidature, conferendo concretezza al progetto di una Central Bank Digital Currency (CBDC) per l'euro che da anni è in fase di studio e design. L'obiettivo dichiarato non è sostituire il denaro contante, ma affiancarlo con una versione elettronica affidabile, sicura, e in grado di rispondere alla crescente domanda di soluzioni di pagamento moderne e integrate.
La sperimentazione dell'euro digitale inizierà nella seconda metà del 2027 e durerà 12 mesi: durante questa fase, una selezione di dipendenti della BCE, delle banche centrali nazionali e degli operatori di mercato saranno i primi a interfacciarsi con la valuta digitale emessa dall'Eurosistema. La scelta dei partecipanti copre l'intero spettro del settore finanziario europeo, includendo primari istituti tradizionali, provider di pagamenti digitali e attori fintech. L'Italia si distingue per l'ampia partecipazione, sintomo di un sistema bancario e di pagamenti attento e reattivo all'innovazione, che si prepara a confrontarsi con i nuovi paradigmi tecnologici delle transazioni finanziarie.
Il progetto pilota della BCE: modalità, tempi e obiettivi
Secondo quanto stabilito dalla BCE, il progetto pilota è una delle tappe più significative dell'evoluzione dell'euro digitale. Dopo un'attenta analisi e la fase di progettazione tecnica avviata nel 2021, la sperimentazione vera e propria prenderà il via nella seconda metà del 2027, coinvolgendo i prestatori di servizi selezionati e circa 10.000 dipendenti del sistema bancario europeo.
L'esperienza avverrà tramite una versione beta della valuta digitale: in questa fase non sarà attribuito valore legale, ma saranno esaminate a fondo le funzionalità operative, la sicurezza delle transazioni e la facilità d'uso, simulando condizioni di pagamento realistiche sia online sia nel mondo fisico. I test riguarderanno:
- pagamenti tra privati (peer-to-peer, P2P)
- transazioni e-commerce
- operazioni presso commercianti convenzionati attraverso POS
Le banche e i provider selezionati: focus sull'Italia
Il coinvolgimento dell'Italia risulta significativo nell'ambito della sperimentazione. Fra i partecipanti selezionati dalla BCE spiccano otto operatori italiani: Banca Monte dei Paschi di Siena, Banca Sella, Isybank, Nexi Payments, Numia, Poste Italiane, UniCredit e Satispay. Questi soggetti coprono ruoli differenti nella filiera dei pagamenti, dagli istituti tradizionali ai player innovativi digitali e fintech, evidenziando la ricchezza dell'ecosistema italiano nel settore.
L'ampia presenza nazionale è stata accolta positivamente anche da Banca d'Italia, che ha sottolineato il senso di responsabilità e apertura all'innovazione dimostrato dalle realtà coinvolte. Il gruppo italiano sarà affiancato da giganti internazionali, tra cui Deutsche Bank, Revolut, Stripe, Adyen, SumUp e Worldline. Il mix di società, con funzioni che vanno dalla distribuzione di wallet digitali alla gestione delle transazioni per gli esercenti, garantirà un approccio sfaccettato, tecnicamente avanzato e rappresentativo delle diverse realtà del contesto europeo.
- Banca Monte dei Paschi di Siena: banca storica con expertise nei servizi retail
- Banca Sella: attenzione costante all'innovazione nei pagamenti
- Isybank: la banca digitale di Intesa Sanpaolo
- Nexi Payments: specialista nei servizi per esercenti e nelle soluzioni POS
- Numia: attore emergente del fintech italiano
- Poste Italiane: operatore di riferimento nei servizi finanziari oltre che nella logistica
- UniCredit: gruppo bancario pan-europeo tra i più rilevanti
- Satispay: piattaforma di pagamento via app, candidata dal Lussemburgo, simbolo di innovazione made in Italy
Come funzioneranno i test dell'euro digitale e chi potrà usarlo
Durante i dodici mesi di sperimentazione, che saranno orchestrati dalla BCE e dalle banche centrali nazionali aderenti, la versione beta della futura valuta digitale sarà destinata esclusivamente agli addetti ai lavori: dipendenti della BCE, delle banche centrali e delle entità selezionate. In questa fase non sarà accessibile al pubblico generale, ma a una platea mirata di circa 10.000 operatori che sperimenteranno le principali funzionalità della moneta digitale.
La fase di test simulerà le condizioni reali dei pagamenti con l'euro digitale. Le modalità prevedono:
- apertura di portafogli digitali sperimentali (wallet) da parte degli utenti coinvolti
- trasferimenti di denaro peer-to-peer (ad esempio tra colleghi o tra impiegati di differenti istituzioni)
- pagamenti presso esercenti selezionati o online, tramite dispositivi mobili e applicazioni dedicate
- integrazione con app bancarie già esistenti e test delle compatibilità operative, sia online che offline
- come distributore, permetterà a dipendenti e tester di gestire i portafogli digitali e avviare pagamenti
- come acquirer, offrirà ai commercianti la possibilità di accettare euro digitali tramite sistemi POS selezionati
- come operatore integrato, svolgerà entrambe le funzioni, simulando il ciclo completo della transazione
L'esito dei test fornirà dati essenziali non solo sulle performance tecniche, ma anche sull'esperienza utente e sulla fruibilità delle novità di pagamento nella quotidianità.
I possibili scenari di utilizzo e impatti sui pagamenti europei
L'adozione della versione digitale della moneta pubblica potrebbe ridefinire l'architettura finanziaria dell'Eurozona. L'introduzione della nuova infrastruttura digitale consentirebbe:
- pagamenti istantanei e più accessibili tra cittadini, aziende e pubbliche amministrazioni
- integrazione facilitata tra wallet digitali, dispositivi mobili e sistemi payment tradizionali (ad es. home banking)
- maggiore autonomia strategica dell'Europa nella gestione dei pagamenti rispetto ai grandi circuiti extra-europei
- incremento della competitività fra operatori di pagamento tradizionali e attori fintech
- pagamenti tra privati senza necessità di intermediari esterni
- transazioni e-commerce con nuova modalità di regolamento diretto
- utilizzo nei pagamenti in presenza, nei negozi fisici selezionati
- impiego per micro-pagamenti e servizi di prossimità (es: mense aziendali, ristoranti, piccoli esercenti)
Dal punto di vista normativo, la piena implementazione dell'euro digitale resta subordinata all'approvazione del relativo quadro legislativo europeo, attualmente oggetto di discussione fra Parlamento, Consiglio e Commissione UE. Questa fase di test fornirà dati e riscontri determinanti per orientare le future scelte di policy.
Leggi anche
- L'Euro digitale entrerà in fase di test tra 6 mesi: chi potranno essere i primi a usarlo e provarlo
- Euro digitale, le condizioni di uso del contante e il limite di 3mila euro della nuova valuta nel regolamento approvato
- Euro digitale approvato il regolamento dal Parlamento Ue, ma la vera notizia non è la moneta ma la sfida a Visa e MasterCard



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra