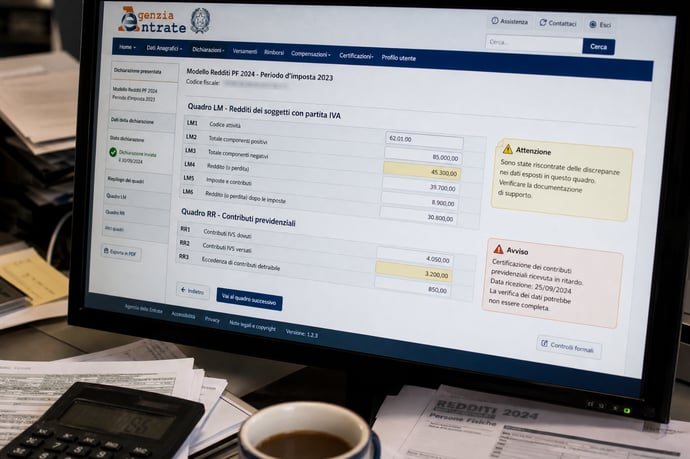
La dichiarazione precompilata per le partite IVA al via il 20 maggio 2026 introduce importanti novità e sfide operative: le novità per contributi previdenziali nel quadro LM e RR, errori frequenti e soluzioni pratiche per una gestione efficace.
E' disponibile da oggi 20 maggio 2026 il modello precompilato online per partite IVA: il sistema di dichiarazione Redditi PF cambia profondamente il modo in cui i professionisti e i titolari di partita IVA in regime forfettario affrontano la principale scadenza fiscale annuale. Per la prima volta, i contributi previdenziali risultano già inseriti nei quadri di riferimento, riducendo la possibilità di errori e eliminando la necessità del calcolo manuale delle deduzioni principali. I dati previdenziali trasmessi dalle casse e dall’INPS sono visibili nel Quadro LM e trasmigrano in automatico nel Quadro RR per alcune categorie. Questo passaggio riduce significativamente il rischio di omettere importi, ma apre anche nuovi interrogativi: cosa succede se parte delle CU (Certificazioni Uniche) sono state inviate dopo il 15 aprile? Come confermato dall’Agenzia delle Entrate, è necessario incrociare i dati con quelli presenti nel proprio Cassetto Fiscale per evitare discrepanze e possibili sanzioni.
Contributi Previdenziali Precompilati nel Quadro LM e RR: Come Funziona, Dati e Impatti Operativi
L’inserimento automatico dei contributi previdenziali riguarda tutti i titolari di partita IVA in regime forfettario: un sistema alimentato da oltre 1,3 miliardi di dati trasmessi da enti esterni, che per la prima volta supera la compilazione manuale dei dati INPS e casse di categoria e poggia su automatismi pensati per accelerare e ridurre gli errori. Vediamo i dettagli tecnici e quali impatti ne derivano sulle operazioni quotidiane del professionista.
- Quadro LM: raccoglie tutti i contributi previdenziali obbligatori versati alle casse di previdenza private (architetti, ingegneri, commercialisti...) o alla Gestione Separata e Artigiani-Commercianti dell’INPS. Se l’iscrizione è contemporanea a più casse, ogni importo viene allocato in modo distinto e trasparente.
- Quadro RR (per artigiani e commercianti): riceve direttamente i dati comunicati dall'INPS. Ogni dato viene importato per identificativo fiscale, evitando la necessità di inserire manualmente importi già presenti nei bollettini o negli F24. In caso di gestione doppia (magari per chi opera come coadiuvante), l’importazione copre tutte le posizioni legate al codice fiscale personale.
- Eliminare la ridondanza di dati: negli anni precedenti, la principale deduzione fiscale concessa al regime forfettario, i contributi obbligatori, era oggetto di conteggi manuali e frequenti errori di trascrizione, con rischio di omessa deduzione o errori nel calcolo delle somme dovute.
- Ridurre il rischio di duplicazione: i vecchi sistemi spesso portavano a errori formali come il doppio inserimento dell’importo (sia nei quadri fiscali che nelle copie di F24), con conseguenze negative su rimborsi, deduzioni e potenziale accertamento da parte dell’Agenzia.
- Aumentare la rapidità di controlli interni e affidabilità: soprattutto per i soggetti che vedono interfacciarsi più fonti (INPS, casse di categoria, comunicazioni dei sostituti d’imposta).
Impatto operativo sugli utenti:
- I professionisti e gli autonomi possono finalmente concentrarsi sui dati reali, senza più dover sommare manualmente versamenti mensili o trimestrali.
- Vengono ridotte le contestazioni legate ad importi divergenti tra dichiarazione INPS e autodichiarazione fiscale, grazie a un allineamento sempre più stretto tra le banche dati.
- Le deleghe a intermediari e CAF diventano più snelle, poiché la base informativa fornita all’operatore è molto più completa e affidabile sin dalla prima apertura della dichiarazione.
Cosa bisogna concretamente fare per confermare la corretta deduzione:
- Accedere nella propria area riservata del sito dell’Agenzia delle Entrate.
- Consultare il Quadro LM e, se pertinente, il Quadro RR.
- Verificare la presenza, la correttezza e la coerenza delle somme importate riguardo ai contributi obbligatori versati.
- Se si riscontra una discrepanza rispetto agli F24 o alle ricevute INPS/cassa professionale, il controllo deve essere fatto incrociando i dati con quelli disponibili nel Cassetto Fiscale, come raccomandato nel provvedimento Agenzia Entrate del 28 aprile.
- Eventuali correzioni possono essere gestite attraverso la funzione di modifica o evidenziate all’intermediario in fase di dichiarazione, per evitare errori di deduzione.
| Quadro | Dati precompilati | Eventuali verifiche |
| LM (contributi obbligatori) | Importo versato in base a F24/INPS/cassa | Incrocio con Certificazioni Uniche e Cassetto Fiscale |
| RR (artigiani/commercianti) | Dati importati da INPS | Verifica con estratti conto gestione INPS |
La spinta normativa verso la precompilazione mira a uniformare l’esperienza degli utenti e ad aumentare la compliance spontanea, anche sulla scia delle recenti modifiche del Decreto Fiscale 38/2026 e dei provvedimenti ufficiali pubblicati dall’Agenzia lo scorso aprile.
Accesso al Modello Redditi PF 2026, Verifiche, Errori Comuni e Soluzioni Pratiche
L’accesso alla propria dichiarazione Redditi PF 2026 avviene esclusivamente dall’area riservata online, servendosi di credenziali digitali SPID, CIE o CNS. I passaggi da seguire, una volta autenticati, sono:
- Scelta del modello Redditi Persone Fisiche dalla sezione “Scegli dichiarazione”. In automatico viene caricata l’ultima versione aggiornata al 2026, comprensiva di tutte le informazioni precaricate disponibili dal Fisco.
- Visualizzazione dei quadri LM e RR: in queste sezioni il contribuente può subito rilevare quali versamenti previdenziali sono già stati trasferiti dai rispettivi enti.
- Controllo della sezione informativa: qui vengono riepilogati importi caricati automaticamente e, separatamente, ogni dato che l’Agenzia non ha potuto collocare nei quadri per carenze documentali o incongruità dichiarative.
- Omissioni di importi versati dopo la data di aggiornamento automatico: ad esempio contributi pagati a saldo per annualità precedenti o F24 del secondo trimestre non ancora registrati.
- Duplicazione di importi nei quadri diversi: il versamento dello stesso contributo, se presente sia in LM che in RR, non deve essere portato a deduzione più di una volta. La verifica puntuale va sempre fatta sui totali di ogni sezione.
- Assenza di incrocio manuale tra dati di Cassetto Fiscale e dati precaricati quando la CU è stata inviata dopo il 15 aprile: come richiede il provvedimento ufficiale, in presenza di invii tardivi resta l’obbligo di verifica sostanziale, pena la formazione di differenze che possono attirare controlli autoliquidativi e aumentare la probabilità di ricevere richieste di rettifica.
- Confusione tra contributi obbligatori e volontari: i secondi non sono mai deducibili dal reddito forfettario e, in caso di inserimento erroneo, rischiano di esporre il contribuente a sanzioni e recuperi fiscali.
- Mancata segnalazione di discordanze all’intermediario o in sede di invio: laddove l’utente deleghi a CAF o professionista la trasmissione, deve esplicitare chiaramente le eventuali anomalie sui dati, per evitare deduzioni errate o mancata comunicazione di rettifiche.
- Quando mancano importi tra i dati precompilati: verificare nel Cassetto Fiscale la presenza dell’F24 di riferimento o ottenere dalla cassa professionale l’attestazione di pagamento, quindi intervenire manualmente nel quadro per inserire le somme mancanti.
- Prevenire la doppia deduzione: ogni importo versato va indicato una sola volta. In caso di dubbio, confrontare il totale dedotto con l’ammontare degli F24 presentati per l’anno d’imposta di riferimento.
- Se la CU è arrivata dopo il taglio del 15 aprile: ignorare il dato precompilato non basta; è necessario integrare o rettificare a mano i dati della dichiarazione, basandosi sui documenti effettivi e scaricando la CU dal Cassetto Fiscale come fonte attendibile per l’aggiornamento della dichiarazione.
- Per errori notati dopo l’invio: fino al termine previsto dalle norme (generalmente alcune settimane dalla data di apertura dell’invio) è possibile annullare la dichiarazione da web una sola volta e trasmettere una versione corretta. Successivamente, si deve ricorrere al modello Redditi correttivo o, nei casi previsti, al modello integrativo tramite intermediario, secondo le scadenze aggiornate dalla normativa vigente.
- Conservare tutta la documentazione fiscale (F24, attestazioni cassa, CU, ricevute digitali) almeno per cinque anni, a tutela rispetto a controlli successivi.
- In caso di dubbio sull’entità delle somme da dedurre, rivolgersi a un intermediario abilitato esperto in dichiarazioni forfettarie.
- Effettuare un test di simulazione di saldo e deduzione usando i simulatori online messi a disposizione dai portali fiscali e dalle stesse software house utilizzate da CAF e consulenti.
Leggi anche
- Precompilata partite iva: istruzioni e diversi problemi da risolvere nella dichiarazione al via oggi 20 maggio
- Richieste modifiche al pignoramento e trattenute su fatture e compensi alla PA di partite iva se hanno debiti
- Rimborsi spese partite ive e professionisti, se sono analitici non pagano più le tasse tranne l'iva


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra