Revolut, Trade Republic e BBVA crescono in Italia con tassi al 3% e milioni di utenti. Ma il modello è lo stesso che ha già affondato Illimity, Smart Bank e Banca Progetto.
Brad Pitt guarda in camera e invita gli italiani a non lasciare il denaro fermo. Non è un film, è la campagna con cui Trade Republic, fintech tedesca nata come broker a basso costo, prova a trasformarsi in banca quotidiana per milioni di risparmiatori italiani. Il messaggio è semplice: conto gratuito, carta, investimenti a partire da un euro e il 3% sulla liquidità per i nuovi clienti. È la fotografia più efficace di un'offensiva che sta cambiando il mercato finanziario italiano. Ma dietro ai numeri di crescita, ai tassi allettanti e alle campagne pubblicitarie con celebrità internazionali, si nasconde un interrogativo che pochi si stanno ponendo: il modello di business è davvero diverso da quello che in Italia ha già portato al fallimento tre banche digitali negli ultimi anni?
L'offensiva delle fintech straniere: i numeri della crescita
Il terreno per l'espansione delle fintech estere in Italia è particolarmente fertile. Dopo anni in cui i conti correnti tradizionali hanno riconosciuto poco o nulla ai correntisti, la remunerazione della liquidità è diventata il cavallo di Troia della concorrenza digitale.
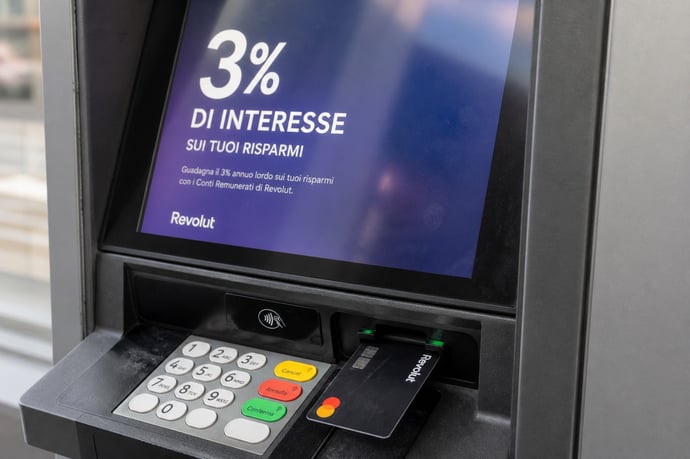
BBVA, il gruppo bancario spagnolo appena diventato tra i main sponsor dell'Inter, propone il 3% lordo per i primi sei mesi sul saldo, oltre al cashback, e continua a crescere. Trade Republic offre il 3% fino a 50mila euro ai nuovi clienti. Klarna, conosciuta soprattutto per il buy now pay later, ha allargato il raggio d'azione al risparmio: il suo deposito vincolato supera il 3% di tasso annuo lordo per chi lo mantiene almeno 48 mesi.
Il caso più vistoso è Revolut. Il gruppo britannico ha chiuso il 2025 con 68,3 milioni di clienti nel mondo, 4,5 miliardi di sterline di ricavi e 1,7 miliardi di utile ante imposte. In Italia ha superato i cinque milioni di utenti e lavora per diventare il conto principale, non più soltanto la carta da usare all'estero.
A questi si aggiungono Scalable Capital, che remunera la liquidità accompagnando il cliente verso ETF e piani di accumulo, N26 con la sua semplicità del conto mobile, Bunq, neobanca olandese da 20 milioni di utenti europei che ha appena aperto una succursale a Milano con crescita del 200% dei clienti italiani, e la francese Deblock, che unisce IBAN, carta e wallet cripto in un'unica applicazione.
La strategia: il tasso alto come porta d'ingresso
Il meccanismo che accomuna tutte queste realtà è sempre lo stesso. Il margine iniziale costa, ma compra attenzione, dati e una relazione da ampliare nel tempo. Prima catturano il risparmio con un tasso promozionale sopra la media di mercato. Poi cercano di conquistare pagamenti, investimenti, credito e stipendio. Non arrivano con sportelli, insegne e casseforti, ma con un'app, un IBAN e soprattutto un tasso che nessuna banca tradizionale italiana può permettersi di offrire nel medio periodo.
È esattamente questo il punto su cui vale la pena riflettere: un tasso del 3% pagato su depositi liquidi non è sostenibile all'infinito. È una spesa di acquisizione clienti, non un rendimento strutturale legato alla reale capacità dell'istituto di generare margini da quei capitali. Prima o poi, quella spesa deve essere ripagata da qualcos'altro: commissioni su altri servizi, vendita di prodotti di investimento, cross-selling assicurativo, o semplicemente margine sulla massa di depositi una volta scaduta la promozione.
Le vittime italiane dello stesso modello
Ed è qui che la storia recente italiana offre una lezione che meriterebbe più attenzione. L'Italia ha prodotto diverse challenger bank negli ultimi anni, e quasi nessuna è riuscita a imporsi senza attraversare crisi profonde.
Smart Bank, nata nel 2022 dall'acquisizione di Banca del Sud da parte del gruppo finanziario Cirdan, è in amministrazione straordinaria dal dicembre 2023. La liquidazione della capogruppo è stata sospesa dal Tar fino al 4 agosto, decisione che non ha riguardato direttamente Smart Bank, che rimane comunque affidata agli organi commissariali.
Banca Progetto, specializzata nel credito alle piccole imprese e nei finanziamenti garantiti, è stata prima sottoposta ad amministrazione giudiziaria per carenze nei controlli sui prestiti, pur senza dipendenti indagati, e poi commissariata dalla Banca d'Italia.
Il caso più emblematico è però Illimity. La banca digitale, fondata da Corrado Passera e salutata al debutto come il possibile campione italiano del fintech, ha accumulato perdite e svalutazioni fino all'acquisizione da 298 milioni di euro da parte di Banca Ifis e alla conseguente uscita dalla Borsa. Un epilogo particolarmente significativo perché Illimity non era un progetto improvvisato: aveva un fondatore con credenziali importanti, capitali consistenti e un posizionamento chiaro. Eppure il modello non ha retto.
Perché il confronto è pertinente
A prima vista, paragonare Revolut o Trade Republic a Smart Bank o Illimity può sembrare eccessivo. Le fintech straniere hanno scale molto più grandi, basi utenti internazionali, diversificazione geografica dei rischi. Ma il meccanismo economico di fondo è identico: crescita aggressiva finanziata da margini iniziali negativi o compressi, puntando su un'espansione dei servizi che dovrebbe ripagare l'investimento iniziale nel medio-lungo periodo.
Le challenger bank italiane fallite non sono crollate per un singolo errore isolato, ma per la combinazione di crescita rapida, margini compressi, controlli interni non sempre adeguati alla velocità di espansione e un contesto regolatorio che alla fine chiede conto della sostenibilità del modello. Non è un caso che anche Revolut, il più grande e il più aggressivo tra i nuovi arrivati, abbia già ricevuto una multa di 11,5 milioni di euro dall'Antitrust italiana, che ha contestato carenze di trasparenza su alcuni servizi di investimento e bancari. Revolut ha annunciato ricorso, ma il precedente segnala che anche i giganti del fintech non sono immuni da problemi di compliance quando la crescita corre più veloce dei controlli.
Il paradosso italiano: chi resiste con un modello diverso
C'è un'eccezione interessante in questo scenario, ed è tutta italiana. Satispay, nata per aggirare i circuiti delle carte nei piccoli pagamenti, conta oggi 6,5 milioni di utenti e 450mila esercenti. A differenza delle fintech straniere in forte espansione, Satispay non raccoglie depositi né concede credito, il che le permette di crescere senza esporsi agli stessi rischi regolatori e patrimoniali delle banche digitali.
Ora Satispay sta cambiando pelle: ha lanciato carte su circuito Mastercard e prepara l'accesso dall'app a oltre mille azioni ed ETF, con investimenti da un euro. Non è ancora una banca in senso tecnico, ma la direzione è chiara: diventare una piattaforma finanziaria completa, evitando però di replicare esattamente il modello di raccolta aggressiva sui depositi che ha già mietuto vittime italiane.
Cosa significa per chi sta valutando queste offerte
Non significa che la tecnologia straniera sia immune dai rischi, né che un tasso promozionale basti automaticamente a fare una buona banca. Il confronto tra fintech straniere di successo e fallimenti italiani ha già prodotto un risultato positivo per i consumatori: ha costretto il mercato italiano a rendere più semplice l'accesso ai servizi finanziari, come dimostra proprio il caso Satispay.
Ma chi sceglie oggi di spostare i propri risparmi verso un conto remunerato al 3% dovrebbe considerare alcuni elementi concreti prima di procedere. Verificare sempre se il tasso è promozionale o strutturale, e per quanto tempo resta valido. Controllare quale fondo di garanzia sui depositi protegge il proprio capitale, e in quale paese ha sede legale l'istituto che offre il servizio. Non concentrare tutta la liquidità in un unico operatore nuovo sul mercato, indipendentemente da quanto sembri solido oggi.
La battaglia tra fintech, come sottolinea chi osserva il settore, non si combatte più per aprire una filiale nella via principale, ma per diventare l'icona che il cliente apre per prima sul telefono. È una battaglia reale, con vincitori concreti nel breve periodo. Ma la storia recente italiana, da Illimity a Smart Bank fino a Banca Progetto, ricorda che vincere la battaglia dell'acquisizione clienti non garantisce di vincere quella, più lunga e più difficile, della sostenibilità nel tempo.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra