Rottamazione quinquies, adesioni molto basse: è corsa ai correttivi e cambiamenti prima della scadenza
La rottamazione-quinquies 2026 registra adesioni molto basse, sollevando interrogativi sulle procedure e le criticità del sistema. In arrivo cambiamenti e strategie per favorire risposte più efficaci prima della scadenza.
Mancano solo pochi giorni e la corsa contro il tempo si fa sentire: il 30 aprile rappresenta una scadenza decisiva per migliaia di contribuenti italiani. Le adesioni alla misura di definizione agevolata introdotta dalla Legge di Bilancio 2026 sono risultate molto inferiori alle aspettative. La platea potenziale supera i 7,5 milioni di contribuenti coinvolgibili, ma al momento meno del 13% ha presentato domanda, con circa un milione di richieste formalizzate alle soglie della deadline. Questa situazione apre la porta a una rinnovata attenzione da parte del legislatore e dell’Agenzia delle Entrate, che valutano correttivi e possibili modifiche per renderla più efficace e attrattiva.
La posta in gioco è rilevante non solo per chi deve sanare posizioni debitorie, ma per l’intero sistema di riscossione italiano. Il contrasto tra opportunità offerta e basso tasso di adesione solleva interrogativi tecnici e pratici: cos’ha frenato l’interesse? La procedura appare inadeguata? Ci sono barriere operative o comunicative? L’analisi delle cause, insieme agli scenari che si stanno delineando, è oggi al centro del confronto in ambito fiscale.
Chiunque voglia beneficiare della sanatoria deve valutare attentamente tempistiche, obblighi, vantaggi e criticità. Comprendere a fondo i criteri di ammissibilità, la natura dei debiti coinvolti e le concrete modalità di adesione, permette di evitare gli errori più comuni e di prendere scelte consapevoli. La finestra per intervenire e modificare domanda o prospetto informativo è ancora aperta, ma il margine di manovra è ridotto e ogni passaggio va pesato con attenzione.
I nodi principali ruotano intorno all’urgenza della scadenza, al contesto di sfiducia generato dalle esperienze delle precedenti rottamazioni e alle incertezze circa la reale convenienza della misura. È su queste specificità che il dibattito si concentra e che la normativa è chiamata a intervenire con nuove strategie e risposte concrete, a beneficio di utenti e sistema tributario.
Rottamazione-quinquies: procedure, condizioni e criticità delle basse adesioni
La definizione agevolata denominata Rottamazione-quinquies offre la possibilità di estinguere debiti fiscali e contributivi affidati all’Agente della riscossione tra il 1° gennaio 2000 e il 31 dicembre 2023, attraverso il pagamento del solo capitale e delle spese relative alle procedure, con l’azzeramento di sanzioni, interessi di mora e aggio.
Per comprendere la portata e le opportunità, è necessario addentrarsi negli aspetti tecnici e operativi:
- Debiti ammessi: solo quelli per omesso versamento di imposte (risultanti da dichiarazioni e controlli automatici/formali) e contributi INPS (con esclusione di quelli oggetto di accertamento); incluse sanzioni amministrative per violazioni al codice della strada (ma solo irrogate dalle Prefetture, escluse quelle dei Comuni).
- Debiti esclusi: multe comunali, cartelle TARI e bollo auto regionale, avvisi di accertamento, posizioni già regolarmente rateizzate alla data del 30 settembre 2025.
- Platee particolari: sono inclusi anche debiti già oggetto di precedenti rottamazioni decadute (prime tre e “saldo e stralcio”) e di Rottamazione-quater o riammissione decaduta entro settembre 2025.
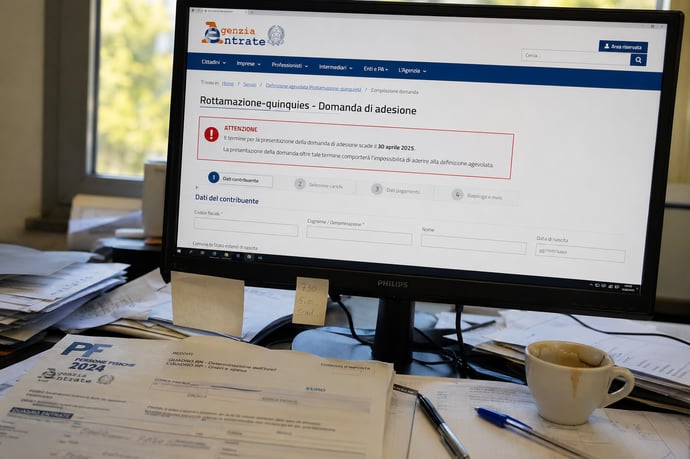
- Procedura di adesione: obbligatoria trasmissione telematica tramite il sito di Agenzia delle Entrate-Riscossione, accesso via area riservata con identificativi digitali (SPID, CIE, CNS) o area pubblica con documentazione di riconoscimento.
| Opzione di pagamento | Scadenze | Note |
| Unica soluzione | 31 luglio 2026 | No interessi |
| Rateizzazione (fino a 54 rate bimestrali) | Prima rata: 31 luglio 2026 Seconda: 30 settembre 2026 Terza: 30 novembre 2026 Dalla quarta in poi: ogni due mesi fino a maggio 2035 |
Interessi annui 3% dal 1° agosto 2026. Rata minima 100 euro |
Questa struttura è pensata per agevolare chi non dispone di risorse immediate, ma richiede un impegno a lungo termine fino a 9 anni.
La procedura si articola in queste fasi:
- Richiesta e verifica del prospetto informativo
- Presentazione domanda online, selezione debiti e modalità di pagamento
- Ricezione comunicazione esito dall’Agenzia, entro il 30 giugno 2026
- Pagamento secondo scadenze stabilite (decadenza immediata senza tolleranza su ritardi).
Nell’ambito delle cause delle basse adesioni alla rottamazione quinquies 2026, emergono vari fattori:
- Delusione dalle precedenti rottamazioni (quater e precedenti sanatorie), spesso percepite come complicate o inapplicabili alle singole situazioni
- Scarsa comunicazione sui vantaggi effettivi e sull’impegno pluriennale richiesto
- Timore di perdere un giudizio in corso: molti carichi “rottamabili” sono oggetto di contenziosi, e chi aderisce deve rinunciare formalmente alla lite, rischiando di compromettere una causa con esito forse favorevole
- Rigidità nella scadenza senza margini di tolleranza: saltare una rata comporta la decadenza immediata e la perdita di tutti i benefici
- Incertezza sulla reale capacità di sostenere i pagamenti su un arco temporale così lungo.
Dal punto di vista normativo e tecnico, il provvedimento richiama l’esigenza di attenersi scrupolosamente alle procedure dettate dai riferimenti primari, nonché dalle ultime circolari interpretative di Agenzia delle Entrate e INPS. In caso di carichi oggetto di giudizi pendenti, occorre tenere presente che la presentazione della domanda sospende il giudizio solo fino al pagamento della prima rata o dell’unica soluzione e la rinuncia al contenzioso è obbligatoria.
La trasparenza e la correttezza nella fase di adesione si riflettono anche nella necessità di valutare con attenzione la sostenibilità del piano di rimborso, tenendo conto del proprio flusso di cassa e della necessità di evitare insolvenze che avrebbero effetto immediato e irreversibile.
Cambiamenti, correttivi in arrivo e strategie per incentivare l’adesione prima della scadenza
Analizzando il deludente riscontro in termini di domande, l’Amministrazione finanziaria sta valutando diverse ipotesi di correttivi e modifiche operative per aumentare l’attrattività del provvedimento e favorire uno sprint finale delle adesioni. L’urgenza è dettata sia dalla volontà di recuperare risorse per le casse pubbliche, sia dalla pressione delle associazioni di categoria e dall’analisi degli errori commessi fin qui nella comunicazione e nell’attuazione della misura.
Le principali strategie allo studio si articolano su più fronti:
- Estensione delle tipologie di carichi ammissibili: una delle modifiche più attese riguarda l’inclusione anche di debiti oggi esclusi, come le sanzioni amministrative locali (ad esempio, multe comunali) e carichi legati a tributi locali.
- Maggiore flessibilità nelle rateizzazioni: si valuta un ulteriore allungamento del piano rateale o la riduzione della rata minima sotto i 100 euro, per agevolare la platea più fragile.
- Riapertura dei termini o proroga della scadenza: l’ipotesi di un’estensione temporale, sulla scia di quanto già avvenuto in precedenti definizioni agevolate, rappresenta un’opzione per recuperare indecisi e ritardatari.
- Incremento della comunicazione istituzionale: miglioramento e personalizzazione delle FAQ, campagne informative più serrate e semplificate, servizi di assistenza più efficienti nelle fasi di accesso e presentazione domanda.
- Revisione dei meccanismi di decadenza: ipotesi di reintegra parziale dei benefici in caso di ritardo lieve, o di tolleranza minima per errori materiali in fase di pagamento, al fine di ridurre la rigidità che caratterizza la definizione attuale.
- Controllo immediato del prospetto informativo per verificare l’esatto importo e le cartelle rottamabili
- Ricontrollo della documentazione anagrafica e fiscale prima dell’invio della domanda
- Scelta ponderata tra pagamento unico e rateazione, con simulazione degli impatti finanziari e verifica della capacità di rimborso
- Attenta valutazione della convenienza alla rinuncia a contenziosi pendenti, anche consultando esperti o intermediari abilitati
- Monitoraggio assiduo della propria posizione tramite area riservata, per intercettare tempestivamente eventuali anomalie o rigetti da parte dell’Agenzia.
Infine, per sostenere una maggiore affidabilità e autorevolezza della misura, il legislatore valuta iniziative di consultazione con enti e associazioni di contribuenti, così da recepire le reali necessità e preferenze della platea destinataria. In parallelo, si sta rafforzando la collaborazione con INPS e con le software house di assistenza fiscale, per ottimizzare le piattaforme digitali e semplificare la user experience.
La ridefinizione della rottamazione quinquies passa quindi da scelte tecniche, normative e comunicative che mirano ad abbattere barriere, offrire nuove garanzie e garantire un accesso più ampio e sostenibile. L’obiettivo è quello di uscire dall’impasse delle basse adesioni e restituire senso e valore a una misura nata per favorire la compliance e il recupero del gettito fiscale senza penalizzare i contribuenti in difficoltà.
Leggi anche
- Rottamazione quinquies, adesioni molto basse: è corsa ai correttivi e cambiamenti prima della scadenza
- Rottamazione quinquies, check list e le ultime considerazioni da fare per chi non avesse ancora scelto entro scadenza 30 aprile
- Nuovi orari e giorni di assistenza dell'Agenzia delle Entrate per i contribuenti in fase di avvio


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra