Il nuovo decreto fiscale introduce modifiche alla rottamazione quater e quinquies: dal quadro normativo attuale alle novità su riaperture, proroghe, impatti su scadenze, tolleranza nei pagamenti e prospettive della pace fiscale.
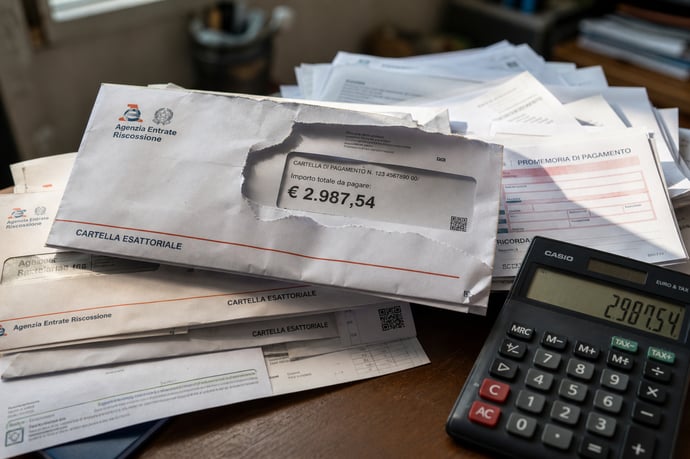
L’attuale discussione in Parlamento sul nuovo decreto fiscale rappresenta uno snodo decisivo per la regolamentazione delle definizioni agevolate delle cartelle esattoriali come riporto il noto e autorevole quotidiano Il Messaggero.. Dopo la chiusura delle prime finestre applicative, la tematica della riapertura delle procedure di definizione («rottamazione») per molte posizioni debitorie irrisolte torna al centro dell’agenda istituzionale. In particolare, vengono esaminate importanti proposte di modifica sulle regole di accesso e sulle tempistiche relative alle procedure note come «quater» e «quinquies», con il chiaro intento di favorire la regolarizzazione di debiti fiscali da parte di soggetti che hanno incontrato difficoltà a rispettare le precedenti scadenze.
Il confronto politico e tecnico ha per obiettivo sia l’incremento del gettito recuperabile tramite la riscossione, sia l’offerta di ulteriori strumenti di tutela ai contribuenti, anche nell’ottica di attenuare il peso economico delle situazioni debitorie. Scelte di questo tipo rispondono all’esigenza di rendere più inclusivo il sistema, ampliando il perimetro dei soggetti che possono beneficiare di agevolazioni e dilazioni, e introducendo margini di tolleranza aggiuntivi nei pagamenti, come richiesto da diverse forze politiche.
Il quadro normativo attuale di rottamazione quater e quinquies
La disciplina vigente in materia di definizioni agevolate dei carichi tributari e contributivi è stata progressivamente modellata mediante interventi normativi che ne hanno ampliato di volta in volta l'ambito oggettivo e soggettivo. La «rottamazione quater», varata con la legge 29 dicembre 2022, n. 197 (art. 1, commi 231-252), ha consentito ai contribuenti di estinguere i debiti iscritti a ruolo saldando solo la quota capitale e le spese di procedimento, con l'esclusione di sanzioni, interessi e aggio relativi a ruoli affidati a partire dal 2000 fino al 30 giugno 2022.
In seguito, si è introdotta la «rottamazione quinquies», regolata dalla legge di Bilancio 2026, n. 199/2025 (art. 1, commi 82-101), che ha esteso la possibilità di definizione agevolata anche ai carichi affidati all’Agente della riscossione entro il 31 dicembre 2023. La procedura consente di presentare domanda con modalità telematiche e di scegliere tra il pagamento in unica soluzione o un piano di rateazione fino a 54 rate bimestrali distribuite su 9 anni. Specifiche categorie di debiti – come gli importi derivanti da omesso versamento di tributi e contributi previdenziali INPS – possono rientrare nella procedura, ma restano alcune esclusioni, tra cui le somme già regolate mediante la «quater» per le quali risulti la regolarità dei pagamenti.
La scelta del legislatore di proporre definizioni agevolate ricorrenti mira a creare un meccanismo di riduzione degli oneri accessori che incentivi la chiusura delle posizioni pendenti, senza compromettere il principio di equità del sistema. Tuttavia, il rischio rimane quello di favorire l’attesa di nuovi interventi da parte di contribuenti inadempienti, con possibili ricadute sugli obiettivi di stabilità delle entrate pubbliche.
La disciplina vigente prevede la perdita di tutti i benefici in caso di mancato rispetto delle scadenze, con conseguente riattivazione delle ordinarie misure di riscossione: sono infatti dovute nuovamente sanzioni e interessi arretrati, secondo una logica fortemente deterrente verso i mancati pagamenti.
Principali novità del decreto fiscale: riapertura e proroghe
Attualmente, presso le Commissioni parlamentari, sono in esame più di 400 emendamenti relativi alle procedure di definizione agevolata. La questione più rilevante è la riapertura della finestra per la «rottamazione quater»: una proposta prevede di consentire a quanti non hanno potuto rispettare le rate più recenti (novembre 2025 e febbraio 2026) di effettuare i versamenti considerandoli comunque tempestivi se completati entro il 31 maggio 2026. In questo modo, si cerca di evitare la decadenza automatica e di offrire una soluzione concreta a chi, per ragioni documentate, ha subito ritardi lievi.
Per la «rottamazione quinquies», l’ipotesi più avanzata in Parlamento prevede invece di spostare il termine di adesione dal 30 aprile al 30 giugno 2026, estendendo così la platea dei contribuenti e offrendo un periodo aggiuntivo di valutazione e preparazione. Entrambe le iniziative puntano anche a introdurre per la «quinquies» quei cinque giorni lavorativi di tolleranza già previsti per la «quater»: una maggiore flessibilità che evita la perdita dei benefici per ritardi minimi nell’accredito delle rate.
Tra le ulteriori innovazioni proposte vi sono:
- Possibilità di accesso facilitato per soggetti sottoposti a controlli o accertamenti fiscali;
- Coinvolgimento di carichi fiscali riferiti a enti locali e regioni, mediante specifiche delibere di adesione;
- Previsione di modalità di pagamento più snelle e compatibili con le esigenze dei lavoratori del settore pubblico, con eventuali meccanismi di compensazione per debiti fiscali.
Impatto delle modifiche sulle scadenze e tolleranza nei pagamenti
L’introduzione delle nuove misure di flessibilità in fase di pagamento rappresenta un cambiamento significativo rispetto al passato. Sia per la «quater» sia per la «quinquies», le proposte in discussione includono:
- Riapertura delle scadenze: consentire versamenti delle rate arretrate entro il 31 maggio 2026 per non perdere i benefici precedenti;
- Estensione della finestra temporale di adesione: con lo spostamento del termine ultimo per aderire alla quinquies dal 30 aprile al 30 giugno 2026;
- Tolleranza di cinque giorni lavorativi: validità dei pagamenti effettuati entro tale margine dalla scadenza, già ereditata dalla disciplina della quater.
Questa impostazione trova giustificazione nella necessità di rendere effettivamente accessibile e favorevole l’adesione alle definizioni agevolate, riconoscendo la complessità della gestione del debito fiscale in situazioni di tensione finanziaria personale o aziendale. La rateizzazione lunga (fino a 54 rate bimestrali per la «quinquies») resta una delle soluzioni adottate per coniugare la sostenibilità del piano di pagamento a un gettito certo per la collettività.
Estensione della rottamazione quinquies: carichi affidati agli enti locali e AdER
Un nodo tra i più delicati riguarda l’inclusione dei carichi fiscali affidati all’Agenzia delle Entrate-Riscossione dagli enti locali (Comuni e Regioni) nella rottamazione quinquies, oggi esclusi nella normativa vigente. Tra le proposte di modifica spicca la possibilità, per enti territoriali e casse previdenziali, di optare per l’adesione alla procedura – previa apposita delibera da adottare e comunicare entro il 31 luglio 2026.
Le modalità attuative saranno determinate da un provvedimento direttoriale dell’Agenzia delle Entrate, da emanarsi entro il 30 giugno 2026. Questa estensione della platea mira ad agevolare l’incasso di crediti di difficile recupero da parte delle amministrazioni locali e a consentire a cittadini e imprese di sanare debiti relativi a tributi comunali e regionali in modo coordinato rispetto agli altri carichi.
- Per gli enti locali l’iniziativa si traduce in maggiori possibilità di rientro di somme iscritte a ruolo e spesso di difficile riscossione attraverso canali ordinari;
- Per i contribuenti rappresenta la possibilità di definire in maniera agevolata posizioni diverse con un unico percorso e calendario di pagamento;
- Per i professionisti, l’allargamento delle tutele impone l’esigenza di una mappatura accurata delle posizioni, specie per chi abbia dovuto gestire in passato procedure di rateazione ordinarie decadute.
Decadenza, remissione e conseguenze per i contribuenti
Il rischio di perdita dei benefici derivanti dalla definizione agevolata rimane uno degli elementi centrali della disciplina. In caso di omesso o insufficiente versamento di due rate, o dell’ultima rata prevista dal piano di pagamento, si verifica la decadenza automatica: le somme già versate sono considerate acconti, e torna applicabile il regime ordinario (inclusivi di sanzioni e interessi). Questo principio, già presente nella normativa originale, è esteso anche alla nuova disciplina della «quinquies».
Una delle principali novità emerse nel dibattito parlamentare riguarda la possibile introduzione di forme di remissione in bonis per coloro che sono decaduti dalle precedenti procedure (sia rateizzazioni ordinarie sia definizioni agevolate). Queste potrebbero consentire il rientro rispettando determinati adempimenti, spesso con pagamenti dell’arretrato e con la possibilità di dilazionare gli importi residui fino a 54 rate bimestrali, riducendo così l’impatto delle sanzioni accessorie.
In sintesi, la strategia legislativa in fase di definizione tende ad evitare che piccoli o occasionali ritardi possano annullare i vantaggi della pace fiscale concessa. Tuttavia, la massima attenzione va posta alle modalità di monitoraggio e verifica delle condizioni, per non generare iniquità ai danni dei contribuenti più diligenti.
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra