Rottamazione Quinquies, regole e novità su definizione agevolata, rateizzazione, scadenze e decadenza spiegate dalle nuove FAQ dell’Agenzia delle Entrate
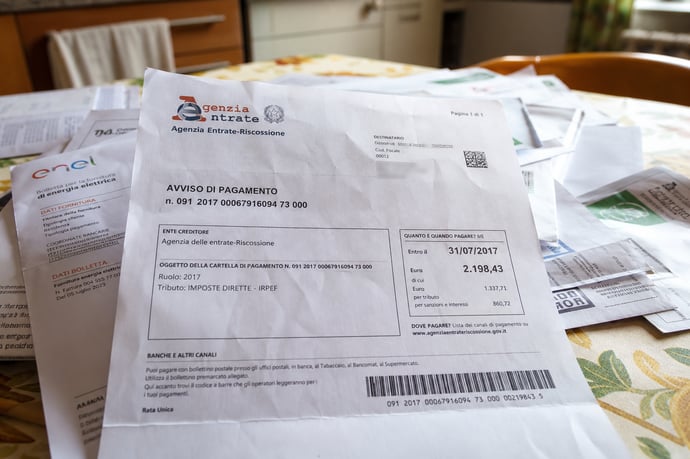
Le FAQ aggiornate al 7 maggio 2026 pubblicate dall'Agenzia delle Entrate-Riscossione rappresentano oggi lo strumento principale per chiarire ogni aspetto operativo relativo alla cosiddetta "definizione agevolata quinquies". Attraverso risposte puntuali alle domande più frequenti, raccolte nei canali istituzionali, i contribuenti trovano linee guida pratiche su rate, tempistiche, modalità di pagamento e sulle conseguenze di eventuali errori o omissioni. Le nuove FAQ ADER si distinguono per la loro capacità di sciogliere dubbi in tempo reale, offrendo riferimenti chiari su modalità di adesione, esclusioni ed effetti della domanda presentata sia per privati che per aziende, con tutte le novità intervenute fino, appunto, al 7 maggio 2026.
Aggiornamento delle FAQ: cosa cambia dal 7 maggio 2026
Dal 7 maggio, l’Agenzia delle Entrate-Riscossione ha pubblicato una versione aggiornata delle FAQ sulla rottamazione quinquies, portando cambiamenti significativi per una platea molto ampia di contribuenti. Tra le novità più importanti:
- Chiarezza su adesione di eredi e soggetti in procedure concorsuali: viene esplicitato il subentro degli eredi in caso di decesso di chi ha già aderito, così come le responsabilità dei curatori/commissari nelle procedure concorsuali che intendano optare per la misura.
- Precise regole sull’imputazione dei pagamenti rateali: è stato chiarito che il versamento di rate successive salta la copertura delle precedente insolute, influenzando così la scadenza effettiva ai fini della perdita di beneficio.
- Nuove modalità di verifica delle comunicazioni ADER: maggiore attenzione viene richiesta ai contribuenti relativamente all’utilizzo dell’area riservata del sito, alle PEC e alla posta raccomandata per ricevere notifiche circa l’esito della domanda e il piano rateale predisposto.
- Tolleranza nella tempistica di pagamento: viene ribadita la finestra di 5 giorni lavorativi oltre la scadenza (già prevista dalla norma) in cui il pagamento viene considerato tempestivo e non determina la decadenza automatica dal beneficio.
Piano dei pagamenti: rateizzazione, scadenze e importi
Una volta accolta la domanda, la comunicazione con l’importo dovuto e i bollettini di pagamento viene inviata entro il 30 giugno 2026. Il contribuente potrà scegliere tra:
- Pagamento in unica soluzione: intero ammontare entro il 31 luglio 2026
- Pagamento rateizzato: fino a 54 rate bimestrali di pari importo, distribuite su 9 anni. Le prime tre rate scadono rispettivamente il 31 luglio, 30 settembre e 30 novembre 2026, le successive secondo un calendario preciso illustrato nelle tabelle sottostanti
| Scadenza rata | Data |
| Prima rata | 31/07/2026 |
| Seconda rata | 30/09/2026 |
| Terza rata | 30/11/2026 |
| Quarta-51ma rata | Ogni 31/01, 31/03, 31/05, 31/07, 30/09 e 30/11 (dal 2027 al 2034) |
| 52-54ma rata | 31/01, 31/03, 31/05 2035 |
Decadenza dal beneficio e conseguenze in caso di mancato pagamento
Le FAQ aggiornate precisano i casi di perdita del beneficio:
- Mancata o insufficiente corresponsione della prima e unica rata entro il 31 luglio 2026
- Omissione di due rate anche non consecutive oppure dell’ultima rata, nel caso di piano rateale
Le FAQ sottolineano inoltre che per i piani con più cartelle, la decadenza può essere “selettiva”: si perde il beneficio solo sui carichi per i quali si è inadempienti. Il tolleramento di una rata saltata, purché non sia l’ultima, resta ammesso (il pagamento successivo copre la rata precedente insoluta).
Assistenza, comunicazioni ADER e casistiche particolari
Le risposte ufficiali ADER coprono anche le situazioni a maggior complessità, distinguendo:
- Procedure concorsuali: per imprese in fallimento o liquidazione, domanda tramite curatore previa autorizzazione degli organi preposti
- Soggetti deceduti: subentro degli eredi nel piano di pagamento, con documentazione di successione
- Società estinte: soci o amministratori possono eventualmente presentare domanda in presenza di responsabilità pregresse
- Debitori con carichi misti: solo i carichi ammissibili possono essere oggetto di definizione; i restanti seguono i canali ordinari
Opportunità e raccomandazioni per i contribuenti
L’aggiornamento delle FAQ da parte dell’ENTE nel maggio 2026 rappresenta un passaggio di chiarezza per tutti i contribuenti con debiti residui oggetto di definizione agevolata. La misura quinquies offre un’opportunità concreta di riduzione del debito iscritto a ruolo, la possibilità di pianificare il rimborso con prospetti più flessibili e un quadro di regole ormai consolidato dalle interpretazioni ufficiali. Tuttavia, la convenienza e la sostenibilità dei piani scelti vanno valutate attentamente alla luce della propria situazione personale o aziendale, anche confidando nel supporto di consulenti esperti quando necessario. Il rispetto delle scadenze, la puntualità nei versamenti e una lettura attenta delle comunicazioni ADER risultano determinanti affinché la procedura porti ai risultati auspicati, evitando la perdita dei benefici faticosamente ottenuti.
Link ufficiale alle FAQ aggiornate al 7 maggio 2026
Leggi anche
- Rottamazione quinquies: Faq aggiornate su rate, scadenze, pagamenti e decadenza da Agenzia delle Entrate
- Rottamazione quater, gli ultimi sviluppi su riapertura, modifiche e tempistiche dopo chiusura rottamazione quinquies
- Rottamazione quinquies, per chi la legge 3/2012 sul sovraindebitamento è una valida alternativa anche contro il pignoramento
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra