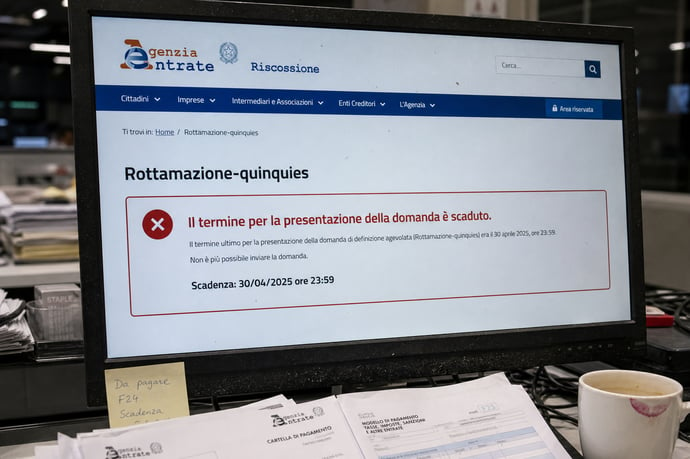
La fine della rottamazione quinquies senza proroghe porta nuovi scenari per chi ha aderito e per chi è rimasto escluso. Scadenze, comunicazioni AdER, rischi e possibili alternative delineano il quadro attuale tra incertezza e attese.
Con la chiusura dei termini di presentazione della domanda per la definizione agevolata dei debiti, il quadro della cosiddetta "quinta rottamazione" cambia radicalmente. Nessuna estensione temporale è stata concessa per aderire alla misura, nonostante numerose proposte e ipotesi discusse negli ultimi giorni. Il portale dell’Agenzia delle Entrate-Riscossione non accetta più adesioni ordinarie e, salvo rari casi eccezionali riservati ai residenti in alcune aree colpite da eventi straordinari, la finestra si è definitivamente chiusa. Questo passaggio segna l’inizio di una nuova fase per i debitori: ora l’attenzione si sposta sulle conseguenze concrete, sia per chi ha sfruttato la possibilità di regolarizzare la propria posizione sia per chi è rimasto escluso.
Rottamazione quinquies: scadenze definitive e numeri delle adesioni
Il termine ultimo per l'invio delle domande di accesso alla procedura di saldo agevolato è stato fissato alle 23:59 del 30 aprile. L’edizione 2026 della misura, inserita nel quadro normativo dalla Legge di Bilancio, aveva l’obiettivo di permettere a diversi milioni di soggetti in posizione debitoria verso il fisco di regolarizzarsi pagando soltanto il capitale e le spese di riscossione, con l’azzeramento di sanzioni, interessi di mora e aggio. Il perimetro dei beneficiari è risultato tuttavia limitato: sono stati ammessi soprattutto quei debiti derivanti da controlli sulle dichiarazioni regolarmente trasmesse e contributi previdenziali Inps non versati, restando esclusi avvisi di accertamento e carichi locali non affidati all’ente riscossore centrale.
Le statistiche ufficiali sulle richieste presentate evidenziano un divario importante tra la platea teoricamente destinataria (circa 7 milioni di contribuenti) e le domande effettivamente inoltrate (poco più di 1 milione nei giorni immediatamente precedenti la scadenza). I motivi di questo scarto sono diversi: da un lato, le incertezze normative e le continue discussioni su possibili proroghe hanno generato attesa e talvolta rinunce; dall’altro, i requisiti più stringenti rispetto alle precedenti sanatorie hanno ridotto il numero di posizioni effettivamente sanabili.
Una breve sintesi delle principali caratteristiche della quinquies:
- Applicazione alle cartelle affidate dal 1° gennaio 2000 al 31 dicembre 2023
- Azzeramento di sanzioni e interessi per i carichi ammissibili
- Ammissibilità dei decaduti da precedenti procedure solo in caso di decadenza avvenuta entro settembre 2025
- Esclusione dei tributi locali salvo deliberazione degli enti competenti
Cosa accade ora per chi ha aderito: comunicazioni AdER, piano di rateizzazione e rischi decadenza
Per chi ha regolarmente presentato la propria domanda entro il termine previsto, si apre una fase gestita interamente dall’Agenzia delle Entrate-Riscossione (AdER). Nei prossimi mesi, entro fine giugno, l’Agenzia trasmetterà a ciascun richiedente una comunicazione ufficiale che indicherà:
- L’importo complessivo dovuto ai fini della definizione agevolata
- I dettagli sul piano scelto (versamento unico oppure piano di rateizzazione personalizzato, fino a un massimo di 54 rate bimestrali per i nove anni successivi)
- I moduli di pagamento già precompilati, con la possibilità di attivare la domiciliazione bancaria
È importante sottolineare che la legge non prevede alcuna tolleranza per il rispetto delle scadenze: il mancato pagamento anche solo di una delle prime rate, oppure l’irregolarità nei versamenti successivi, fa decadere immediatamente i benefici ottenuti. In caso di decadenza:
- Le somme già versate sono trattenute come acconto a riduzione del debito originario
- Tornano attive tutte le procedure cautelari e/o esecutive sospese in precedenza
- Non è più possibile concordare piani di rateizzazione secondo l’art. 19 del DPR n. 602/1973
Cosa succede per chi è rimasto escluso: ipotesi riapertura, nuove sanatorie e alternative in discussione
L’esclusione dalla finestra ordinaria rappresenta, per molti contribuenti, una situazione delicata aggravata dall’attuale rigidità della disciplina. Il quadro che si prospetta nei prossimi mesi dipende molto dalle scelte del legislatore: nessuna proroga è stata ufficializzata ma restano sul tavolo alcune opzioni di riapertura o modifica.
Fra le possibilità ipotizzate si evidenziano:
- Riaperture straordinarie della quinquies in seconda battuta, ricalcando schemi già visti in sanatorie precedenti, anche se le probabilità sono giudicate basse al momento
- Un’eventuale ripartenza della rottamazione quater con adattamenti normativi che potrebbero modificare la finestra di riferimento e ampliare la platea dei carichi ammissibili
- Nuovi strumenti di pace fiscale a regime, inseriti stabilmente nella conversione del Decreto Fiscale all’esame del Parlamento: molte delle proposte riguardano l’estensione alle imposte locali (IMU, TARI, bollo auto) e la possibilità di rivedere le soglie di accesso e le regole sulla perdita dei benefici per ritardo nelle rate
Nel caso di nuove finestre, le tempistiche per le domande sarebbero comunque subordinate all’approvazione formale di nuovi provvedimenti, senza alcuna retroattività automatica. Questo significa che chi ha "atteso" confidando in una proroga non ancora approvata, potrebbe non vedere riaperta l’opportunità perduta. Non va dimenticato che, mantenendo ferma la scadenza, anche eventuali modifiche legislative varranno solo dal momento della loro entrata in vigore.
Le conseguenze della mancata proroga e consigli operativi ai contribuenti
Il termine rigido imposto dalla normativa produce effetti immediati sulle opportunità per sanare la posizione fiscale. Le conseguenze della mancata proroga vanno valutate con attenzione sia da chi ha aderito sia da chi è rimasto fuori:
- Perdita definitiva del beneficio agevolato per chi non ha presentato domanda nei tempi indicati dalle istruzioni dell’Agenzia delle Entrate-Riscossione
- Impossibilità di rateizzare nuovamente i carichi oggetto della procedura, qualora decaduti
- Ripresa delle azioni esecutive e cautelari (ad esempio fermi amministrativi e iscrizioni ipotecarie per i debiti non saldati)
- Verificare immediatamente la regolarità delle comunicazioni ricevute da AdER: errori nei dati o nelle cartelle possono essere corretti soltanto in fase di prima comunicazione
- Monitorare le proprie scadenze bimestrali sul piano di rateizzazione: il mancato rispetto genera la decadenza automatica
- Mantenere aggiornata la propria posizione debitoria consultando l’area riservata dell’Agenzia delle Entrate-Riscossione, soprattutto se si sono già sperimentate procedure di saldo e stralcio decadute (ad esempio nella rottamazione quater)
- Richiedere supporto a professionisti fiscali soprattutto nel caso di posizioni complesse o multi-procedurali, per evitare errori formali che producano perdita immediata dei vantaggi normativi
Scenari futuri tra pace fiscale, nuovi decreti e incertezze
Lo scenario fiscale attuale appare in rapida evoluzione, con il rischio che le regole possano variare repentinamente a distanza di poche settimane dalle scadenze chiave. Mentre la conversione del Decreto Fiscale potrebbe introdurre nuovi strumenti e perfezionare le procedure di definizione agevolata, al momento non sono disponibili garanzie di riapertura per la quinquies su scala nazionale né soluzioni automatiche per chi è rimasto escluso.
L’esperienza maturata nelle precedenti edizioni mostra che la definizione agevolata rimane uno strumento strategico nel rapporto tra contribuente e amministrazione, ma è necessario agire sempre tempestivamente e con massima attenzione alle scadenze formali. Temi quali l’ampliamento alle imposte locali, il ripristino della tolleranza sui ritardi e la stabilizzazione di meccanismi di "pace fiscale" restano centrali nel dibattito parlamentare e potrebbero concretizzarsi con nuovi interventi normativi. Il quadro definitivo, tuttavia, sarà chiaro solo a seguito dell’iter di conversione delle nuove disposizioni.
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra