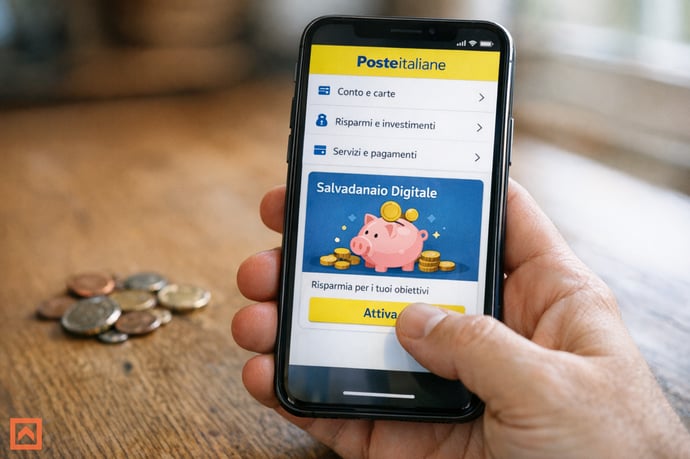
Il Salvadanaio Poste Digitale integrato nella PostePay Evolution offre nuove opportunità di risparmio smart. Come funziona, vantaggi, rendimenti, limiti, tassazione, sicurezza e alternative.
Il risparmio digitale nel contesto postale italiano ha conosciuto una crescita significativa grazie a strumenti come il Salvadanaio Poste Digitale, una funzionalità integrata nell'ecosistema di prodotti di Poste Italiane. L'Opzione Risparmio Smart rappresenta un tassello centrale: progettata per agevolare la gestione graduale del risparmio, è rivolta agli utenti titolari di conto BancoPosta o carta Postepay Evolution che aprono un Libretto Smart collegato, consentendo l'accesso a servizi digitali esclusivi di micro-risparmio.
Questa modalità di accantonamento, interamente gestibile online e tramite l'app ufficiale, permette di mettere da parte piccoli importi con estrema semplicità, sia in maniera automatica che manuale, valorizzando una sana abitudine finanziaria. Il Libretto Smart si distingue soprattutto per la facilità d'uso, l'assenza di spese di gestione e la rapidità nelle operazioni, rivolgendosi a un pubblico ampio in cerca di uno strumento moderno ma sicuro.
L'iniziativa si innesta in un contesto in cui la disciplina del risparmio è sempre più fondamentale. Pur offrendo strumenti semplici e immediati, il Salvadanaio digitale non si propone come sostituto di investimenti strutturati, ma come supporto educativo e operativo per chi desidera avviare un processo di accumulo controllato e senza vincoli stringenti.
Come funziona il Salvadanaio Digitale su PostePay Evolution
L'integrazione del Salvadanaio digitale con prodotti come Libretto Smart e carta Postepay Evolution risponde alle esigenze di un'utenza digitale che desidera gestire i risparmi in modo pratico e smart. Per accedere al servizio servono un Libretto Smart monointestato, gestibile integralmente da app o online, e almeno una relazione attiva tra conto BancoPosta o Postepay Evolution.
Le funzionalità principali da evidenziare sono le seguenti:
- Accantonamenti automatici: è possibile configurare girofondi ricorrenti (settimanali, bisettimanali o mensili) tra i diversi prodotti, automatizzando i trasferimenti sulla base di importi, frequenze e durate programmabili dall'utente.
- Servizio di arrotondamento: consente di spostare sul Libretto Smart l'arrotondamento all'euro superiore dei pagamenti effettuati con carte BancoPosta o PostePay Evolution; il moltiplicatore (da 2 a 5 volte) permette un accumulo più rapido e personalizzato.
- Accantonamenti manuali e obiettivi personalizzati: l'app permette di impostare obiettivi di risparmio, programmi di versamento singoli o ricorrenti e modificare target e condizioni in qualsiasi momento.
- Nessun costo aggiuntivo: l'uso del Salvadanaio digitale è gratuito, salvo le commissioni standard di altri servizi postali e l'eventuale imposta di bollo per giacenze rilevanti.
Un elemento di rilievo è la possibilità di alimentare il Salvadanaio digitale anche tramite girofondi tra conto BancoPosta, altre carte Postepay o altri rapporti postali. Non è invece previsto l'invio di bonifici SEPA in uscita dai Libretti Smart.
Questa modalità di micro-risparmio rappresenta quindi un passo intermedio tra la semplice conservazione di liquidità e la sottoscrizione di prodotti a maggiore complessità finanziaria.
Vantaggi e limiti del Salvadanaio Digitale: a chi conviene
Tra le ragioni di interesse per questa soluzione di risparmio emergono la semplicità d'uso, l'assenza di costi di gestione, l'immediatezza operativa e la possibilità di personalizzare gli strumenti di accantonamento e gli obiettivi individuando importi e frequenze. È indicata in particolare per:
- chi ha difficoltà a trattenere risparmi in autonomia e rischia di spendere tutto il reddito mensile
- famiglie, studenti e giovani professionisti che puntano alla costruzione di piccoli budget destinati a viaggi, spese impreviste o progetti personali
- utenti che non desiderano rischiare capitale e necessitano della garanzia sulla disponibilità immediata dei fondi
- persone che ricercano un supporto all'educazione finanziaria tramite strumenti digitali di facile accesso
- Rendimento annuo lordo base simbolico (0,001%): la soluzione non protegge dall'inflazione e non genera guadagni tangibili in sé, fatta eccezione per eventuali promozioni di deposito vincolato.
- Assenza di possibilità di investimento diretto: si tratta di un semplice strumento di accumulo e controllo del budget, senza integrarsi con altre forme di investimento più strutturate.
- Soglia di convenienza limitata: chi dispone di capitali elevati non trae vantaggio dalla semplice giacenza sul Libretto Smart.
- Rigidità operativa in alcune fasce orarie: alcune funzioni non sono disponibili durante le ore notturne (ad esempio, l'accesso agli sportelli ATM tra le 22 e le 6).
Rendimenti, promozioni Supersmart e alternative di accumulo
I rendimenti effettivi associati al Salvadanaio Poste Digitale derivano da offerte temporanee:
- Il tasso base sul Libretto Smart è pressoché nullo (0,001% annuo lordo). Per ottenere qualche beneficio economico reale, occorre attivare uno dei depositi Supersmart periodicamente proposti.
- Tra le formule principali, Supersmart Plus può arrivare al 2,50% annuo lordo per periodi predefiniti (ad esempio, 181 giorni con un minimo di 500 euro).
- Sono disponibili anche varianti Supersmart dedicate a giovani tra 18 e 35 anni, pensionati o utenti che rinnovano accantonamenti scaduti, ciascuna con condizioni specifiche (tra l'1,5% e il 2% annuo lordo su durate variabili).
- I depositi Supersmart sono tutti svincolabili in qualsiasi momento, anche se l'accesso anticipato comporta la perdita degli interessi promozionali sulla parte ritirata prima della scadenza.
- Maggior libertà di movimento sulle somme rispetto ai classici vincoli bancari
- Promozioni spesso limitate nel tempo, che richiedono attenzione alle finestre di sottoscrizione
| Tipologia |
Rendimento max |
Vincolo |
|
Salvadanaio digitale (base) |
0,001% |
Nessun vincolo |
|
Supersmart Plus |
2,50% |
181 giorni, min. 500€ |
|
Supersmart Young |
2,00% |
180 giorni, min. 500€ |
|
Supersmart Pensione |
2,00% |
364 giorni, min. 500€ |
|
Supersmart Open |
1,50% |
360 giorni, min. 500€ |
Alternative competitive provengono da piattaforme fintech (come BBVA, Revolut, Hype, bunq), che uniscono tassi di interesse su conti base e strumenti di arrotondamento, spesso con una logica di “conto con salvadanaio digitale remunerato” e funzioni di cashback sui pagamenti.
Tassazione e costi: quanto si guadagna davvero?
Un aspetto decisivo per valutare la reale convenienza dell'accantonamento digitale riguarda regime fiscale e oneri accessori:
- L'imposta di bollo annuale sul saldo oltre i 5.000 euro (34,20 € per persone fisiche): questa voce è spesso la vera discriminante, perché può assorbire più degli interessi generati, specie in assenza di promozioni Supersmart.
- Tassazione del 26% sugli interessi attivi: vale per tutte le soluzioni di risparmio, compresi Supersmart e strumenti simili, riducendo il rendimento effettivo percepito dal risparmiatore.
- Nessun costo per apertura, gestione, estinzione o operatività quotidiana: non sono previsti canoni annui né spese ricorrenti da parte di Poste Italiane sulle funzionalità ordinarie o sull'uso del Salvadanaio digitale.
|
Saldo su Libretto |
Interesse lordo annuo (0,001%) |
Imposta di bollo |
Interesse netto |
|
5.000 € |
0,05 € |
34,20 € |
-34,15 € |
|
10.000 € |
0,10 € |
34,20 € |
-34,10 € |
Con Supersmart, invece, la percentuale di rendimento lordo può aumentare sensibilmente, sebbene i guadagni rimangano contenuti rispetto a prodotti finanziari più aggressivi.
Sicurezza, garanzie e limiti operativi del Libretto Smart
Sul fronte sicurezza, il denaro depositato su Libretto Smart è emesso da Cassa Depositi e Prestiti ed è coperto dalla garanzia dello Stato italiano. Questo rappresenta una tutela rilevante per i risparmiatori, anche se non si applica la copertura FITD (Fondo Interbancario di Tutela dei Depositi) come avviene nelle banche tradizionali. Tuttavia, la solidità di CDP e il controllo pubblico rendono il prodotto molto sicuro per la liquidità conservata.
L'operatività avviene interamente tramite canali digitali autenticati (PosteID, OTP, riconoscimento biometrico), offrendo elevati standard di protezione dei dati personali e transazionali.
Tra i principali limiti operativi:
- Impossibilità di invio bonifici SEPA in uscita
- Nessuna emissione di pagamenti RID
- Alcune funzioni non attive nelle fasce orarie notturne
- Necessità di smartphone o PC abilitati per gestire tutte le opzioni evolute

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra