Lotta all'evasione fiscale locale: impiegati comunali premiati con 8000 euro per aver trovato evasori
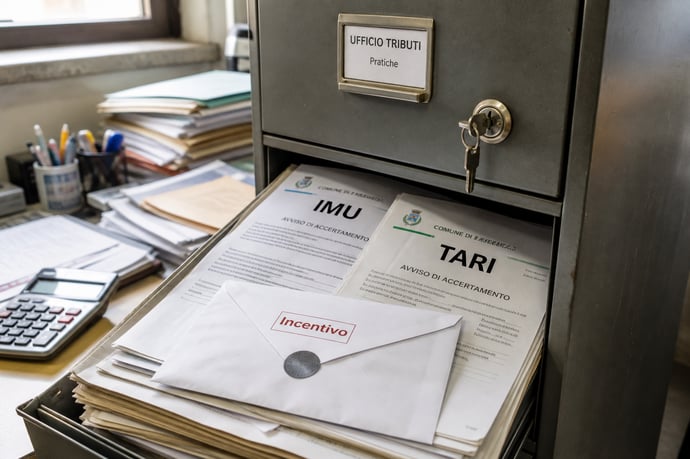
Un Comune italiano ha deciso di premiare economicamente i propri dipendenti impegnati nella lotta all'evasione fiscale locale, in particolare sul fronte di Imu e Tari. La notizia arriva da Azzano Decimo, in provincia di Pordenone, ma non è l'unico caso.
Un Comune italiano ha deciso di premiare economicamente i propri dipendenti impegnati nella lotta all'evasione fiscale locale, in particolare sul fronte di Imu e Tari. La notizia arriva da Azzano Decimo, in provincia di Pordenone, dove l'amministrazione comunale ha disposto la liquidazione di un incentivo destinato al personale coinvolto nell'attività di accertamento e recupero dei tributi non versati. Una cifra che, sommata agli oneri contributivi, supera i 10mila euro a persona. Ma è un altro l'aspetto che sta attirando l'attenzione: i nomi dei dipendenti beneficiari non sono pubblici.
Il caso di Azzano Decimo: come nasce il premio e quanto hanno incassato i dipendenti
Il Comune di Azzano Decimo ha inserito, tra gli obiettivi dell'amministrazione per il 2025, il potenziamento delle attività di controllo e recupero su Imu e Tari, le due principali imposte locali legate rispettivamente al possesso di immobili e alla gestione dei rifiuti. Il lavoro degli uffici tributi ha portato a individuare una serie di posizioni irregolari, generando un gettito aggiuntivo per le casse comunali.
A fronte di questo risultato, l'ente ha deciso di riconoscere un premio economico al personale che ha materialmente seguito l'attività di accertamento. La decisione è formalizzata in una determina adottata dal Servizio finanziario del Comune, un atto amministrativo che rende pubblica l'operazione, pur senza svelarne ogni dettaglio, come vedremo più avanti.
Entrando nel merito delle cifre, la determina comunale stabilisce la liquidazione di 8.104,88 euro netti da distribuire tra i dipendenti che hanno contribuito al recupero dell'evasione su Imu e Tari. Si tratta di una somma che, sulla carta, può sembrare contenuta, ma che va letta insieme al suo costo complessivo per l'amministrazione.
Considerando infatti oneri contributivi e Irap, la spesa totale sostenuta dal Comune sale a 10.761,25 euro. Una differenza significativa tra quanto effettivamente percepito dai lavoratori e quanto pesa, in realtà, sul bilancio pubblico, come accade del resto per qualsiasi voce di trattamento accessorio del personale.
La normativa di riferimento: la legge 145 del 2018
Il meccanismo che consente ai Comuni italiani di premiare i propri dipendenti per l'attività di recupero dell'evasione fiscale locale non è una trovata estemporanea, ma trova fondamento in una legge dello Stato. Si tratta della legge di bilancio 2019 (legge 145/2018), che ha introdotto la possibilità per gli enti locali di destinare una quota delle maggiori entrate derivanti dagli accertamenti su tributi come Imu e Tari a un fondo destinato al potenziamento degli uffici e al trattamento economico accessorio del personale coinvolto, in deroga ai normali tetti di spesa previsti per i premi ai dipendenti pubblici.
Nel caso specifico di Azzano Decimo, il Comune ha recepito questa possibilità con un regolamento comunale approvato nel 2020, che disciplina nel dettaglio i criteri di ripartizione del fondo, alimentato di anno in anno dalle entrate riscosse grazie agli accertamenti effettuati nell'anno precedente.
La legge, va ricordato, fissa comunque un limite massimo: il premio non può superare una determinata percentuale dello stipendio annuo lordo del singolo dipendente, a tutela sia dell'equilibrio dei conti pubblici sia della proporzionalità del beneficio rispetto al risultato ottenuto.
Il dettaglio che sorprende: i nomi restano riservati
Ed eccoci al punto che ha reso questa storia un caso di cronaca: nonostante l'atto sia pubblico, la determina non rivela chi siano effettivamente i dipendenti beneficiari del premio. Il documento amministrativo si limita infatti a indicare che la ripartizione degli importi tra i singoli lavoratori è contenuta in un prospetto riservato allegato, non accessibile alla cittadinanza.
Una scelta motivata da ragioni di tutela della privacy, trattandosi di dati personali e retributivi dei dipendenti coinvolti. Dal punto di vista giuridico è una prassi comprensibile: la retribuzione individuale di un lavoratore, anche pubblico, rientra tra le informazioni sensibili che gli enti non sono tenuti a divulgare integralmente, a differenza degli importi complessivi stanziati, che invece restano pienamente consultabili.
Resta però un piccolo paradosso comunicativo: la procedura risulta trasparente nei criteri applicati e negli importi aggregati, ma opaca sull'identità di chi materialmente incassa il premio. Un equilibrio delicato tra il diritto dei cittadini a conoscere come vengono spesi i soldi pubblici e il diritto dei singoli dipendenti alla riservatezza dei propri dati economici, che continua a generare discussione ogni volta che casi simili emergono in giro per l'Italia.
Il nodo del possibile conflitto di interessi
C'è un ulteriore elemento del regolamento comunale che merita attenzione, ed è legato al ruolo del responsabile del servizio tributi. È infatti lo stesso responsabile a gestire operativamente l'attività di accertamento che porta al recupero di Imu e Tari, ed è proprio questa figura che, in alcuni casi, può rientrare tra i beneficiari del premio che lui stesso ha contribuito a determinare.
Per evitare che questa sovrapposizione di ruoli si traduca in una situazione di conflitto di interessi, anche solo potenziale, il Comune ha previsto una cautela specifica: la liquidazione del premio non si perfeziona con la sola firma del responsabile del servizio, ma richiede anche la sottoscrizione del segretario comunale, figura terza rispetto al procedimento di accertamento. Un doppio controllo pensato proprio per garantire che il meccanismo premiale non si presti a dinamiche di autoreferenzialità.
Il confronto con Terni: un modello simile su scala maggiore
Il caso di Azzano Decimo non è isolato. Un esempio spesso citato come termine di paragone è quello del Comune di Terni, dove nel corso del 2025 l'attività di controllo e accertamento sull'Imu ha permesso di recuperare oltre 4,2 milioni di euro di imposta evasa, per la precisione 4.249.154,73 euro.
Anche a Terni, sulla base di un regolamento approvato dalla giunta comunale nel gennaio 2025, l'amministrazione può destinare fino al 5% del maggior gettito accertato e riscosso al potenziamento degli uffici e al trattamento economico del personale coinvolto. Nel caso specifico, una determinazione dirigenziale firmata ad agosto 2026 ha stanziato una spesa complessiva di 100mila euro per il 2026, di cui circa 84mila euro destinati direttamente agli incentivi per il personale degli uffici delle entrate, mentre la parte restante è stata destinata al potenziamento degli strumenti e alla formazione.
Il confronto tra i due casi mostra come il meccanismo dei premi legati al recupero dell'evasione locale sia ormai una prassi consolidata in diversi enti italiani, seppur con importi e modalità di applicazione differenti a seconda delle dimensioni del Comune e dell'entità del gettito recuperato.
Perché questi premi esistono: la logica dietro la norma
Dal punto di vista della finanza pubblica, la ratio della norma è relativamente semplice: incentivare gli uffici tributi a intensificare i controlli, con la promessa di poter reinvestire parte del maggior gettito recuperato sia in risorse strumentali sia in premialità per il personale. Un meccanismo che, in teoria, dovrebbe generare un circolo virtuoso: più controlli, più evasione scoperta, più entrate per il Comune, e quindi anche più risorse per rafforzare gli uffici che si occupano di questa attività.
Non mancano, però, le voci critiche, che sottolineano come la combinazione tra riservatezza dei nominativi e possibile coinvolgimento diretto dei responsabili dei procedimenti nella distribuzione dei premi imponga una particolare attenzione sui controlli interni e sulla correttezza formale delle procedure, proprio per evitare che uno strumento pensato per premiare il merito si trasformi in un terreno scivoloso dal punto di vista della trasparenza amministrativa.
Leggi anche
- Lotta all'evasione fiscale locale: impiegati comunali premiati con 8000 euro per aver trovato evasori
- Rottamazione quinquies, seconda opportunità entro il 31 ottobre per i contribuenti esclusi
- Comuni che tornano indietro dalla tariffa puntuale alla TARI: perché l'esperimento non funziona ovunque


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra