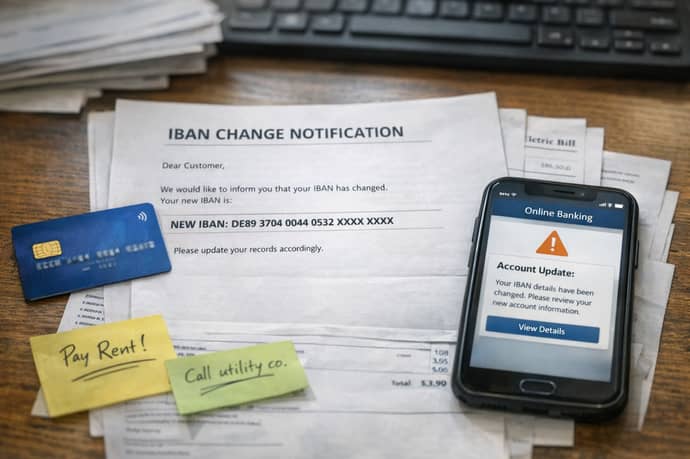
Gestire il proprio IBAN è cruciale in un contesto bancario in evoluzione. Cambiare banca o filiale può comportare nuove coordinate, procedure amministrative e rischi.
Quando l'IBAN cambia, le ricadute si manifestano su moltissimi livelli pratici: è necessario aggiornare le coordinate con datori di lavoro, enti previdenziali, operatori di utenze, società di assicurazione, fornitori e soggetti pubblici o privati che effettuano addebiti o accrediti automatici. Basta pensare alle domiciliazioni, agli addebiti diretti SEPA, ai bonifici periodici, alle rate di mutui o prestiti bancari. Il processo di aggiornamento richiede tempo e precisione, e il rischio di errori o omissioni può comportare mancati accrediti, pagamenti in ritardo o addirittura blocco di servizi essenziali.
L'intreccio tra digitalizzazione dei pagamenti e centralità dell'IBAN impone agli utenti una piena consapevolezza sulle procedure e sugli effetti di eventuali cambi. La modifica può risultare necessaria non solo in caso di decisioni dirette dell'utente - come un cambio di banca - ma anche per ragioni organizzative degli istituti di credito o per eventi straordinari, come fusioni, chiusure di filiali, riorganizzazioni interne o accorpamenti bancari.
IBAN: significato, composizione e relazione con banca e filiale
L'acronimo IBAN sta per International Bank Account Number ed è formato in Italia da 27 caratteri alfanumerici. Questo codice identifica in modo univoco ogni conto corrente bancario all'interno dello Spazio Economico Europeo e in altri paesi aderenti agli standard SEPA.
La struttura dell'IBAN italiano prevede diversi segmenti:
- Codice paese (IT per l'Italia)
- Check digit (due cifre di controllo)
- Codice ABI: individua la banca (cinque cifre)
- Codice CAB: identifica la filiale presso cui è domiciliato il conto (cinque cifre)
- Numero di conto corrente (dodici caratteri)
ABI e CAB sono dunque elementi chiave nelle variazioni di coordinate associate al conto. Tuttavia, nessuna normativa impone un obbligo automatico di modifica in caso di semplice cambio di filiale o altre operazioni interne agli istituti, rendendo la gestione di questi cambiamenti una questione di scelte gestionali e organizzative, come sottolineato dalla Banca d'Italia.
Si può mantenere lo stesso IBAN cambiando banca o filiale?
Numerose persone si pongono il quesito se sia possibile mantenere invariato il proprio IBAN in caso di cambio di banca o anche semplicemente di filiale. La risposta, per quanto possa sembrare semplice, dipende da diversi fattori tecnici e normativi.
In caso di cambio banca, l'IBAN è destinato a cambiare completamente. Il motivo risiede nella struttura dell'IBAN: le prime cifre identificano sia la banca che la filiale; quando cambia l'istituto bancario, il codice ABI diventa differente e quindi è impossibile mantenere il vecchio codice. Proprio per questa ragione, portare con sé lo stesso IBAN verso una banca concorrente non è tecnicamente possibile nel sistema attuale.
Situazione diversa si presenta nelle casistiche di cambio filiale all'interno dello stesso istituto. Qui la prassi varia: alcune banche mantengono il vecchio IBAN (specialmente se la nuova filiale si trova nello stesso comune), altre invece lo modificano. La decisione è lasciata alle policy interne di ogni banca; la normativa italiana non impone alcun obbligo in tal senso. Un cambio del codice CAB può rendere necessario l'aggiornamento dell'IBAN, ma alcune banche organizzano la propria rete in modo da mantenere invariato il codice anche per alcune tipologie di trasferimenti interni, soprattutto se lo spostamento tra filiali non comporta cambiamenti rilevanti a livello amministrativo.
La Banca d'Italia, con una comunicazione del 2017, ha precisato che quando un istituto chiude alcune filiali e trasferisce la clientela in altre, l'aggiornamento dell'IBAN è solo facoltativo. In pratica, è una decisione della banca se mantenere o meno le vecchie coordinate, e molti istituti scelgono di semplificare la vita al cliente lasciando invariato l'IBAN, almeno per un periodo transitorio. Accade anche nel caso di accorpamenti e riorganizzazioni interne, se non è richiesto un salto a nuove infrastrutture amministrative o informatiche.
Da ricordare, infine, che la situazione può mutare in caso di cointestazione, rapporti aziendali o particolari prodotti finanziari: in queste ipotesi possono valere regole aggiuntive sulla gestione delle coordinate bancarie e delle relative comunicazioni.
Cambio IBAN: quando e perché avviene. Cambio filiale, fusioni e incorporazioni
Il cambio dell'IBAN può essere originato da diverse circostanze, non sempre legate alla volontà del cliente. Le ragioni più comuni includono:
- Trasferimento del conto in un'altra banca;
- Cambio di filiale all'interno dello stesso istituto, talvolta a seguito di cambio di residenza o per esigenze del cliente;
- Riorganizzazione della rete di sportelli, per esempio chiusure o accorpamenti decisi dalla banca;
- Fusioni e incorporazioni bancarie, che comportano spesso cambi di codice ABI e/o CAB;
- Riorganizzazione interna per compliance, innovazione o strategie aziendali.
Negli spostamenti di filiale, il cambio dell'IBAN è spesso legato alla modifica del CAB: quando si passa da una filiale all'altra (ad esempio per cambio di località), la banca può assegnare un nuovo codice e, conseguentemente, un nuovo IBAN. Tuttavia, questa non è una regola assoluta: può accadere che, a discrezione del singolo istituto, il codice resti invariato se la logica gestionale lo consente. Alcuni istituti, consultati da Plus24, hanno ad esempio indicato che lo spostamento tra filiali nello stesso comune può non comportare alcuna variazione, mentre cambi che coinvolgono province o regioni diverse possono indurre la generazione di un nuovo codice.
Va ricordato che, secondo la Banca d'Italia, le decisioni sulle modifiche rimangono di esclusiva competenza degli intermediari, salvo obblighi derivanti da esigenze di sicurezza, compliance o regolamentazione internazionale.
Cosa fare in caso di cambio IBAN: portabilità dei servizi, comunicazione ai soggetti interessati e procedure
Quando si verifica un cambio delle coordinate bancarie, è fondamentale gestire tutti gli adempimenti necessari a garantire la continuità nell'erogazione di servizi e la ricezione dei pagamenti. Di seguito i principali passaggi operativi consigliati:
- Attivare la portabilità dei servizi: grazie alle attuali normative, è possibile delegare la nuova banca a procedere con il trasferimento dei bonifici ricorrenti, le domiciliazioni e l'accredito dello stipendio o della pensione, evitando errori e ritardi. Questa procedura è gratuita e regolata per legge.
-
Comunicare il nuovo IBAN a tutti i soggetti interessati: in particolare, è necessario aggiornare:
- datori di lavoro e amministrazioni pubbliche
- enti di previdenza
- società di servizi (luce, gas, telefono, internet, Pay TV e abbonamenti)
- assicurazioni
- fornitori e clienti nel caso di partite IVA e imprese
- istituzioni che gestiscono pagamenti in entrata o uscita periodici
- Seguire attentamente le procedure dedicate offerte dalle aziende: molti fornitori e amministrazioni permettono la modifica delle coordinate direttamente da app, portali web o tramite il servizio clienti.
- Verificare il corretto trasferimento di tutti i servizi collegati: il controllo dell'avvenuta ricezione delle nuove coordinate da parte di ciascun soggetto riduce il rischio di disservizi.
Cosa succede se non aggiorni l'IBAN con le controparti
Non aggiornare correttamente tutte le controparti con le nuove coordinate IBAN può portare a effetti negativi rilevanti. Tra le conseguenze più frequenti si segnalano:
- Ritardi nei bonifici: lo stipendio o la pensione potrebbero essere accreditati con ritardo o restituiti al mittente, in caso di coordinate non valide.
- Addebiti automatici bloccati: utenze, bollette, assicurazioni o rate finanziarie possono risultare insolute, con rischio di penali, sospensione del servizio e segnalazioni di insolvenza presso centrali rischi.
- Perdita di bonus e agevolazioni: alcuni incentivi (ad esempio rimborsi fiscali, cashback o indennità pubbliche) sono legati alle coordinate bancarie e vengono dunque persi o posticipati se le nuove informazioni non sono aggiornate.
- Difficoltà nella gestione di incassi o pagamenti: clienti o fornitori potrebbero continuare a inviare fondi al vecchio IBAN, rendendo necessario un monitoraggio costante dei movimenti per evitare contestazioni o richieste di chiarimenti.
Truffe e rischi legati al cambio IBAN e alla comunicazione delle nuove coordinate
L'operazione di aggiornamento delle coordinate bancarie introduce nuove aree di vulnerabilità alle frodi, in particolare alle truffe note come IBAN Swap o attacchi di phishing. Tra le minacce più comuni:
- Frode tramite IBAN Swap: i truffatori sostituiscono il vero IBAN comunicato via email o messaggi con quello di conti sotto il loro controllo, inducendo la vittima a effettuare pagamenti indirizzati a soggetti sconosciuti.
- Attacchi man in the middle: un criminale si insinua nelle comunicazioni tra pagatore e beneficiario, modificando i dati nelle fatture o nei messaggi.
- Phishing e email contraffatte: richieste fraudolente di comunicazione delle nuove coordinate tramite canali digitali apparentemente ufficiali.
- verificare sempre i contatti con i fornitori tramite chiamate o canali già conosciuti prima di eseguire bonifici su nuove coordinate
- usare sistemi di autenticazione forte (OTP, autenticazione a due fattori)
- verificare attentamente mittente e contenuto di tutte le comunicazioni
- mantenere aggiornati antivirus e strumenti di protezione informatica


Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra