Un anno fa risparmiavo, oggi arrivo a malapena a fine mese: il racconto di Marco e come è potuto accadere
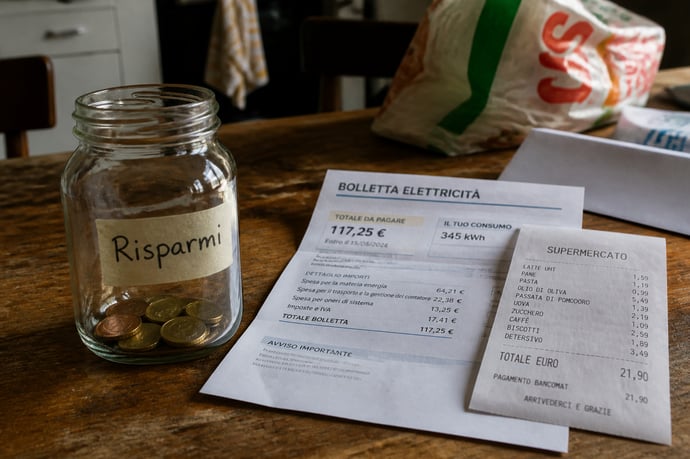
Marco racconta come mutuo, prestiti, auto, rincari e una spesa imprevista dal dentista abbiano azzerato il margine mensile, cambiando l’equilibrio tra reddito, liquidità e risparmio.
Marco aveva chiuso il bilancio familiare con un margine mensile compreso tra 100 e 150 euro accantonati. Un anno dopo, quella somma non c’è più. Mutuo, eventuali finanziamenti, condominio, automobile, carburante e spese quotidiane hanno occupato lo spazio che prima gli permetteva di arrivare a fine mese con una piccola riserva. Non c’è un singolo episodio in grado di spiegare il cambiamento: il problema è comparso dalla sovrapposizione di rincari e uscite ricorrenti, diventata evidente quando una visita dal dentista è arrivata con il conto già quasi interamente impegnato.
Il bilancio di Marco prima della stretta
Prima della stretta, Marco aveva un reddito mensile netto sufficiente a coprire le spese ordinarie e a mettere da parte, a seconda del mese, tra 100 e 150 euro. Per leggere il caso in modo confrontabile, conviene separare tre elementi: il denaro realmente disponibile, le uscite obbligatorie e ciò che rimane alla fine del mese.
Lo stipendio non è cambiato abbastanza da assorbire l’aumento del costo della vita. La differenza va quindi cercata nel rapporto tra entrate e pagamenti ricorrenti, non soltanto nell’importo della busta paga. In precedenza quel piccolo margine consentiva di gestire una spesa non prevista senza dover ricorrere a nuovo credito.
Quei 100-150 euro non costituivano un patrimonio significativo. Erano un cuscinetto mensile molto sottile, utile a mantenere una certa elasticità ma incapace di assorbire senza conseguenze una spesa di alcune centinaia di euro. Per ricostituirlo sarebbero serviti più mesi.
Quando il margine si riduce a zero
Nel bilancio successivo il reddito disponibile rimane sostanzialmente invariato, mentre aumentano più voci nello stesso periodo. La rata del mutuo pesa con regolarità; un prestito personale introduce un’altra scadenza; il condominio può risentire dei rincari energetici o di lavori; l’auto continua a richiedere assicurazione, manutenzione e rifornimenti.
Il saldo finale si avvicina così allo zero. Nei mesi in cui compare una spesa straordinaria, può diventare negativo. Per perdere un risparmio mensile di 100-150 euro non serve che ogni voce aumenti in modo eccezionale: sono sufficienti incrementi distribuiti su molte uscite. La somma dei piccoli rincari diventa difficile da sostenere quando il reddito resta fermo:
|
Voce del bilancio |
Prima |
Dopo |
Effetto |
|
Reddito netto disponibile |
Stabile |
Stabile o quasi |
Non compensa gli aumenti |
|
Mutuo e finanziamenti |
Rate sostenibili |
Rate più pesanti sul reddito |
Riduzione del margine |
|
Condominio e utenze |
Gestibili |
Più variabili |
Minore prevedibilità |
|
Auto e carburante |
Spesa ordinaria |
Esborso più elevato |
Margine eroso |
|
Saldo mensile |
100-150 euro risparmiati |
Quasi zero |
Nessun accantonamento |
La tabella descrive il meccanismo del caso e non è una rilevazione statistica riferita a tutte le famiglie. Non sono disponibili, in una documentazione pubblica, le cifre precise del reddito, della rata e dei consumi di Marco. Il confronto indica quindi la direzione delle variazioni, senza attribuire importi non verificabili alle singole voci.
Mutuo, prestiti e spese condominiali
Le rate sono la parte meno flessibile del bilancio. Una volta sottoscritto un mutuo o un finanziamento, la somma deve essere versata anche quando aumentano la spesa alimentare, le bollette o i costi dell’auto. Con un mutuo a tasso variabile, l’importo può cambiare in base alle condizioni applicate al contratto. Il tasso fisso rende la rata più prevedibile, ma non la trasforma in un’uscita modificabile.
Il peso della rata, preso da solo, non basta a misurare l’impegno. Vanno considerate la durata residua, la presenza di altri prestiti, le eventuali commissioni e la quota di reddito che resta dopo il pagamento. Quando gli obblighi sono più d’uno, il margine di sicurezza si riduce prima che la famiglia cominci a tagliare le spese discrezionali.
Il condominio aggiunge un’incertezza di tipo diverso. Alcuni costi arrivano a intervalli e non ogni mese; altri dipendono da lavori straordinari. Ripartire il preventivo annuale in dodici quote aiuta a capire quanto pesa davvero la casa e impedisce di scambiare un mese favorevole per un bilancio sostenibile.
Auto, benzina e diesel incidono ogni mese
Per l’automobile il conto non coincide con quanto si paga al distributore. Dentro ci sono carburante, assicurazione, bollo, manutenzione, pneumatici, revisione, parcheggi ed eventuali rate. Benzina e diesel cambiano di prezzo nel tempo e anche da un territorio all’altro. Le spese annuali diventano più leggibili quando vengono distribuite su dodici mesi.
L’Osservaprezzi carburanti del Ministero delle Imprese e del Made in Italy permette di seguire i prezzi rilevati, ma quel dato non coincide con il costo personale sostenuto da Marco. Per arrivare alla spesa effettiva servono i chilometri percorsi, i consumi del veicolo e la frequenza dei rifornimenti. Una differenza contenuta per ogni pieno può assumere un peso concreto se si somma alle altre uscite.
Ridurre i rifornimenti non è sempre possibile, soprattutto quando l’auto serve per lavorare. Prima di considerare comprimibile questa voce, occorre distinguere i tragitti indispensabili da quelli modificabili e guardare anche a parcheggi, abbonamenti e manutenzioni rinviabili soltanto entro limiti sicuri. La mobilità è una spesa spesso incomprimibile: per molte persone non è un lusso da eliminare.
Inflazione e prezzi: il reddito acquista meno
L’Istat, l’istituto nazionale di statistica, misura l’andamento dei prezzi attraverso gli indici dei consumi delle famiglie. L’inflazione non fa aumentare ogni prodotto nella stessa misura. L’impatto sul bilancio dipende dalle abitudini di acquisto e dalla frequenza con cui viene sostenuta ciascuna spesa.
Una famiglia che destina una quota elevata a casa, trasporti, energia e alimentari può subire un effetto diverso da quello indicato dall’aumento medio calcolato sull’insieme dei consumi. C’è poi un equivoco frequente: quando l’inflazione rallenta, i prezzi non tornano automaticamente ai livelli precedenti. Crescono più lentamente, ma il livello raggiunto può restare più alto.
Arera, l’autorità che regola le reti e i servizi di energia, acqua e rifiuti, pubblica aggiornamenti sulle componenti delle forniture nei settori di sua competenza. La bolletta dipende però anche dal consumo effettivo, dal contratto scelto e dal periodo di riferimento. Il confronto più utile, perciò, è quello con la spesa realmente sostenuta da Marco, non con il solo indice nazionale.
Il dentista mette a nudo la fragilità
Una spesa odontoiatrica imprevista mostra quanto sia ridotto il confine tra un bilancio in equilibrio e uno già sotto pressione. Con un risparmio mensile di 100-150 euro, una fattura da 300 euro avrebbe assorbito l’equivalente di due o tre mesi di accantonamenti. Un importo superiore avrebbe richiesto ancora più tempo per essere recuperato, lasciando meno risorse per le emergenze successive.
Il costo effettivo dipende dalla visita, dalle radiografie, dalla terapia, dai materiali, dal laboratorio e dalla complessità dell’intervento. Senza un preventivo documentato non è corretto attribuire a Marco una cifra precisa. Il criterio finanziario, però, è chiaro: una spesa non ricorrente va confrontata con il saldo libero del mese, non con il reddito complessivo.
Quando il margine è già stato consumato, le possibilità pratiche si restringono. Rinviare una cura necessaria può peggiorare il problema; usare una carta o chiedere un prestito sposta il costo sui mesi successivi; pagare subito può azzerare la liquidità. La difficoltà non dipende dalla gestione di una singola bolletta, bensì dall’assenza di una riserva abbastanza ampia.
Leggere il budget senza sovrastimare il margine
La ricostruzione dovrebbe coprire dodici mesi, non soltanto una settimana. Nel registro vanno inseriti il netto delle entrate, le rate, le utenze, la spesa alimentare, i trasporti, la salute, le assicurazioni, le imposte, le manutenzioni e gli acquisti occasionali. Le uscite annuali devono essere divise per dodici: solo così diventano una quota mensile teorica da considerare nel bilancio.
Le voci possono essere raccolte in tre gruppi:
- Spese incomprimibili: mutuo o affitto, rate già sottoscritte, utenze essenziali, alimentazione di base, assicurazioni obbligatorie e trasporti necessari.
- Consumi riducibili: acquisti non programmati, servizi utilizzati poco, consegne, ristorazione, abbonamenti duplicati e una parte dei consumi energetici.
- Accantonamenti: somme riservate a manutenzioni, salute, imposte, auto e imprevisti. Devono comparire tra le voci del bilancio, non essere considerate soltanto ciò che resta a fine mese.
Il nuovo equilibrio dipende dalla liquidità
Nel caso di Marco il problema non consiste soltanto nella riduzione del risparmio. Il bilancio non ha più spazio per assorbire eventi ordinari che però non si presentano ogni mese. Un fondo per gli imprevisti protegge il saldo, ma può essere costruito solo con una cifra compatibile con il reddito e con gli obblighi già esistenti.
Se il conto arriva a zero ogni mese, l’obiettivo iniziale non può essere una somma teorica uguale per tutti. Prima bisogna rendere visibili le uscite annuali, distinguere gli aumenti temporanei da quelli strutturali e capire quali contratti possano essere modificati senza sostenere costi superiori al beneficio. Anche un rifinanziamento o una rinegoziazione va valutato sul costo complessivo, non sulla sola rata più bassa.
La vicenda di Marco mostra quanto rapidamente possano sparire 100-150 euro di margine quando più spese crescono nello stesso periodo. Il controllo periodico non elimina rincari, rate o cure inattese; consente però di individuare prima l’uscita che sta consumando la riserva e di scegliere un intervento realistico, senza trasferire il problema ai mesi successivi.
Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra