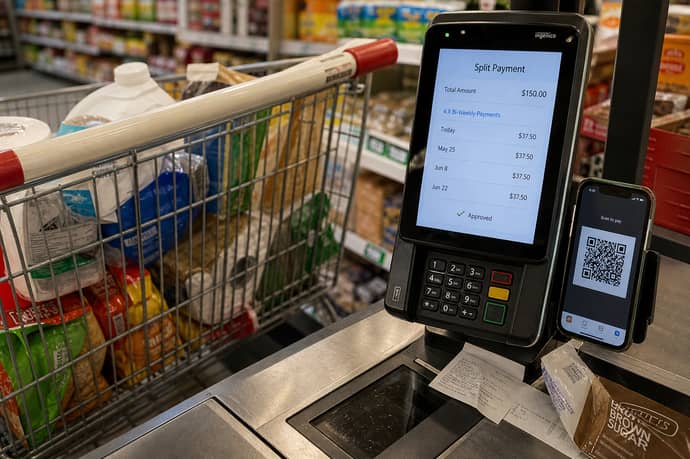
Rateizzare la spesa nei supermercati italiani si sta diffondendo, coinvolgendo Esselunga, Lidl, Coop e Aldi. Vengono analizzati meccanismi, motivazioni, vantaggi, rischi e possibili sviluppi.
Negli ultimi mesi il panorama della spesa alimentare ha assistito all'introduzione di una nuova formula di pagamento: la dilazione del saldo in più tranche e a tasso zero, un'opzione che fino a poco tempo fa era riservata ad acquisti di entità superiore, come elettrodomestici o automobili. Oggi, anche il carrello della spesa settimanale può essere saldato in più mesi, portando così un cambiamento significativo nel rapporto tra consumatore e grande distribuzione organizzata. Questa innovazione nei metodi di pagamento nasce in risposta alle difficoltà che sempre più famiglie affrontano nel gestire i rincari, offrendo un'opportunità di alleggerire temporaneamente il carico finanziario. Tuttavia, la pratica solleva non pochi interrogativi in termini di sostenibilità economica e impatto sociale, ponendo l'attenzione sulle sfide e sui rischi che la rateizzazione comporta a livello individuale e collettivo.
Come funziona la rateizzazione della spesa
Il sistema di suddivisione dei pagamenti per la spesa è stato reso possibile dalle innovazioni finanziarie integrate nei punti vendita della grande distribuzione. Nella pratica, al momento del pagamento, il cliente comunica di voler dilazionare l'importo e segue una procedura ormai sempre più digitalizzata. In genere serve scansionare un codice QR alla cassa tramite l'app dello stesso supermercato oppure del partner finanziario associato; da qui si accede alle diverse modalità previste:
- Saldo posticipato di 30 giorni senza interessi
- Tre rate mensili a tasso zero
- Opzione di finanziamento da 6 a 12 mesi (con tassi di interesse variabili tra le insegne e le finanziarie coinvolte)
L'intera operazione si conclude sullo smartphone del cliente attraverso l'apposita piattaforma. Questa digitalizzazione rende la rateizzazione accessibile e rapida per chi ha familiarità con le app, ma rischia di lasciare indietro chi è meno avvezzo alla tecnologia, aumentando il divario digitale, specialmente fra gli anziani.
Di seguito una tabella che riassume le principali opzioni:
|
Modalità |
Interessi |
Requisiti |
|
Saldo tra 30 gg |
No |
Registrazione, valutazione creditizia |
|
Tre rate mensili |
No |
Registrazione, valutazione creditizia |
|
6-12 rate |
Sì |
Valutazione creditizia più stringente |
La rateizzazione senza tassi di interesse non modifica il totale della spesa alimentare se la si utilizza in modalità senza interessi, ma spostando il pagamento in avanti, offre una temporanea flessibilità di bilancio familiare. Attenzione però: estendere i rimborsi oltre i tre mesi implica la sottoscrizione di un vero e proprio finanziamento, con relative spese aggiuntive e una maggiore esposizione al debito.
Il caso romano e il modello Buy Now Pay Later
L'avvento della spesa a rate in Italia ha avuto uno dei suoi principali incubatori a Roma, dove una catena della Capitale, in collaborazione con una società fintech, ha adottato il modello internazionale noto come Buy Now Pay Later (BNPL). Questo trend, consolidato in Asia e Stati Uniti, ora trova terreno fertile anche nelle città italiane, spostando la dilazione del pagamento dai beni durevoli ai generi alimentari.
Nel dettaglio, l'innovazione proposta a Roma prevede la possibilità di posticipare il saldo della spesa senza interessi per un mese, suddividere l'importo in tre quote senza aggravio di costi, oppure per le cifre più alte, accedere a un vero finanziamento rateale. Tale meccanismo, veicolato tramite app mobile, nasce per soddisfare le esigenze di famiglie chiamate ad affrontare uscite improvvise o periodi di pressione finanziaria, come il rientro dalle ferie o l'avvio delle scuole.
La formula si alimenta di una doppia spinta:
- Da un lato, la necessità di pianificare con attenzione i bilanci, specialmente quando inflazione e caro-vita erodono il potere d'acquisto.
- Dall'altro, l'appello degli operatori della grande distribuzione ad offrire ai clienti una maggiore flessibilità nelle scelte di consumo, anche per incentivare la fidelizzazione.
Klarna ha annunciato l'arrivo di una grande catena a settembre, senza fare nomi
Klarna ha indicato che a settembre anche una delle principali catene italiane della grande distribuzione dovrebbe introdurre un servizio analogo a quello di Pewex. Si tratta però di un'anticipazione generica, senza indicazione dell'insegna coinvolta, e a oggi non risultano comunicati ufficiali da parte di Esselunga, Lidl, Coop o Aldi che confermino trattative in corso con Klarna per la spesa a rate in cassa.
Il fenomeno della rateizzazione alimentare, partito da singole iniziative locali, mostra segnali di un rapido allargamento a livello nazionale. I principali operatori come Esselunga, Lidl, Coop e Aldi osservano con attenzione il successo dei modelli BNPL integrati a Roma e in alcune iniziative pilota, valutando l'estensione del servizio nelle Strategie post-estive, quando la pressione sui bilanci domestici cresce e la propensione alla pianificazione è massima. In particolare, si intravedono nuovi sviluppi:
- Il potenziamento delle app proprietarie e dei servizi digitali per favorire la fidelizzazione dei clienti attraverso formule di acquisto flessibili
- L'introduzione di formule rateali per fasce specifiche di prodotti o di clientela, con attenzione al rischio di sovraindebitamento
- L'avvio di partnership con nuove società finanziarie per offrire opzioni sempre più personalizzate
Esselunga è il caso più vicino, ma per ora solo sugli acquisti online
Tra le quattro catene indicate nel dibattito, Esselunga presenta già un elemento concreto e verificabile: nella sezione di assistenza del proprio servizio di spesa online, l'azienda elenca Klarna tra i metodi di pagamento accettati, insieme a carte di credito e debito, PayPal, Bancomat Pay, Google Pay e Apple Pay. Questo significa che chi ordina la spesa online da Esselunga può già, in una qualche forma, utilizzare Klarna al momento del pagamento. Non è però chiaro, sulla base delle informazioni pubblicamente disponibili, se questa integrazione includa già le opzioni di rateizzazione in tre rate o il rinvio a 30 giorni, oppure se si limiti a un utilizzo di Klarna come semplice gateway di pagamento immediato. La distinzione è rilevante: avere Klarna tra i metodi di pagamento online non equivale automaticamente ad aver attivato la spesa a rate in cassa, il servizio che ha reso Pewex un caso di cronaca.
Lidl, Coop e Aldi non hanno confermato né smentito trattative in corso
Per le altre tre catene citate nel titolo, al momento non risultano elementi pubblici altrettanto concreti. Lidl e Aldi, entrambe di proprietà tedesca e con una struttura digitale già rodata nei rispettivi mercati d'origine, potrebbero rappresentare terreno favorevole a un'estensione di partnership come quelle già sperimentate da Klarna in altri Paesi europei, ma non ci sono al momento indicazioni specifiche sull'Italia. Coop, che opera attraverso un sistema di cooperative territoriali con gestioni relativamente autonome, presenta una struttura decisionale più frammentata, che potrebbe rendere più complesso un annuncio unico a livello nazionale anche qualora una o più cooperative locali decidessero di sperimentare il servizio. In assenza di comunicati ufficiali, qualunque indicazione su chi tra queste catene sia realmente in trattativa con Klarna resta, a tutti gli effetti, una supposizione basata sulla struttura di mercato più che una notizia verificata.
Motivazioni sociali ed economiche della rateizzazione
La scelta di dilazionare il saldo del carrello affonda le sue radici in diverse motivazioni di natura economica e sociale. L'inflazione persistente degli ultimi anni ha infatti eroso la capacità di spesa, spingendo molte famiglie a cercare strategie alternative per gestire le spese ordinarie. In questo contesto la spesa dilazionata si presenta come risorsa per affrontare:
- Picchi di spesa ricorrenti, come il ritorno a scuola o la preparazione di festività importanti
- Esigenze impreviste, dalla necessità di grandi quantitativi per famiglie numerose a imprevisti che gravano sul bilancio mensile
- Il rincaro dei beni primari (pane, latte, pasta), la cui incidenza è massima per chi ha redditi medio-bassi
Dott.ssa Sara Melchionda
La Dott.ssa Sara Melchionda è un’esperta nel settore della sanità con oltre 15 anni di esperienza. Laureata in Tossicologia dell'ambiente e alimenti all'Università Statale di Lodi, ha sviluppato una solida competenza nelle tematiche legate alla sicurezza sanitaria, alla prevenzione dei rischi e alla valutazione degli effetti delle sostanze sulla salute. Nel corso della sua carriera ha collabora...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra