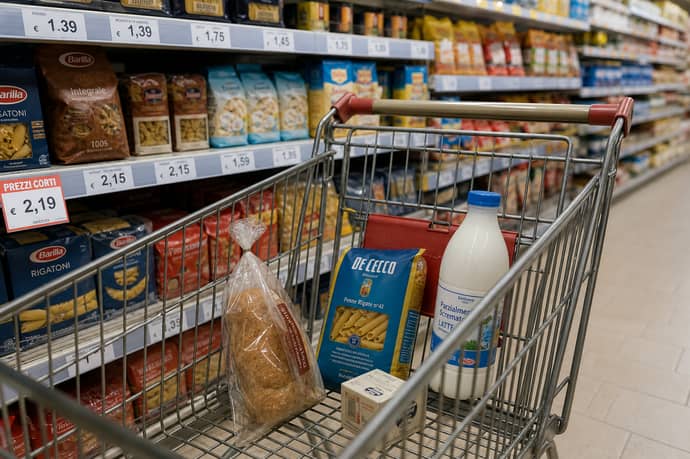
Com'è cambiato il valore di 1.500 euro dal passato a oggi? Un viaggio tra cifre, inflazione, abitudini di spesa e memoria collettiva: dalle lire ai discount, confrontando consumi e socialità del 1990.
Il valore reale del denaro ha subito trasformazioni in Italia dal 1990 a oggi. Le generazioni del 1990 cresciute nel decennio precedente all'introduzione dell'euro ricordano un sistema economico e sociale profondamente diverso, dove la lira era più di una semplice valuta: rappresentava abitudini, piccoli lussi quotidiani e un certo modo di intendere la spesa. Oggi lo scenario è mutato sotto la spinta dell'inflazione, dei cambiamenti nei salari e dall'arrivo della moneta unica. Comprendere questo cambiamento nel potere di acquisto aiuta a leggere non solo la storia dei consumi, ma anche i cambiamenti nei modelli di vita individuale e collettiva.
Il confronto tra quello che si poteva acquistare con una certa somma negli anni '90 e le opportunità offerte dalla medesima cifra nel contesto attuale rivela profondi mutamenti nei prezzi, nella percezione del denaro e nelle strategie adottate dalle famiglie italiane per gestire le risorse. Analizzare questa evoluzione offre uno spaccato accurato sulle trasformazioni sociali, culturali ed economiche che hanno interessato il paese negli ultimi tre decenni.
Cosa si poteva comprare con 1.500 euro nel 1990
Nel periodo precedente all'adozione dell'euro, 1.500 euro corrispondevano a circa 2.904.405 lire (basandosi sul tasso di cambio ufficiale di 1 euro = 1936,27 lire). Una cifra che, per una famiglia media, rappresentava molto di più di quanto oggi sia in grado di garantire in termini di beni e servizi. Vediamo quali erano le principali voci di spesa e cosa potevano significare questi soldi:
- Spesa alimentare per un mese: la somma permetteva di coprire abbondantemente i bisogni di una famiglia tipo, dai prodotti freschi ai generi per la colazione, fino ai surgelati. Un carrello pieno di prodotti di marca, compresi alimenti di lusso come piccoli dolciumi o formaggi tipici, era facilmente accessibile.
- Affitto di un bilocale in città minori: la stessa somma, negli anni '90, copriva il canone mensile di un bilocale in molte città italiane non metropolitane. Nei centri urbani più grandi era comunque un contributo importante rispetto i prezzi dell'epoca.
- Acquisto di piccoli elettrodomestici o elettronica: si poteva acquistare un televisore a colori, un forno a microonde o persino l'ultimo modello di consolle per videogiochi, come il Super Nintendo o la PlayStation di prima generazione.
- Auto usata: in molti casi si trovavano utilitarie d'occasione, datate ma funzionanti, a prezzi vicini o inferiori alle 3 milioni di lire.
- Vacanza per due persone: con meno di tre milioni di lire era possibile prenotare un viaggio di una settimana per due persone in una località turistica italiana, compreso il soggiorno in pensione completa.
- Pacchetto di pasta da 500g: 800-1.200 lire
- Pane fresco al kg: 1.500-2.000 lire
- Latte al litro: 1.200 lire
- Carne di manzo: 14.000-18.000 lire/kg
- Benzina: 1.300-1.500 lire/litro
- Abbonamento mensile autobus: 40.000-60.000 lire
L'inflazione, il cambio euro-lira e la trasformazione del potere
L'introduzione dell'euro e l'evoluzione del contesto economico hanno influito in maniera decisiva sulla percezione del valore del denaro. L'inflazione, costante e progressiva, ha ridotto drasticamente quella che una volta era un'opzione d'acquisto facile e spensierata.
Il cambio ufficiale fissato a 1936,27 lire per 1 euro segnava l'inizio di una nuova era per i pagamenti, ma anche un passaggio psicologico non banale: tante piccole spese quotidiane sembrarono improvvisamente a buon mercato, favorendo l'abitudine a spese meno controllate. Tuttavia, questa percezione fu rapidamente smentita dall'aumento generalizzato dei prezzi, fenomeno noto come inflazione percepita.
Alcuni prodotti subirono incrementi significativi: pasta, pane, olio e carburanti sono esempi emblematici. Mentre negli anni '90 bastavano poche migliaia di lire per una buona spesa, nei primi anni dello scenario euro il valore reale di quella somma diminuì rapidamente. Le famiglie iniziarono a notare come, nonostante stipendi proporzionalmente aumentati, la quantità e qualità dei beni acquistabili con la stessa cifra si fosse progressivamente ridotta:
|
Prodotto |
Anni '90 (in lire) |
Oggi (in euro) |
|
Pasta (1kg) |
1.500-2.500 |
1,50-2,60 |
|
Pane (1kg) |
1.500-2.000 |
3,50-5,00 |
|
Benzina (1 litro) |
1.300-1.500 |
2,00-2,20 |
|
Abbonamento bus mensile |
40.000-60.000 |
35,00-55,00 |
L'indicizzazione dei salari non sempre ha seguito il ritmo dell'inflazione: per questa ragione, un montante di 1.500 euro oggi non equivale al potere d'acquisto che aveva il corrispettivo importo negli anni '90. Questi elementi sono confermati anche dagli indicatori ufficiali (ISTAT, Banca d'Italia) e, in prospettiva, hanno avuto un impatto diretto sulle abitudini di risparmio delle famiglie italiane.
Il ruolo dei discount e delle strategie di risparmio ieri e oggi
L'arrivo delle catene di supermercati a basso costo, a partire dagli anni '90 con il debutto di player come LIDL, determinò un cambiamento radicale nelle modalità di spesa delle famiglie. In queste realtà, il valore della moneta veniva massimizzato, con scaffali colmi di prodotti base proposti a prezzi ribassati. I discount erano sinonimo di assenza di fronzoli: poche referenze, scaffali minimalisti, scelta essenziale ma accessibilità assoluta.
I nuovi concept furono subito accolti dalle fasce di popolazione attente al budget. Per molti consumatori degli anni '90, ogni mille lire diventava occasione di spesa intelligente: erano privilegiate le offerte lampo, le promozioni sui prodotti in scadenza, e si sviluppò una forte attenzione verso i cosiddetti marchi del discount.
Oggi il panorama si è consolidato e differenziato. Le strategie di risparmio non si riducono più solo al semplice confronto dei prezzi. Grazie al digitale, comparatori online e programmi fedeltà hanno reso possibile un livello di ottimizzazione della spesa mai visto prima. Tuttavia, la mentalità nata negli anni '90 continua a essere centrale: molti italiani pianificano la spesa settimanale, selezionano prodotti in promozione e fanno largo uso delle private label. I format di vendita si sono evoluti, integrando una gamma sempre più ampia di prodotti salutistici, biologici o sostenibili:
- Gestione delle promozioni, carta fedeltà
- Pianificazione della spesa su base settimanale e giornaliera
- Scelta di prodotti a marchio della distribuzione
Vita quotidiana: consumi, abitudini e socialità a confronto
Il confronto sulle abitudini di spesa non si limita alla dimensione economica, ma coinvolge uno stile di vita che negli anni '90 appariva scandito da piccoli riti diventati oggi oggetto di memorie condivise. Ai tempi della lira, il valore percepito delle monete e delle banconote era profondamente radicato nelle esperienze quotidiane: spese al supermercato, acquisti nei bar e nei negozi di quartiere e la gestione attenta del gruzzolo di monete costituivano routine consolidate.
La gestione oculata delle risorse insegnava ai più giovani il valore della parsimonia e la differenza tra necessità e desideri. Con poche migliaia di lire si costruivano giornate fatte di piccole gratificazioni: snack, giornalini, giochi alle sale giochi o la classica merenda a base di pane e cioccolata. Questi gesti davano senso di autonomia e responsabilità.
Nella società odierna, la diffusione dei pagamenti elettronici, lo sviluppo del digitale e le nuove piattaforme di servizi hanno mutato questa prospettiva. Il concetto materiale del denaro si è attenuato; la socialità si articola sempre più attraverso canali digitali e le abitudini di consumo procedono verso un'efficienza e rapidità crescenti:
- Abitudini di risparmio radicate e scelte ponderate
- Spostamento dell'esperienza d'acquisto su piattaforme online
- Diversificazione delle opzioni alimentari (veg, bio, gluten free)
- Coinvolgimento dei giovani in scelte di consumo condivise in famiglia



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra