Una nuova legge cambia le regole sui pagamenti degli stipendi: addio ai versamenti su conti cointestati. Normativa attuale, eccezioni, rischi sanzionatori e obiettivi della riforma.
Negli ultimi anni, il legislatore italiano ha intensificato gli sforzi per garantire la tracciabilità delle retribuzioni e rafforzare la tutela dei lavoratori. In questo contesto si inserisce l'introduzione della nuova normativa sui pagamenti degli stipendi, che apporta modifiche indirizzate a limitare alcune pratiche diffuse ritenute elusive. In particolare, viene posta un'attenzione specifica sui limiti d'utilizzo dei conti correnti cointestati per l'accredito delle retribuzioni, un tema sensibile sia per le imprese sia per i lavoratori. La ratio dietro questo intervento legislativo nasce dall'esigenza di contrastare fenomeni di lavoro irregolare e rendere più efficace la prova dei pagamenti, conferendo maggiore trasparenza nel rapporto tra datore di lavoro e dipendente. La nuova legge, che integra quanto già previsto dalla Legge di Bilancio 2018 (Legge 205/2017), mira così a rafforzare gli strumenti di controllo sugli stipendi e ad agevolare l'emersione del lavoro non dichiarato.
Le modalità di pagamento degli stipendi: la normativa attuale
Fino all'approvazione delle disposizioni, la normativa nazionale prevedeva una serie di modalità di pagamento ammesse per la corresponsione delle retribuzioni, escludendo la possibilità di utilizzare il denaro contante direttamente tra le parti, allo scopo di favorire la tracciabilità e ostacolare pratiche illecite. I metodi ammessi sono regolati principalmente dal comma 910 della Legge 205/2017. Essi comprendono:
- Bonifico su conto corrente o postale indicato dal lavoratore tramite codice IBAN
- Strumenti elettronici di pagamento (addebiti diretti, carte di credito/debito, rimesse di denaro, e-wallet)
- Pagamento in contanti presso lo sportello bancario/postale dove il datore abbia un conto di tesoreria con mandato di pagamento (solo modalità e circuiti previsti e tracciabili)
- Assegno bancario o circolare, consegnato direttamente al lavoratore o, in caso di comprovato impedimento, a un delegato (coniuge, convivente o familiare con più di 16 anni)
Stop ai pagamenti tramite conti correnti cointestati
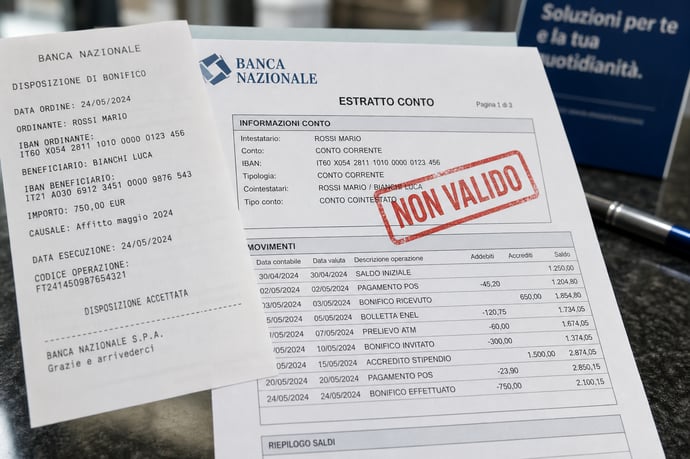
Con la riforma legislativa si pone un deciso divieto all'utilizzo di conti correnti cointestati per il pagamento degli stipendi, se il lavoratore non è unico titolare o se le condizioni non permettono una chiara tracciabilità dell'introito. La disposizione nasce per evitare che somme destinate alla retribuzione possano confondersi con quelle di un altro intestatario, rendendo più difficoltosa la verifica puntuale da parte delle autorità competenti.
Alla luce della nuova legge, il pagamento dovrà avvenire esclusivamente su un conto corrente univocamente intestato al lavoratore oppure, in casi dovutamente documentati, su strumenti che garantiscano piena trasparenza dell'operazione. L'obiettivo è quello di ridurre il rischio che le retribuzioni sfuggano ai controlli, soprattutto nei casi di tentativi di elusione fiscale, pagamento di compensi non dichiarati o pratiche riconducibili al lavoro in nero.
Il divieto dei pagamenti verso conti correnti cointestati rappresenta quindi una svolta importante nell'affermazione di una cultura della legalità nei rapporti di lavoro, chiamando i datori ad adeguare i propri sistemi interni di pagamento e i lavoratori a fornire IBAN personali. Le aziende dovranno aggiornare i processi amministrativi per assicurare la piena conformità alle nuove regole, riducendo le aree grigie nel flusso delle retribuzioni. La legge prevede comunque che, in presenza di specifica delega scritta autorizzata dal lavoratore, siano possibili eccezioni, ma solo se tracciabili e documentate.
Chi è escluso dall'obbligo e quali sono le soluzioni alternative
Non tutte le categorie lavorative sono tenute a conformarsi al divieto di pagamenti su conti cointestati o all'obbligo del solo accredito tracciato su IBAN personale. Tra le principali eccezioni, la normativa evidenzia i seguenti casi:
- Lavoro domestico e servizi familiari: badanti, colf e simili, rientranti nei CCNL di settore, continuano a poter ricevere la retribuzione anche in modalità diverse, inclusi i contanti, se previsto dalla disciplina collettiva applicabile, almeno in presenza di determinate condizioni (ad esempio rapporto minimo di 4 ore giornaliere presso lo stesso datore)
- Rapporti con la Pubblica Amministrazione: la legge espressamente esclude PA e rapporti ad essa assimilabili
- Borse di studio, tirocini e prestazioni autonome occasionali: non sono tenuti all'applicazione delle regole restrittive previste per i rapporti di lavoro subordinato o parasubordinato
- Carta prepagata nominativa intestata al lavoratore
- E-wallet tracciabili (come PayPal, se accettati dal datore di lavoro)
- Delega formale con atto scritto nel caso in cui sia indispensabile ricevere l'accredito su un conto terzo, con ampia descrizione e giustificazione della motivazione, tutelando il datore rispetto a contestazioni future
- Pagamento presso sportelli bancari/postali con registrazione tracciata, modalità tipicamente più onerosa per il datore
Sanzioni e controlli per i datori lavoro: rischi e responsabilità
Il rispetto delle nuove regole è affidato a un corposo impianto sanzionatorio e a controlli ispettivi puntuali. In caso di violazione, la legge stabilisce per il datore una sanzione amministrativa pecuniaria che varia da 1.000 a 5.000 euro per ogni episodio non conforme. Non è il numero di lavoratori coinvolti a essere rilevante, bensì la reiterazione dell'inadempienza (ad esempio più mensilità pagate in modo irregolare). Sono considerate violazioni:
- l'utilizzo di canali di pagamento diversi da quelli previsti
- il pagamento su conti che non consentano la piena tracciabilità
- l'effettuazione di bonifici o assegni che poi vengono revocati o annullati prima dell'incasso
Contrasto al lavoro nero e tutela dei lavoratori
L'obiettivo dichiarato dal legislatore si concentra sul contrasto efficace al sommerso e sulla tutela della posizione giuridica dei lavoratori. La nuova disciplina risponde sia all'esigenza di impedire l'utilizzo di percorsi elusivi come i pagamenti su IBAN cointestati sia a quella di rafforzare la documentazione a tutela del lavoratore. Più nello specifico, grazie all'obbligo di tracciabilità totale:
- si limita la possibilità di pratiche come il pagamento parziale o la richiesta, spesso subita dal dipendente, di restituire in contanti parte della somma ricevuta
- si rende oggettivamente verificabile ogni movimentazione retributiva
- si rafforzano i diritti, permettendo più agevolmente al dipendente di agire in giudizio e ottenere quanto dovuto tramite prove certe
Leggi anche
- Stop agli stipendi pagati su conti correnti cointestati con nuova legge in arrivo
- Mestieri manuali, da ufficio o digitali: chi guadagna di più ora e nel corso della carriera
- Nuove tabelle retributive Assicurativi 2026 aggiornate dopo rinnovo contratto nazionale CCNL ANia


Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra