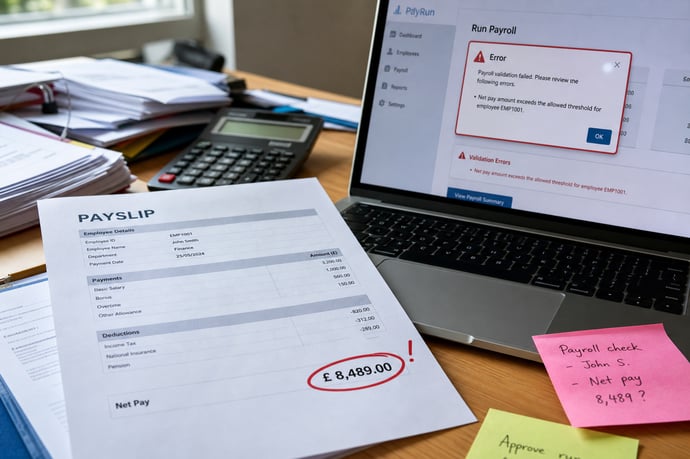
Errore nei pagamenti di straordinari, malattie o stipendi: uno scenario più frequente di quanto si creda, tra norme, sentenze, diritti e doveri, vediamo quando si può tenere l’importo ricevuto in più e come gestire le conseguenze.
L'errore in busta paga può colpire chiunque, in qualsiasi settore: dall’impiegato al personale sanitario, dagli addetti amministrativi agli operai. Pochi sanno che importi errati, spesso più alti del dovuto, sono una realtà concreta e non così rara, soprattutto quando si tratta di straordinari, indennità di malattia, premi produttivi e stipendi mensili. All’improvviso ci si trova a chiedersi: "Sono obbligato a restituire questi soldi?" oppure "Posso tenerli senza rischiare sanzioni?"
- La tensione cresce quando il datore avanza richieste di rimborso per somme già spese.
- Il panorama giuridico è tutt’altro che intuitivo: regole, limiti e sentenze formano un labirinto normativo da cui è difficile uscire senza informazioni affidabili.
Perché si verificano errori negli importi pagati: cause frequenti e casi pratici
Le ragioni degli errori nei pagamenti stipendiali sono molteplici e, nonostante i sistemi digitali sempre più avanzati, gli sbagli restano frequenti:
- Calcolo automatico errato: l’impiego di software gestionali talvolta restituisce importi sballati a causa di settaggi scorretti su scatti di anzianità, premi, indennità o trattenute.
- Modifiche contrattuali non aggiornate: cambi di livello, premi una tantum o nuove normative possono non essere recepiti tempestivamente nelle impostazioni dei gestionali paghe.
- Errori materiali e umani: un dato inserito in modo impreciso comporta pagamenti maggiorati su straordinari e malattia.
- Mancata comunicazione tra ufficio personale e consulente: l’assenza di una linea diretta favorisce lo slittamento di correzioni, con conseguente duplicazione di emolumenti.
- Pagamenti reiterati di premi produttivi attribuiti per errore su più mensilità
- Riconoscimento della malattia con importi più alti del dovuto per errata associazione del periodo o della percentuale di calcolo
- Straordinari pagati in misura superiore per un errore nel caricamento delle ore.
Retribuzione, trattenute fiscali e diritto del datore: cosa si può chiedere indietro e cosa no
Un tema centrale riguarda il rapporto tra la natura della retribuzione, le quote trattenute a titolo fiscale e previdenziale e il diritto del datore di lavoro al recupero degli importi non dovuti. Gli errori stipendiali impattano solo sulla quota di stipendio effettivamente percepita, che diventa l’unico importo rivendicabile.
- L’azienda può chiedere la restituzione esclusivamente del “netto” ricevuto dal dipendente. Quanto trattenuto in busta paga (ritenute fiscali, contributi) non può essere richiesto indietro perché non è mai entrato nella disponibilità reale del lavoratore.
- Le ritenute versate all’Erario sono ormai state trasferite allo Stato e l’unico soggetto titolato a chiederne eventualmente la restituzione è l’Agenzia delle Entrate.
- La regola vale sia nel privato sia nel pubblico impiego e coinvolge tutte le tipologie di errore, a partire da: straordinari, malattia, premi, indennità non dovute.
- Tempistiche di correzione: il datore può intervenire per sistemare la busta paga sbagliata entro il 16 del mese successivo a quello d’emissione, prima del versamento dell’F24, così da correggere in tempo utili le posizioni fiscali e previdenziali associate.
| Tipo di errore | Somma sul cedolino | Quota recuperabile dal datore |
| Straordinario extra | € 500 lordi | € 350 netti |
| Malattia pagata in eccesso | € 700 lordi | € 510 netti |
| Premio produttività errato | € 1.000 lordi | € 720 netti |
L’azienda dovrà quindi agire unicamente su ciò che il lavoratore ha effettivamente ricevuto (netto in busta paga).
Restituire quanto ricevuto in più: sentenze della Corte di Cassazione e limiti giuridici
Le sentenze della Corte di Cassazione hanno fissato punti chiave nella materia delle somme indebitamente pagate:
- Istituzione del limite del netto: come ribadito più volte dalla Suprema Corte, il datore può recuperare solo gli importi entrati nel patrimonio del dipendente (Cass. n. 461/2025, Cass. n. 4/2024).
- Impossibilità di agire sulle trattenute fiscali: la parte versata a titolo di ritenute previdenziali o d’imposta non può essere pretesa indietro dall’azienda.
- Le somme pagate in eccesso vanno restituite secondo equità, ma con un vincolo importante: l’errore deve essere riconoscibile. In caso di pagamenti prolungati o reiterati, la giurisprudenza riconosce al lavoratore, per alcune voci (come i premi continuativi), il diritto acquisito.
- Sul piano operativo, le trattenute per il recupero possono essere effettuate direttamente in busta paga, ma devono essere specificamente indicate e documentate, senza incidere sulle condizioni minime di vita tutelate dalla legge.
Prescrizione e tempi per il recupero delle somme: cosa succede dopo 5 o 10 anni
Uno dei punti più sottovalutati riguarda i termini di prescrizione:
- Il diritto del datore di lavoro alla ripetizione dell’indebito (cioè alla richiesta di restituzione delle somme non dovute) si prescrive in 10 anni.
- Se però sono decorsi oltre 5 anni e la somma non è mai stata chiesta, cade la prescrizione quinquennale per l’azione esecutiva.
- Il termine di 10 anni va calcolato dall’ultimo pagamento errato effettuato.
- Se viene sollevato tempestivamente il problema (entro il mese successivo), i tempi di recupero diventano più favorevoli.
Errori nella busta paga di malattia e la posizione dell’INPS: chi può chiedere la restituzione
Le indennità di malattia gestite erroneamente rappresentano una delle aree più insidiose e soggette a errori:
- Quando un’indennità viene pagata in eccesso dal datore, spesso si interviene direttamente con trattenute in busta paga. Tuttavia, solo l’INPS ha facoltà di recupero in caso di un pagamento non dovuto, non il datore di lavoro.
- La prassi di molte aziende di trattenere importi sulle indennità di malattia è quindi giuridicamente errata. Tali somme, se erroneamente corrisposte, possono essere recuperate solo dall’ente previdenziale.
- Laddove la malattia venga integrata da importi a carico dell’azienda, il recupero sarà possibile solo limitatamente alla quota aziendale, mai a quanto versato dall’INPS.
Gli errori sul premio di produttività: quando il diritto diventa acquisito
Non sono rari i casi in cui premi di produttività vengono erogati erroneamente per diversi mesi o anni. Se dopo mesi di ricezione il datore richiama la somma, la giurisprudenza tende a tutelare il lavoratore:
- Basta che la corresponsione sia stata puntuale e continuativa per almeno 24 mesi, perché il premio possa considerarsi "diritto acquisito", anche se nato da errore.
- Solo in caso di pagamento occasionale o di breve periodo l’azienda avrà titolo per chiedere indietro la cifra percepita.
- Nelle sentenze più recenti, il giudice valuta la buona fede, la continuità e l’attesa consolidata nel lavoratore al mantenimento di quell’importo.
Metodi di recupero delle somme non dovute: trattenute, azioni giudiziarie e procedure concrete
Quando viene accertato un errore, il recupero delle somme può avvenire con vari strumenti:
- Trattenuta diretta in busta paga: la somma viene decurtata dalle mensilità successive, sempre su importi disponibili e senza scendere sotto il minimo vitale, come stabilito dalla legge.
- Accordo scritto di restituzione rateale: si può stipulare un piano di rientro in cui il lavoratore autorizza la trattenuta di un importo mensile fino all’estinzione del debito.
- Richiesta di rimborso formale: il datore può inviare una richiesta scritta, motivando adeguatamente la causale dell’importo da restituire.
- Azione giudiziaria: in caso di rifiuto o di contestazione, l’azienda può ricorrere in giudizio. Sarà il giudice poi a stabilire l’importo effettivamente dovuto.
Cosa fare concretamente se si riceve una somma in più: diritti, doveri e consigli pratici
Quando si scopre di aver ricevuto un pagamento in eccesso, sono essenziali alcune azioni concrete per non incorrere in problemi legali o perdite economiche:
- Conservare tutta la documentazione relativa al pagamento e alle comunicazioni aziendali.
- Evitare di utilizzare improvvisamente le somme finché non si è chiarita la posizione.
- Chiedere subito chiarimenti al proprio ufficio personale o consulente, meglio per iscritto.
- Verificare nel dettaglio la natura della voce pagata – straordinario, premio, malattia, indennità – e se l’errore è rectificabile dall’azienda o dall’ente previdenziale (per la malattia).
- Nel caso di richiesta di restituzione, contestare per iscritto eventuali pretese di rimborsi "al lordo" e chiedere il calcolo del solo netto effettivamente percepito.
- In caso di errore sulle indennità di malattia, non autorizzare nessuna trattenuta autonoma da parte del datore, ma aspettare la richiesta dell’INPS o dell’ente specifico.
- Se la somma è stata percepita per più di due anni senza segnalazione aziendale e riguarda premi o elementi accessori, verificare se si è maturato il diritto acquisito.
- Richiedere una rateizzazione ragionevole nel rientro delle somme eventualmente dovute e firmare accordi scritti sulle modalità di rimborso.
Leggi anche
- Straordinari, malattie e stipendi: importi più alti pagati per errore più diffuso di quanto si pensi, ma si ha il diritto di tenerli?
- Stipendio ridotto senza cambiare mansioni: quando è legale e come ci si può opporre secondo la Cassazione
- Statali e dipendenti pubblici e lavoro al sabato e domenica: quanto guadagnano di più e diritti a giorno di riposo compensativo
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra