Il rialzo dei tassi BCE ha cambiato il confronto tra BOT semestrali e conti deposito: quali rendimenti sono davvero competitivi, quali fattori pesano sulle scelte e come valutare la sicurezza.
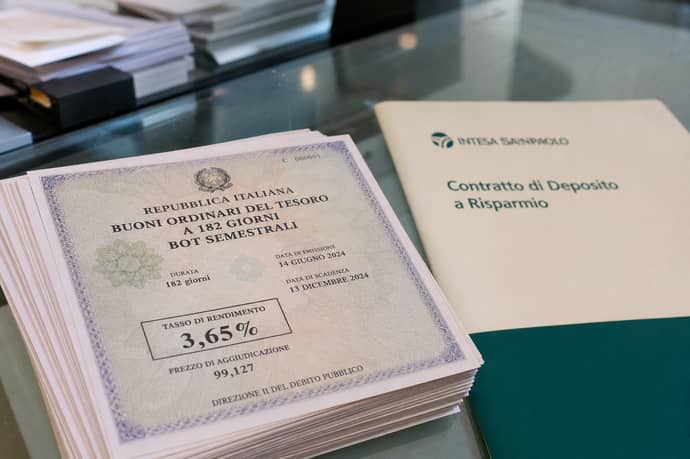
Nel panorama degli investimenti a breve termine, la scelta tra Buoni Ordinari del Tesoro (BOT) semestrali e conti deposito è storicamente una delle più analizzate dalle famiglie italiane. Luglio 2026, però, rappresenta un momento particolare: l'aumento dei tassi deciso dalla Banca Centrale Europea ha rapidamente modificato sia i rendimenti dei titoli di Stato sia le offerte delle banche sui prodotti vincolati. Nel contesto attuale, il mercato assiste a una competizione ravvicinata fra queste due soluzioni, sia in termini di rendimento sia di fiscalità. Oggi, mercoledì 29 luglio, si tiene proprio l'asta dei BOT semestrali che accentua il confronto.
Tra i temi più rilevanti da considerare ci sono le variazioni della politica monetaria, la diversa rapidità di adeguamento dei rendimenti e la specificità delle regole fiscali che, nel confronto diretto, possono ribaltare il risultato atteso dai risparmiatori. La reale differenza rendimento conto deposito e BOT semestrale si gioca, quindi, anche sulla fiscalità e sulle minuzie contrattuali spesso ignorate.
Il contesto dei tassi: perché luglio segna un punto di svolta
Nel corso del 2026 le condizioni monetarie europee hanno subito una svolta significativa, segnando un'inversione di tendenza rispetto agli anni precedenti. L'11 giugno scorso la Banca Centrale Europea ha ritoccato verso l'alto i tassi di riferimento: il tasso sui depositi è stato portato al 2,25%, quello principale al 2,40% e il marginale al 2,65%. Questo rialzo, il primo dopo tre anni di tagli e pause, segna la ripresa di una fase di restrizione monetaria guidata dalle esigenze di contenimento dell'inflazione. La reazione dei mercati non è stata uniforme:
- I BOT semestrali hanno immediatamente recepito la nuova politica: i rendimenti sono saliti dal 2,411% di maggio al 2,479% nell'asta di giugno, riflettendo in modo tempestivo il nuovo costo del denaro.
- I conti deposito, invece, seguono con ritardo: le banche tendono ad adeguare i tassi ai correntisti solo dopo settimane, spesso obbligate dalla concorrenza.
- Chi ha sottoscritto un deposito vincolato prima di giugno probabilmente continua a ricevere tassi precedenti al rialzo, mentre le nuove proposte iniziano ora ad avvicinarsi ai BOT, seppur con minore prontezza.
Luglio 2026 si distingue quindi dai mesi precedenti non solo per il nuovo livello dei tassi ma soprattutto per la diversa velocità di trasmissione delle condizioni nel comparto retail. Questo aspetto rende necessario un confronto attento tra i prodotti, considerando non solo i numeri lordi, ma il rendimento effettivo finale su base netta e le specifiche condizioni applicate da ciascun intermediario.
Il quadro di mercato in questo momento è quindi reso unico dalla combinazione di:
- Nuove politiche monetarie restrittive;
- Immediate variazioni nei rendimenti dei BOT;
- Ritardo strutturale nell'adeguamento dei conti deposito.
Rendimento BOT semestrale e conto deposito: i dati
Per comprendere a fondo la reale convenienza tra BOT semestrale e conto deposito, è fondamentale analizzare i valori aggiornati dei rendimenti e come la fiscalità modifichi radicalmente il risultato netto per il risparmiatore.Rendimento effettivo dei BOT semestrali:
- Nell'ultima asta, il rendimento lordo dei BOT a 6 mesi si è attestato al 2,479%.
- Per un importo investito di 100.000 euro su un BOT semestrale, la remunerazione lorda su 182 giorni è stata di circa 1.221 euro.
- La tassazione sui titoli di Stato italiani è fissata al 12,5% (art. 2, D.Lgs 239/1996): su 1.221 euro di rendimento lordo, l'imposta è pari a circa 152 euro, per un netto di circa 1.069 euro.
- Tuttavia, sottraendo la commissione bancaria massima prevista (0,10% del capitale, circa 99 euro) il risultato effettivo per l'investitore si attesta su circa 970 euro.
- I conti deposito più diffusi propongono oggi un tasso lordo del 2,40% su base annua per vincoli a sei mesi.
- L'interesse lordo generato su 100.000 euro per 6 mesi è di circa 1.200 euro.
- Gli interessi sono tassati al 26% (art. 44, TUIR): la ritenuta ammonta a 312 euro, per un netto di 888 euro.
- Va aggiunta l'imposta di bollo pari allo 0,20% annuo del saldo (art. 19, D.L. 201/2011), che su 100.000 euro per metà anno equivale a circa 100 euro.
- Il risultato netto finale per il depositante sarà così di circa 788 euro.
|
Strumento |
Lordo |
Fiscalità/Commissioni |
Netto |
|
BOT 6 mesi |
1.221 € |
-152 € (tasse), -99 € (commissioni) |
970 € |
|
Conto deposito 6 mesi |
1.200 € |
-312 € (tasse), -100 € (bollo) |
788 € |
Come si nota, la diversa imposizione fiscale determina un vantaggio netto per i titoli di Stato su ampie cifre e periodi brevi. Il margine può restringersi per conti deposito promozionali o importi inferiori su cui non si applica il bollo, ma resta significativo nella pratica dei patrimoni elevati.
La soglia di pareggio: quando il conto deposito batte il BOT?
Alla luce dei dati attuali la reale rivalità si gioca sulla soglia di pareggio dei rendimenti lordi, ossia il tasso al quale un conto deposito, considerando tasse e oneri, inizia a diventare preferibile rispetto al BOT semestrale. Il calcolo, basato sui valori aggiornati e sulle rispettive aliquote fiscali (12,5% per BOT e 26% per conto deposito), mostra che:
- Un deposito vincolato a 6 mesi può battere il BOT solo se il suo tasso lordo supera il 2,63%.
- La soglia tiene conto sia dell'imposta di bollo (calcolata proporzionalmente al periodo) sia delle commissioni bancarie massime previste per il BOT (pari allo 0,10%).
- Promozioni bancarie temporanee con tassi superiori (3,00 - 4,00%), riservate talvolta a importi limitati e nuovi clienti, possono superare il rendimento, ma spesso sono soggette a scadenze brevi e condizioni restrittive.
- Per conti deposito ordinari, la maggior parte del mercato oggi si colloca tra il 2,20 e il 2,50%, quindi, nella pratica, sotto la soglia di pareggio rispetto al BOT semestrale attuale.
Le variabili pratiche che cambiano il confronto
Anche a fronte di dati numerici apparentemente chiari, il risultato effettivo di un investimento può variare a seconda di elementi accessori spesso sottovalutati:
- Commissioni: per i BOT, la banca può applicare una commissione sul collocamento (fino allo 0,10% per durate da 141 a 270 giorni). Sul mercato secondario invece la fee dipende dal singolo intermediario; su somme elevate, questa voce incide visibilmente sul rendimento effettivo.
- Imposta di bollo: lo 0,20% annuo si paga sia sui titoli di Stato che sui conti deposito, proporzionato al periodo di possesso. In alcuni periodi promozionali il bollo può essere rimborsato dalla banca, migliorando il rendimento netto dei conti deposito.
- Tassi promozionali: alcune banche offrono tassi d'ingresso superiori per nuovi clienti o per vincoli di durata limitata; qui occorre verificare con attenzione le condizioni, le soglie massime e la periodicità dell'offerta. Non sono rari casi in cui il tasso pubblicizzato vale per una sola tranche di deposito o è legato a campagne temporanee.
- Vincoli e penali: nei conti deposito, il ritiro anticipato della somma vincolata può comportare la perdita totale o parziale degli interessi maturati e, in certi casi, spese accessorie; il BOT, invece, può essere rivenduto sul MOT, ma a prezzi di mercato che potrebbero non assicurare il capitale iniziale.
- Importo investito: in alcuni casi, il bollo su piccole cifre è trascurabile o viene assorbito dalla banca su conti promozionali, mentre su importi maggiori (tipicamente da 20.000 euro in su) può ridurre in modo significativo la convenienza del conto deposito.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra