L’Agenzia delle Entrate può leggere le chat WhatsApp in un controllo fiscale: quando valgono come prova e cosa ha deciso la Cassazione con l’ordinanza n. 1254/2025.
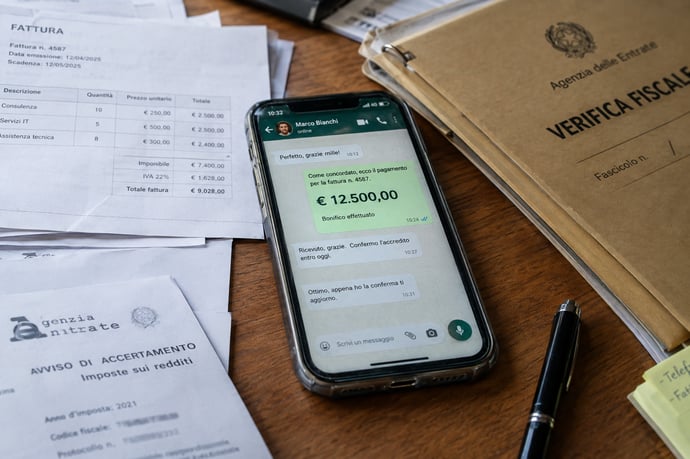
Un semplice messaggio su WhatsApp può pesare quanto un contratto firmato. Lo ha ribadito la Corte di Cassazione con l’ordinanza n. 1254 del 18 gennaio 2025, destinata a far discutere anche chi si occupa di controlli fiscali. Per l’Agenzia delle Entrate e la Guardia di Finanza, infatti, le conversazioni conservate su uno smartphone possono diventare un elemento utile per ricostruire redditi, incassi e operazioni non dichiarate. Vediamo cosa è successo, cosa ha stabilito la Corte e in quali casi una chat vale davvero come prova.
L’Agenzia delle Entrate può leggere le chat WhatsApp in un controllo fiscale?
La risposta è sì, a determinate condizioni. Quando i funzionari dell’Agenzia delle Entrate o i militari della Guardia di Finanza acquisiscono legittimamente un telefono, un computer o altri supporti durante un accesso, un’ispezione o una verifica, il contenuto di quei dispositivi può entrare nel fascicolo. Le chat non sono più considerate uno “spazio protetto” rispetto alla documentazione contabile: se contengono informazioni rilevanti per l’accertamento, possono essere valutate insieme a fatture, estratti conto, registri e libri contabili.
È importante chiarire un punto. L’acquisizione deve avvenire nel rispetto delle regole sui poteri istruttori del Fisco e sulle garanzie del contribuente. Non basta che una chat esista: bisogna che sia acquisita in modo regolare e che il suo contenuto sia attendibile e riferibile a chi l’ha scritta.
Inoltre, la chat da sola raramente basta. Nella pratica l’amministrazione la usa come indizio o conferma di altri elementi: movimenti bancari, fatture mancanti, accordi sui prezzi, pagamenti in nero.
Il caso: cosa ha deciso la Cassazione con l’ordinanza n. 1254/2025
I fatti
La vicenda nasce da una controversia civile tra un’azienda e un cliente. L’impresa aveva fornito e posato dei serramenti e aveva ottenuto un decreto ingiuntivo per il pagamento di 25.500 euro: 20.000 euro per la fornitura e 5.500 euro per la posa in opera. Il cliente si era opposto, sostenendo che la somma dovuta fosse diversa.
Nel giudizio di merito, la Corte d’Appello di Milano ha dato rilievo a un messaggio WhatsApp del 30 agosto 2018, in cui il cliente confermava per iscritto l’importo dovuto. A quel punto il cliente ha fatto ricorso in Cassazione.
Un chiarimento utile ai lettori: i 25.500 euro non sono una sanzione irrogata dal Fisco, ma la somma che il cliente doveva pagare. La vicenda è civile, non tributaria. Il titolo “sanzione fiscale” va quindi letto come una semplificazione giornalistica: ciò che conta è il principio affermato dalla Corte, che si presta a essere applicato anche in ambito fiscale.
Il principio di diritto
La Cassazione ha respinto il ricorso e confermato che i messaggi WhatsApp e gli SMS conservati nella memoria di un telefono cellulare sono utilizzabili come prova documentale. Possono essere acquisiti anche tramite semplice riproduzione fotografica, cioè con lo screenshot della conversazione, purché ne sia riscontrata la provenienza e l’attendibilità.
La Corte si è richiamata alla pronuncia delle Sezioni Unite n. 11197 del 2023, che ha qualificato questi messaggi come documenti e non come corrispondenza in senso stretto. Il riferimento normativo è l’articolo 2712 del codice civile, secondo cui le riproduzioni informatiche formano piena prova dei fatti rappresentati se la parte contro cui sono prodotte non ne disconosce la conformità ai fatti.
In sintesi: una chat è una prova documentale su supporto informatico e non serve alcuna intercettazione per poterla utilizzare.
Perché l’ordinanza interessa anche i controlli fiscali e quando una chat WhatsApp vale come prova
L’ordinanza è stata pronunciata in sede civile, ma il ragionamento riguarda il valore probatorio dei messaggi, e quindi tocca anche il processo tributario, i controlli fiscali e successivi accertamenti. Nel contenzioso fiscale la prova documentale ha un peso rilevante e le chat vengono equiparate a qualsiasi altro documento prodotto in giudizio.
Va detto che la portata della decisione non è del tutto innovativa: esistevano già precedenti favorevoli all’utilizzo delle chat. L’ordinanza ha però il merito di consolidare l’orientamento, rendendo più difficile per il contribuente contestare uno screenshot solo perché “è una foto” e non l’originale.
Dalla giurisprudenza emergono alcune situazioni in cui la conversazione ha buone probabilità di essere considerata utilizzabile, come:
- La provenienza è accertata. Il numero di telefono e il dispositivo sono riconducibili con ragionevole certezza a una persona precisa. Una chat attribuibile a un soggetto identificato ha un valore molto maggiore di una conversazione con utenze anonime.
- Il contenuto non risulta alterato. Se non emergono segni di manipolazione, modifiche o montaggi, il messaggio mantiene la sua efficacia probatoria.
- Non c’è un disconoscimento valido. Ai sensi dell’art. 2712 c.c., se la controparte non contesta la conformità del messaggio ai fatti, la riproduzione fa piena prova. Il disconoscimento deve essere chiaro, circostanziato ed esplicito: una generica contestazione non basta.
- Il messaggio è riscontrato da altri elementi. Una chat che conferma un importo, una consegna o un pagamento, e che trova riscontro in fatture, bonifici o testimonianze, diventa molto più solida.
- Lo screenshot proviene dal telefono di un altro partecipante. Se la conversazione è stata cancellata da chi l’ha scritta, la copia conservata dall’altro interlocutore può comunque essere prodotta.
- È acquisita regolarmente dagli organi di controllo. Se il dispositivo viene acquisito durante un accesso o una verifica secondo le procedure di legge, il suo contenuto può essere utilizzato.
Quando una chat può non valere come prova
Il fatto che le chat siano utilizzabili non significa che siano sempre decisive. Ci sono casi in cui il loro peso si indebolisce:- Disconoscimento fondato. Se il contribuente contesta in modo puntuale l’autenticità o la riferibilità del messaggio, il giudice dovrà valutare altri elementi per accertarne la genuinità.
- Origine incerta. Uno screenshot privo di data, di numero o di contesto, o ritagliato in modo da perdere il senso del discorso, ha scarso valore.
- Acquisizione irregolare. Se il dispositivo o i dati sono stati acquisiti senza rispettare le garanzie previste, l’utilizzabilità può essere messa in discussione.
- Assenza di riscontri. Per l’accertamento fiscale la chat è spesso un tassello. Se non è accompagnata da perizie, documenti contabili o dati bancari, può non bastare a sostenere la pretesa dell’amministrazione, sulla quale grava l’onere di provare quanto contesta.
- Contenuto ambiguo. Frasi generiche, ironiche o prive di riferimenti precisi a importi e operazioni difficilmente reggono da sole.
Cosa possono fare imprese e professionisti
La lezione pratica dell’ordinanza è semplice: WhatsApp non è una zona franca. Per ridurre i rischi in caso di controllo è utile adottare alcune buone abitudini:- Usare i canali formali per accordi economici: contratti, preventivi e fatture restano la base della documentazione fiscale.
- Far corrispondere le chat ai documenti. Se in un messaggio si concorda un importo, la fattura e il pagamento devono essere coerenti con quanto scritto.
- Conservare le conversazioni rilevanti in modo ordinato, anche tramite esportazione della chat, per poter dimostrare la propria versione dei fatti.
- Contestare tempestivamente le riproduzioni non genuine, con un disconoscimento specifico e motivato.
- Farsi assistere da un professionista quando un accertamento si basa su messaggi: un commercialista o un avvocato tributarista può valutare la regolarità dell’acquisizione e il peso reale delle prove.
Domande frequenti
L’Agenzia delle Entrate può leggere le mie chat senza autorizzazione?No, l’acquisizione deve rispettare le procedure previste dalla legge per accessi, ispezioni e verifiche. Una chat utilizzata in modo irregolare può essere contestata.
Uno screenshot WhatsApp basta come prova?
Può essere una prova documentale valida, ma solo se ne sono verificate provenienza e attendibilità e se non viene disconosciuto in modo efficace.
Cosa ha stabilito l’ordinanza n. 1254/2025?
Che i messaggi WhatsApp e gli SMS conservati nel telefono sono utilizzabili come prova documentale e possono essere acquisiti tramite screenshot, previo riscontro di provenienza e attendibilità.
Il caso dei 25.500 euro riguardava una sanzione fiscale?
No, riguardava il pagamento di una fornitura di serramenti in una causa civile. Il principio sulle chat, però, vale come riferimento anche per i controlli fiscali.
Leggi anche
- Un messaggio Whatsapp e una sanzione fiscale di 25.500: la decisione della Cassazione e le sue conseguenze
- Assegno di inclusione, stretta sui controlli INPS e Guardia di Finanza: arriva il decreto anti-furbetto dopo 2 anni di attesa
- La manovra finanziaria 2026-2027 promette meno tasse ma punta a incassare 36 miliardi in più da controlli e accertamenti


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra