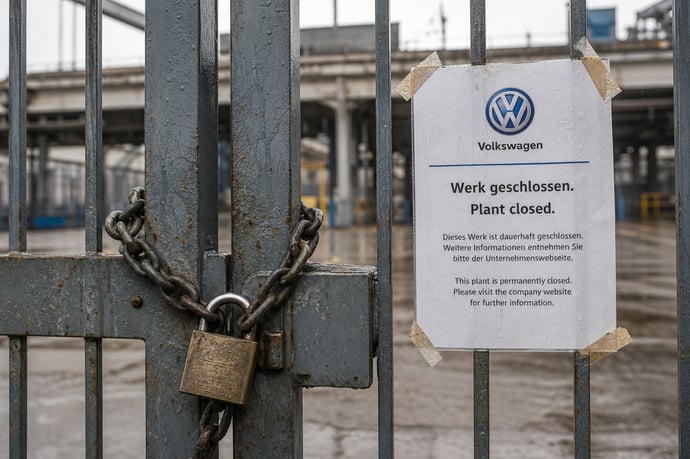
La crisi che investe Volkswagen porta a una drastica ristrutturazione: 100mila licenziamenti che scuotono l'industria automobilistica, coinvolgendo lavoratori, filiere italiane e nuovi scenari.
Il settore automobilistico europeo si trova ad affrontare una delle sue fasi più delicate degli ultimi decenni, evidenziata dalla decisione del Gruppo Volkswagen di valutare fino a 100mila esuberi a livello globale. La possibile chiusura di quattro grandi impianti in Germania, in un contesto di arretramento dei profitti e rallentamento della domanda, segna un punto di svolta sia per l'industria tedesca che per l'indotto internazionale. Tale scenario si ripercuote sulla forza lavoro e su una vasta rete di fornitori, inclusi quelli italiani, sottolineando la portata multilivello degli effetti sociali, economici e occupazionali legati a questa profonda ristrutturazione in atto.
Le cause della ristrutturazione di Volkswagen e la crisi
Alla base di questo piano di ridimensionamento di Volkswagen vi sono una serie di fattori interconnessi che coinvolgono l'intera industria automobilistica europea, tra cui quella italiana:
- Profitti in calo: Il 2025 ha visto il risultato operativo del gruppo diminuire da 19,1 a 8,9 miliardi di euro, con il margine sceso al 2,8% (fonte dati di bilancio aziendale). Questa contrazione, pur a fronte di un fatturato stabile, riflette difficoltà crescenti nell'assicurare redditività agli investimenti industriali.
- Transizione tecnologica accelerata: Gli stabilimenti, riconvertiti verso la mobilità elettrica (ad esempio a Emden e Zwickau), non hanno raggiunto volumi e margini tali da compensare le perdite delle divisioni tradizionali a combustione. È il risultato di investimenti elevati e ritorni economici inferiori alle attese nel breve periodo.
- Perdita di quote di mercato nei mercati chiave: In Asia, soprattutto in Cina, Volkswagen è stata superata da costruttori locali come BYD e Geely. La quota europea di produzione auto si è ridotta drasticamente, mentre l'Asia detiene ora oltre il 62% della produzione mondiale.
- Pressione dalla concorrenza e dinamiche geopolitiche: I dazi statunitensi, la revisione della strategia Porsche e la pressione sui prezzi si aggiungono a normative complesse e al costo alto dell'energia in Europa. L'ingresso massiccio delle vetture elettriche cinesi minaccia ulteriormente la tenuta delle catene del valore locali.
Impatto dei 100mila licenziamenti: lavoratori e fornitori italiani
I licenziamenti riguardano formalmente i dipendenti del gruppo in Germania, ma le ricadute sull'Italia sono concrete e già in atto. L'indotto italiano che lavora con Volkswagen vale circa 2 miliardi di euro l'anno. L'intero settore auto tedesco rappresenta per le aziende italiane un volume d'affari da 5 miliardi di euro. Si stima che il comparto automotive in Italia occupi circa 160.000 persone, e un ridimensionamento delle attività di Volkswagen potrebbe comportare la perdita di 40-50.000 posti di lavoro indiretti. Il Piemonte, cuore storico dell'automotive italiano, è una delle regioni maggiormente esposte, con molte aziende piemontesi legate a Volkswagen e ad altri produttori tedeschi. È già emerso il caso dell'azienda piemontese Scanferla di Avigliana (Torino), che produce parti metalliche e ha già dovuto ricorrere agli ammortizzatori sociali.
In sintesi, l'eventualità di un ridimensionamento su questa scala comporta effetti molto vasti e articolati:
- Lavoratori diretti: Il piano potrebbe interessare, entro il 2027, almeno 37mila collaboratori con contratti di uscita programmata, e tagli multipli nella forza lavoro dei principali marchi del gruppo. Gli impatti sociali in Germania sono aggravati dal ruolo storico di Volkswagen quale primo datore di lavoro privato nazionale.
- Fornitori italiani: L'industria automobilistica italiana è fortemente integrata nelle catene di subfornitura tedesche e, in particolare, nel network di Volkswagen per componenti, tecnologie elettroniche, acciaio e sistemi di trasporto. Un ridimensionamento delle linee di produzione coinvolge direttamente molte aziende italiane, dalle medio-grandi alle PMI specializzate, con possibili ricadute su occupazione, investimenti e stabilità di filiera.
- Filiere e mercati correlati: Oltre alle forniture meccaniche, le ripercussioni si espandono a servizi logistici, acciaierie, imprese elettroniche e trasporti. La Commissione europea segnala infatti che il settore auto sostiene oltre 13,6 milioni di lavoratori e rappresenta più dell'8% del PIL dell'Unione.
|
Settore coinvolto |
Numero di addetti (stima) |
|
Automotive UE |
13,6 milioni |
|
Produzione in Germania (VW e fornitori diretti) |
Oltre 45.000 |
|
Fornitori italiani |
Decine di migliaia |
La reazione di sindacati, politica e stakeholder
La presentazione del piano di ristrutturazione ha sollevato reazioni immediate e articolate da parte di molteplici attori. I sindacati metalmeccanici tedeschi (IG Metall) e il consiglio di fabbrica presieduto da Daniela Cavallo hanno espresso una netta opposizione alle possibili chiusure e hanno dichiarato la volontà di tutelare l'occupazione nei siti produttivi:
- Posizione dei sindacati: Dopo precedenti accordi che garantivano la tenuta degli impianti fino al 2030, le nuove indiscrezioni sui tagli mettono a rischio la fiducia nel modello partecipativo tipico dell'industria tedesca. Sono già stati annunciati tavoli di confronto straordinari per il periodo che precede la discussione finale nel consiglio di sorveglianza dell'azienda.
- Governo tedesco: Le autorità federali sottolineano la volontà di proteggere la competitività della Germania, senza interferire direttamente nella governance di Volkswagen, ma promuovendo azioni per calmierare i costi energetici e favorire nuova occupazione avanzata.
- Stakeholder internazionali: Il secondo azionista, il governo della Bassa Sassonia, esercita una posizione di blocco sulle decisioni strategiche e dichiara di voler mettere condizioni stringenti sull'erogazione degli incentivi pubblici, chiedendo chiarezza sui piani di riconversione industriale.
- Unione europea: Bruxelles ha attivato misure per contenere l'effetto delle importazioni asiatiche e promuovere l'innovazione nella filiera elettrica, ma sottolinea la necessità di investimenti coordinati per ridare slancio alla manifattura continentale.
Trasformazione tecnologica e sfide per il mercato auto europeo
Il riassetto in corso rappresenta solo l'inizio di una ri-definizione strutturale per l'intero comparto automotive europeo. Alcuni possibili scenari emergono con chiarezza:
- Accelerazione sulla mobilità sostenibile: La diffusione dei modelli elettrici è in costante crescita, spinta da normative su emissioni e incentivi, ma le aziende devono affrontare la competizione di concorrenti asiatici più flessibili e meno gravati dai costi strutturali dell'industria europea tradizionale.
- Nuovi investimenti e formazione: Per sopravvivere al cambiamento serviranno iniziative congiunte pubblico-private su ricerca, battery parks, software e sistemi digitali, pena il rischio di marginalizzazione rispetto a Stati Uniti e Cina (la Commissione UE ha riconosciuto la perdita di competitività su batterie, software e guida autonoma).
- Impatto occupazionale di lunga durata: La trasformazione comporterà inevitabilmente la riconversione delle competenze, la perdita di alcune figure tradizionali e l'emergere di nuovi profili. Le istituzioni sono chiamate a rafforzare strumenti di formazione e protezione sociale.
- Effetti sulle filiere italiane: Le aziende della componentistica dovranno investire in innovazione e digitalizzazione, consolidando partnership europee. Solo così potranno mantenere la competitività in un mercato sempre più digitalizzato e globale.
Leggi anche
- Volkswagen, annunciati 100mila licenziamenti: gli impatti su dipendenti e fornitori italiani possibili
- Le immatricolazioni auto a maggio 2026 salgono ma Volkswagen, Stellantis e Renault calano: cosa sta succedendo
- Crisi Aeffe, dietro le 2 offerte c'è il futuro di centinaia di dipendenti e fornitori: le richieste di sindacati e politica
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra