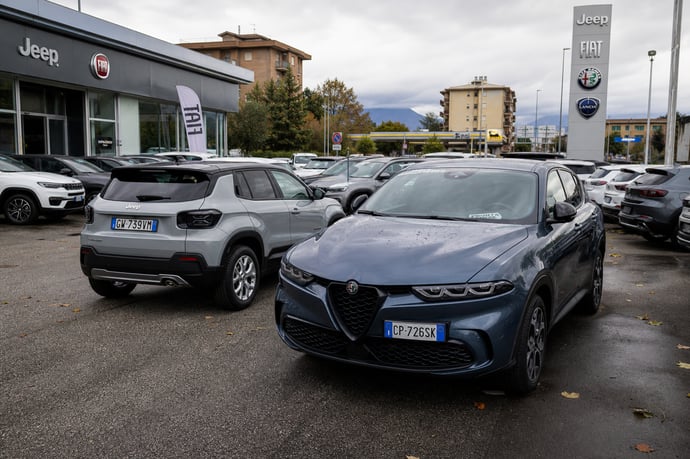
A maggio 2026 il mercato auto mostra una crescita generale, ma brand storici come Volkswagen, Stellantis e Renault registrano un calo. Tra nuove immatricolazioni, motorizzazioni green e trend.
Il panorama automobilistico italiano mostra segnali di ripresa nel mese di maggio 2026, con una crescita delle immatricolazioni che si attesta al 7,6% rispetto allo stesso periodo dell'anno precedente. Questo risultato si traduce in 150.096 nuove vetture registrate, nonostante la presenza di un giorno lavorativo in meno rispetto a maggio 2025, e consolida il trend positivo avviato a inizio anno. Nei primi cinque mesi, le consegne salgono a quota 790.301 unità, segnando un incremento complessivo del 9,4%. I dati confermano non solo un aumento quantitativo, ma anche una svolta qualitativa verso modelli a basse o zero emissioni, favoriti da una domanda sostenuta e da incentivi mirati. Tuttavia, persistono segnali di rallentamento rispetto al primo trimestre, fattore che suggerisce un mercato sempre sotto l'influenza delle condizioni macroeconomiche e delle politiche di settore.
Immatricolazioni auto: crescita ma andamento diversificato
La dinamica delle immatricolazioni in Italia a maggio 2026 offre una fotografia complessa e articolata. Il mercato tricolore continua a crescere, ma l'incremento non è omogeneo tra i vari marchi e segmenti. Mentre la somma delle nuove iscrizioni veicolari segna un robusto +7,6% su base annua, il confronto con il periodo pre-pandemico del 2019 testimonia una contrazione strutturale tuttora superiore al 13%. Questo dato segnala la permanenza di una certa fragilità di fondo nel comparto.
L'analisi per canali di vendita evidenzia che i privati si confermano protagonisti, con un peso superiore al 53% nelle nuove immatricolazioni di maggio e un progressivo rafforzamento della loro quota nel cumulato annuale. Le autoimmatricolazioni da parte dei dealer risultano invece in leggero calo, così come il segmento noleggio a lungo termine, mentre il noleggio a breve termine registra una moderata crescita rispetto al passato. Il comparto delle società chiude con una diminuzione delle immatricolazioni, sottolineando un clima di incertezza e attesa legata alle politiche fiscali e agli incentivi per flotte aziendali.
La ripartizione geografica mostra il Nord Est mantenersi leader nazionale per numero di immatricolazioni, seguito dal Centro Italia che guadagna marginali quote di mercato, mentre il Sud e le Isole crescono grazie ai canali privati e alla ripresa di viaggi e mobilità stagionale.
Se si osservano i principali gruppi automobilistici, si rilevano trend differenziati. Stellantis, che comprende marchi come Fiat, Peugeot e Opel, rappresenta il 29% del mercato di maggio e il 31,5% nel cumulato da inizio anno. Volkswagen mantiene la leadership europea ma mostra segni di lieve calo, mentre Renault accusa una lieve flessione dei volumi su base annua. Va comunque sottolineata la crescita esponenziale di alcuni player emergenti, soprattutto tra i marchi cinesi e specializzati nell'elettrico.
L'evoluzione delle alimentazioni merita particolare attenzione. Le vetture ibride (HEV) continuano a espandersi e rappresentano ormai quasi la metà del mercato nazionale. Le auto elettriche BEV si attestano all'8,8% e le plug-in PHEV al 10,2%, con ritmi di crescita che superano ampiamente quelli delle tradizionali motorizzazioni benzina e diesel, entrambe in calo marcato.
Le performance di Volkswagen, Stellantis e Renault
Tra i gruppi storicamente dominanti nel panorama europeo, maggio 2026 mette in luce variazioni significative nelle performance di Volkswagen, Stellantis e Renault. Il gruppo tedesco mantiene il primo posto in Europa ma, con il 26,1% di quota mercato, vede declinare i propri volumi del 3,6% rispetto a maggio 2025. Stellantis, pur restando leader in Italia e seconda forza continentale con una quota del 15,3% in Europa, registra un calo del 2,6% nelle immatricolazioni mensili UE e un'inflessione ancora più marcata rispetto alle aspettative, specie nelle alimentazioni tradizionali. Renault si colloca al 9,6% sui mercati europei, con un decremento del 1,3% rispetto allo scorso anno. Questi segnali di flessione sono riconducibili a una molteplicità di fattori:
- Diminuzione della domanda di motori termici: sia Volkswagen sia Stellantis soffrono la continua contrazione delle auto benzina e diesel, che hanno perso oltre il 15-25% su base annua nei loro volumi principali.
- Transizione verso la mobilità elettrificata: una parte consistente degli investimenti è stata indirizzata verso elettrico e ibrido, ma la competizione con player asiatici e la crescente domanda di prezzi competitivi incidono sulla redditività.
- Volatilità negli incentivi: le incertezze normative, lo stop&go degli ecobonus e l'assenza di misure dedicate ai privati hanno rallentato i ritmi di crescita delle motorizzazioni alternative tra i marchi storici europei.
- Dinamiche interne di gruppo: la riorganizzazione delle gamme e il rinnovo dei modelli, uniti a campagne promozionali meno incisive rispetto ai brand emergenti, hanno contribuito alla perdita di slancio.
Crescita delle elettriche e ruolo dei player cinesi
Il mercato continentale si muove verso la decarbonizzazione, anche se con ritmi differenziati. A maggio 2026, il totale delle immatricolazioni nell'Unione Europea è di 955.013 unità, con una crescita del 3,2% rispetto a maggio 2025. Considerando EFTA e Regno Unito il dato sale a oltre 1,15 milioni di veicoli (+3,6%). L'Italia si distingue come terzo paese per volumi assoluti, dopo Germania e Regno Unito, e per incremento percentuale su base annua (+7,6%), mentre Francia, Spagna e alcune realtà minori mostrano dinamiche meno accentuate.
Sul fronte delle alimentazioni, emerge un salto in avanti delle vetture elettriche a batteria (+42,9% nell'UE), affiancato dalla tenuta delle ibride full e plug-in, che insieme rappresentano una fetta rilevante del mercato. In parallelo, si intensifica il declino delle motorizzazioni tradizionali (-20% per benzina e diesel). L'avanzata delle case automobilistiche cinesi, Leapmotor, BYD, Chery, è uno dei principali elementi di novità: alcune di queste registrano crescite a tre cifre e stanno modificando l'assetto competitivo europeo nel segmento delle emissioni zero. Tesla e altri marchi USA incrementano sensibilmente i volumi, mentre i grandi gruppi storici perdono terreno, specie sulle auto elettriche di fascia compatta.
Un quadro normativo non uniforme tra i diversi paesi UE influenza le scelte di politica industriale e di incentivazione e contribuisce a spiegare la diversa rapidità di penetrazione della mobilità green tra i mercati continentali.
I modelli e i segmenti più venduti: sorprese e conferme
La classifica dei veicoli più immatricolati a maggio 2026 presenta una combinazione di stabilità ai vertici e sorprendenti ingressi: la Fiat Panda si mantiene leader assoluta sia nel mese sia nel cumulato gennaio-maggio, con oltre 54.000 esemplari consegnati da inizio anno. Seguono Jeep Avenger e Fiat Grande Panda, quest'ultima protagonista di una crescita sostenuta. Nella top 10 del mese compariscono anche Leapmotor T03 (terzo posto), BYD Atto 2 e modelli di marchi emergenti cinesi, indice di una progressiva internazionalizzazione del mercato italiano.
Di seguito, una tabella riassuntiva dei 10 modelli più venduti a maggio:
|
Posizione |
Modello |
Unità vendute |
|
1 |
Fiat Panda |
8.965 |
|
2 |
Dacia Sandero |
4.404 |
|
3 |
Leapmotor T03 |
4.250 |
|
4 |
Jeep Avenger |
4.004 |
|
5 |
BYD Atto 2 |
3.818 |
|
6 |
Peugeot 208 |
3.728 |
|
7 |
Citroën C3 |
3.407 |
|
8 |
Toyota Yaris Cross |
3.319 |
|
9 |
Fiat Grande Panda |
2.974 |
|
10 |
Toyota Aygo X |
2.814 |
L'affermazione delle utilitarie e dei SUV compatti è, dunque, nuovamente confermata. Fra i piccoli SUV, Jeep Avenger e BYD Atto 2 incrementano la propria presenza, mentre Leapmotor T03 consolida il proprio piazzamento sul podio, segnale tangibile della crescente competitività delle marche cinesi nelle alimentazioni green. In termini di segmentazione, sono ancora le vetture dei segmenti A e B e i SUV a dominare il mercato globale.
Leggi anche
- Le immatricolazioni auto a maggio 2026 salgono ma Volkswagen, Stellantis e Renault calano: cosa sta succedendo
- Renault Captur, i lati che pochi conoscono che la rendono tra i suv compatti più completi del mercato a un ottimo prezzo
- Volkswagen Taigo 2026: la mia prova di uno dei Suv più sottovalutati ma che ha tutto per convincere
Dott. Stefano Gallo
Stefano Gallo (nato nel 1978 a Torino) è un esperto di automotive con oltre 20 anni di esperienza nel settore, riconosciuto per la sua competenza tecnica e la capacità di analizzare in modo chiaro e approfondito le evoluzioni del mondo dell’auto.
Laureato in Ingegneria Meccanica con specializzazione in veicoli a motore presso il Politecnico di Torino, Stefano ha iniziato la sua carrie...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra