Tra crescita del Pil sotto le aspettative, debito pubblico ai massimi e un primato negativo nell'Eurozona, l'Italia si trova a fare i conti con scelte difficili. Sfide, confronti europei e rischi.
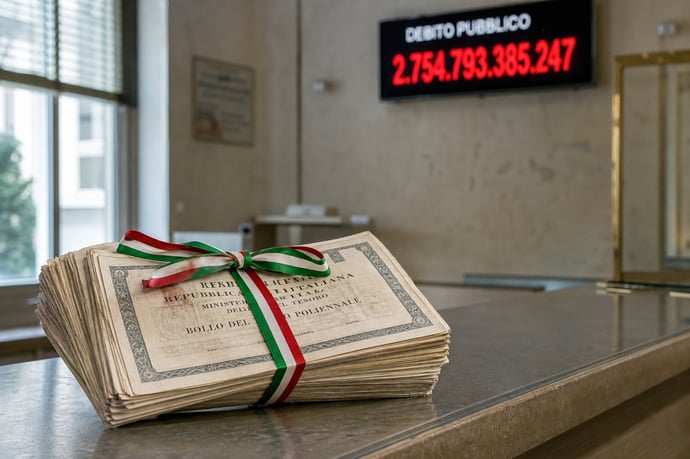
I dati oggi fotografano un quadro complesso per l'economia italiana: il Pil mostra segnali di rallentamento, mentre il debito pubblico continua a crescere e tocca livelli storici. Le stime più aggiornate, riferite al 2025, indicano un rapporto tra debito e prodotto interno lordo pari al 137,1%, con prospettive di ulteriore salita nel 2026. Parallelamente, la dinamica della crescita economica resta anemica: la variazione del Pil reale per il 2025 si è fermata a +0,5%, ben al di sotto delle aspettative di appena un anno fa. Questo scenario porta l'Italia a superare altri paesi UE per livello di indebitamento rispetto al Pil, mentre il tema del debito diventa centrale nel dibattito sul futuro dei conti pubblici e sulla sostenibilità dello sviluppo.
Il Pil italiano cresce meno delle attese nelle ultime revisioni
Nel corso degli ultimi dodici mesi le previsioni di crescita del Pil italiano sono state sistematicamente riviste al ribasso da tutte le principali istituzioni: le stime contenute nella Nota di aggiornamento al Documento di Economia e Finanza di ottobre 2025 parlavano di una crescita dello 0,8% nel 2025, scesa poi allo 0,6% a inizio primavera 2026 secondo le rilevazioni dell'Istat e della Commissione Europea. L'ultima previsione pubblicata dalla Banca d'Italia a giugno 2026 stima una crescita reale attorno allo 0,5%, confermando un quadro fiacco rispetto agli altri grandi paesi europei.
Da cosa deriva questa debolezza della performance economica? Le cause principali sono molteplici e vanno oltre la sola domanda interna poco brillante:
- Persistente debolezza dei consumi delle famiglie, colpite da una crescita dei salari reale troppo lenta e da incertezze sul mercato del lavoro.
- Effetti di shock energetici che hanno limitato la competitività dell'industria manifatturiera e aumentato i costi di approvvigionamento, soprattutto nel biennio 2024-2025.
- Pressioni esterne indotte dalla nuova ondata di dazi commerciali imposti dagli Stati Uniti e dalle tensioni sui mercati globali.
Cosa rischia l'Italia se il divario tra crescita e debito si allarga
Se la forbice tra crescita economica e dinamica del debito pubblico continuerà ad ampliarsi, i rischi per l'Italia diventeranno concreti e multiformi:
- Pressioni crescenti dai mercati finanziari: con un rapporto debito/Pil tra i più alti al mondo e una crescita reale debole, gli operatori potrebbero pretendere rendimenti sempre più elevati sui titoli di Stato, aumentando così la spesa per interessi e alimentando una spirale negativa.
- Aumento dello spread: la differenza tra i rendimenti dei BTP italiani e dei Bund tedeschi rischia di allargarsi, con effetti immediati sui costi di finanziamento.
- Margini fiscali ridotti: il peso degli interessi limita la disponibilità di risorse per affrontare emergenze (climatiche, sanitarie, sociali) e per stimolare lo sviluppo economico.
- Possibile rafforzamento delle procedure europee di infrazione per disavanzo eccessivo, che potrebbe portare a misure restrittive sulla politica di bilancio e limitare l'accesso ai fondi comunitari.
- Minore resilienza agli shock futuri (internazionali o domestici), come crisi energetiche, aumento dei tassi di interesse o contrazione della domanda globale.
Fino a che punto potremo resistere?
Anche se non c'è in realtà una soglia automatica oltre la quale uno Stato fallisce, possiamo resistere ancora a lungo, ma non possiamo continuare indefinitamente con una crescita vicina allo 0,5% e un debito che sale verso il 140% del Pil.
Un debito del 140% del Pil può restare finanziabile per anni, mentre un Paese con un debito più basso può entrare in crisi rapidamente se perde la fiducia degli investitori. L’Italia può continuare a reggere finché riesce a:
- rifinanziare i titoli in scadenza a tassi sostenibili;
- mantenere un avanzo primario, cioè entrate superiori alle spese prima degli interessi;
- evitare una lunga recessione;
- conservare la fiducia dei risparmiatori, dei mercati e delle istituzioni europee;
- aumentare il Pil nominale almeno abbastanza da compensare il costo medio del debito.
Lo scenario più probabile non è un fallimento improvviso, ma una lunga compressione delle possibilità di spesa. Una quota crescente delle entrate deve essere destinata agli interessi e resta meno spazio per sanità, pensioni, scuola, riduzione delle tasse, investimenti e sostegno durante le crisi.
I segnali più pericolosi sarebbero una crescita dello spread persistente, aste dei titoli con domanda debole, aumento rapido degli interessi, perdita del sostegno degli investitori esteri, recessione prolungata e incapacità politica di rispettare gli impegni di bilancio.
Il rapporto debito/Pil supera la Grecia: primato negativo
L'Italia raggiunge nel 2026 il rapporto debito/Pil più elevato dell'Eurozona, superando, per la prima volta nei dati moderni, persino la Grecia. I dati Eurostat e FMI confermano: debito pubblico al 137,1% del Pil per l'Italia nel 2025, proiettato tra 138,5 e 139,2% per il 2026-2027. La Grecia invece è in calo (146,1% nel 2025, previsto 136% nel 2026) grazie a strategie di risanamento efficaci adottate nell'ultimo decennio. Gli altri paesi maggiori presentano cifre sensibilmente inferiori: Francia al 115,6%, Spagna a quota 100,7%, Germania molto più in basso rispetto alla soglia del 60% di Maastricht.
Le ragioni che hanno portato il debito italiano su tali livelli:
- Debole crescita economica nel lungo periodo
- Saldo primario negativo o appena in equilibrio per diversi esercizi consecutivi: solo nel 2024-2025 si è rivisto un lieve avanzo primario (+0,7%)
- Effetti contabili legati alle misure straordinarie post-pandemia, tra cui il Superbonus edilizio, che ha prodotto impatti significativi sullo stock di debito (i crediti fiscali si riflettono sul debito con un ritardo rispetto al momento della concessione)
La spesa per interessi pesa sempre di più sui conti pubblici
La voce degli interessi sul debito rappresenta oggi un problema crescente per la finanza pubblica italiana. Nel 2025 e nelle previsioni per il 2026 la spesa per interessi ha raggiunto il 4,1-4,2% del Pil, il valore percentuale più alto tra tutti i paesi dell'area euro.
Il rendimento dei BTP decennali si è stabilizzato attorno al 4,1% medio negli ultimi 12 mesi, rendendo più onerosa la gestione del debito rispetto ai bassi tassi 2020-2021. Questa dinamica si lega al cosiddetto effetto palla di neve: se il tasso di interesse pagato sul debito supera la crescita del Pil nominale, il rapporto debito/Pil tende a crescere automaticamente, perfino in presenza di conti primari in pareggio.
Una tabella con valori a confronto:
|
Paese |
Spesa interessi (% Pil) |
|
Italia |
4,1-4,2% |
|
Francia |
2,1% |
|
Germania |
1,0% |
|
Spagna |
2,5% |
|
Media Eurozona |
2,4% |
La combinazione tra crescita economica bassa, rendimenti dei titoli elevati e peso degli interessi limita la capacità dello Stato di destinare risorse ad altri comparti (infrastrutture, scuola, ricerca) e mette sotto pressione il bilancio pubblico, aumentando la vulnerabilità alle oscillazioni dei mercati finanziari.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra