Il modello 730 precompilato 2026 introduce importanti cambiamenti su scadenze, detrazioni figli e gestione di errori o dati mancanti. Nuove regole, casi critici, novità e procedure per la compilazione.
Dal 30 aprile 2026 è disponibile online il nuovo 730 precompilato, accessibile tramite il portale ufficiale dell'Agenzia delle Entrate. Quest'anno sono oltre 1,3 miliardi i dati raccolti dal Fisco provenienti da enti terzi: certificazioni uniche (CU), spese sanitarie, bancarie, assicurazioni, istruzione, e molto altro. La stagione dichiarativa vede l'avvio della fase di visualizzazione a partire dal 30 aprile, mentre la trasmissione, correzione e integrazione del modello è possibile dal 14 maggio. La data ultima per l'invio rimane fissata al 30 settembre 2026.
Il percorso del precompilato prevede, per chi ne ha diritto, la scelta tra una modalità tradizionale e una semplificata: la seconda guida il contribuente fra sezioni tematiche (casa, famiglia, lavoro, spese), semplificando l'inserimento, la modifica e la verifica dei dati precaricati. Dal punto di vista normativo, il sistema nasce per ridurre errori, contenziosi e adempimenti, tuttavia non è esente da criticità, specialmente in presenza di situazioni complesse come la gestione dei familiari a carico. L'edizione 2026 si caratterizza per diverse novità:
- automatico riordino delle detrazioni per redditi oltre 75.000 euro;
- plusvalenze da cripto-attività precompilate nel Quadro T;
- detrazioni per figli sopra i 21 anni fino ai 30 anni ricalibrate;
- spese sportive minorenni inserite in modo parziale, da verificare con attenzione;
- rafforzamento della figura della persona di fiducia abilitata alla gestione della dichiarazione.
Quando e perché è necessario modificare il 730 precompilato: i casi esclusivi
Accettare la dichiarazione del 730 2026 precompilato senza modifiche comporta minori controlli da parte dell'Agenzia delle Entrate, ma in molte situazioni l'intervento del contribuente è imprescindibile. Questo accade soprattutto quando emergono dati errati, incompleti o quando è necessario inserire nuove informazioni mancanti. I casi principali di modifica necessari sono:
- Errori nei redditi o nelle detrazioni: se le somme indicate non corrispondono a quanto effettivamente percepito o speso, con rischio di pagamento imposte superiori o rimborso minore.
- Informazioni parziali o assenti sui familiari a carico: una fotografia incompleta nella precompilata può generare la perdita di detrazioni importanti, in particolare su spese mediche, scolastiche e sportive dei figli.
- Spese non precompilate come mensa scolastica, attività sportive e trasporti per figli, spesso omesse poiché mancanti nei flussi trasmessi da scuole o enti.
- Cambiamenti anagrafici: variazione dello stato civile, nuovi familiari a carico, decesso di coniuge, o mutamento nei rapporti di lavoro.
Il precompilato 2026, pur presentando una base dati ampliata, non è mai una fotografia perfetta, specie in famiglie con figli o situazioni reddituali articolate. Sono proprio questi i casi in cui le modifiche volontarie diventano essenziali per non perdere diritti fiscali e per evitare contestazioni successive.
Errori nelle Certificazioni Uniche e conseguenze
Le problematiche legate agli errori nella Certificazione Unica (CU) sono frequenti e hanno pesanti conseguenze sul calcolo delle detrazioni in particolare per chi ha figli. I principali ostacoli riguardano:
- Mancata o errata indicazione del codice fiscale del figlio nella CU, ciò impedisce l'associazione automatica delle spese sanitarie e delle altre detraibili nella dichiarazione;
- Percentuali di carico non corrette: ad esempio, entrambe i genitori indicati per il 100%;
- Omissioni di familiari a carico o variazioni non segnalate in tempo agli enti che trasmettono le CU.
L'effetto principale di queste irregolarità è che le spese sanitarie intestate ai figli non vengono associate in automatico al genitore avente diritto. Il risultato pratico è la perdita della detrazione al 19% sulle spese sanitarie a meno di correzione manuale dei dati: questo impatta in modo diretto anche sul rimborso IRPEF. Se le percentuali di detrazione non sono allineate fra i due genitori, occorre intervenire su entrambe le dichiarazioni per assicurare la corretta attribuzione delle detrazioni (es. ripartizione delle spese tra padre e madre).
Dati assenti nel precompilato: mensa scolastica e sport
Nonostante la crescita delle informazioni precaricate nel precompilato, rimangono alcune aree critiche che impongono un controllo e un'integrazione manuale, specialmente per le voci spesa legate ai figli. I dati più frequentemente assenti sono:
- Scolarità e mensa: le spese per la mensa scolastica non sempre compaiono nella dichiarazione precompilata, specie quando il servizio è erogato da Comuni che non trasmettono obbligatoriamente i dati al Fisco.
- Attività sportive: società, associazioni e palestre non trasmettono i dati delle spese sportive del minore (5-18 anni) all'Agenzia delle Entrate, lasciando a carico dei genitori l'inserimento manuale delle spese detraibili fino a 210 euro annui per figlio.
- Servizi integrativi (scuolabus, corsi extra-curricolari, doposcuola, corsi di teatro o musica): non rientrano nei flussi elettronici e vanno quindi aggiunti manualmente.
L'attenzione ai dettagli assume un significato concreto per chi ha figli: il rischio di perdere spese detraibili resta elevato se ci si limita ad accettare la precompilata senza verificare le voci effettivamente maturate durante l'anno d'imposta.
Nuovo sistema di detrazioni figli a carico: cosa cambia
L'anno d'imposta 2025 vede la piena attuazione del nuovo quadro delle detrazioni fiscali per i figli:
|
Età dei figli |
Importo detrazione |
|
Inferiore a 21 anni |
sostituita dall'assegno unico |
|
Fra 21 e 30 anni, o disabilità dai 21 anni |
Fino a 950 euro (decrescente all'aumentare del reddito) |
I nuovi parametri prevedono:
- Detrazione per figli a carico riconosciuta solo oltre i 21 anni o in casi di disabilità dai 21 anni.
- L'importo massimo di 950 euro diminuisce con il crescere del reddito (criterio a scalare).
- Soglia di reddito dei figli a carico: fino a 4.000 euro annui per figli fino a 24 anni, e fino a 2.840,51 euro oltre i 24 anni.
Non subiscono variazioni invece i rimborsi spettanti per le spese detraibili collegate ai figli (università, salute, sport under 21, trasporto pubblico), che restano reclamabili anche senza detrazione base. Assicurarsi il corretto aggiornamento dei dati dei figli a carico e verificarne la corrispondenza con la CU, rappresenta il principale antidoto alla perdita di diritto a rimborsi IRPEF e detrazioni spettanti.
Modalità di accesso, interfaccia guidata e procedure di invi
L'accesso alla precompilata 2026, nel rispetto delle date, avviene esclusivamente online dal portale dedicato, autenticandosi tramite SPID, CIE o CNS. Dopo l'accesso, il contribuente ha a disposizione due modalità:
- Interfaccia semplificata, Un percorso guidato filtra i dati per macro-aree: casa, famiglia, lavoro e spese. L'utente può confermare, correggere o integrare le informazioni senza obbligo di conoscere righi o codici tributo. Questa modalità, già scelta da quasi il 60% dei contribuenti nel 2025, è ulteriormente intuitiva e aggiornata nel 2026.
- Compilazione ordinaria: pensata per chi è abituato agli aspetti tecnici del modello fiscale e desidera inserire manualmente ogni dettaglio.
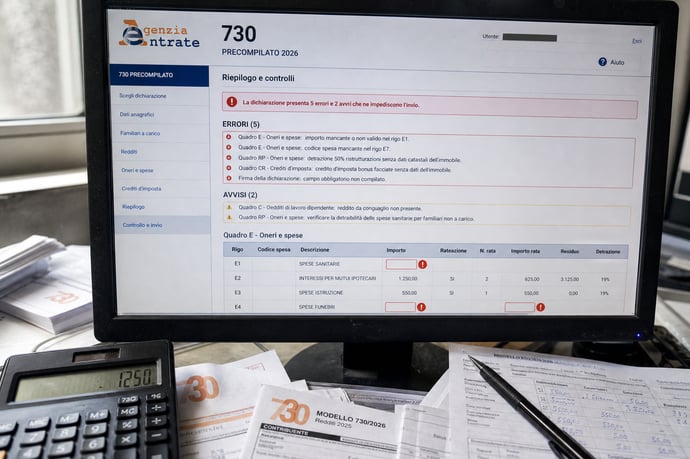
In presenza di errori segnalati dal sistema o dati assenti nelle macro-aree, occorre modificarli prima di procedere con l'inoltro, specie per familiari a carico e per nuovi oneri detraibili.
Leggi anche
- 730 2026 precompilato: quando è assolutamente necessario fare delle modifiche o inserire nuovi dati
- Giorni di scadenze importanti per tutti gli italiani o quasi: 730 2026 precompilato e targa monopattini
- Rimborsi 730 2026 precompilato: quando si ricevono in base alla data di quando viene fatta o se vengono fatte modifiche


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra