Navigare tra le scadenze del 730 precompilato 2026 richiede attenzione: dall'accesso al modello online, alle correzioni dei dati, fino all'invio corretto. Scopri cosa rischi, le fasi chiave e come gestire le informazioni già presenti e quelle da integrare.
Ogni anno cambiano i dati precaricati, le normative e le scadenze da ricordare: normalmente un piccolo errore nella gestione dei tempi o nel controllo dei dati del modello 730 può produrre conseguenze spiacevoli. Il Modello 730 precompilato 2026 presenta nuove regole e un calendario articolato: perdere una scadenza può tradursi in sanzioni o nella perdita di detrazioni attese da mesi, ritardando anche eventuali rimborsi. Molti contribuenti pensano che sia sufficiente accettare il modello online per essere in regola; invece, ignorare le tempistiche e tralasciare il controllo delle voci già presenti espone a rischi (accertamenti, controlli formali, supplementi di documentazione).
Non si tratta solo di rispettare la burocrazia: il modello precompilato trasforma la stagione fiscale in una maratona a tappe, che coinvolge pensionati, lavoratori dipendenti e chi non dispone di sostituto d’imposta. Per il 2026, gli algoritmi applicano la riforma Irpef e le nuove detrazioni familiari in modo automatico, ma la responsabilità finale rimane saldamente in capo al contribuente.
Dati delle fonti riportano che, ogni anno, centinaia di migliaia di cittadini sono costretti a correzioni postume delle dichiarazioni e la causa principale sono errori di tempistica o mancati controlli su spese e detrazioni. L’Agenzia delle Entrate mette a disposizione strumenti digitali sempre più avanzati, ma la corretta gestione delle fasi. consultazione, integrazione dati e invio, fa la differenza tra serenità e richieste di chiarimenti.
Se si salta una data chiave, si rischia:
- perdere rimborsi per centinaia di euro;
- incorrere in sanzioni da errore formale;
- subire controlli documentali anche su detrazioni minime;
- dover recuperare i crediti solo attraverso dichiarazioni integrative tardive, con possibilità di sanzioni aggravate.
Le fasi del 730 precompilato 2026: consultazione, modifiche e invio tra aprile e settembre
Il 730 precompilato per l’anno in corso prevede una successione precisa di fasi, ognuna con funzioni e rischi specifici. Il sistema informatizzato dell’Agenzia delle Entrate concentra le attività tra aprile e settembre, ma le differenze operative di ciascun periodo sono strategiche per evitare errori e sfruttare tutte le detrazioni a disposizione.
- Dal 30 aprile: la dichiarazione viene caricata online esclusivamente in “sola consultazione”. Accedendo tramite SPID, CIE o CNS, ogni contribuente può visualizzare il proprio precompilato, senza poterlo ancora modificare o trasmettere. In questa finestra si raccomanda di:
- Verificare la correttezza dei redditi e delle CU (Certificazioni Uniche) inserite;
- Controllare importi di spese sanitarie, oneri detraibili e deducibili pre-caricati dalle diverse banche dati;
- Prendere nota di voci mancanti rispetto alle proprie spese annuali;
- Prefigurare eventuali rimborsi, sanzioni o debiti in base ai dati già inseriti dall'amministrazione fiscale.
- Dal 20 maggio: il sistema apre la fase dispositiva, ovvero è possibile:
- Modificare qualsiasi campo del modello;
- Integrare spese non inserite automaticamente (calcoli su spese “tracciabili” e non);
- Correggere errori di anagrafiche, figli a carico, mutui, bonus edilizi, spese universitarie, sport dei figli, rette scolastiche, affitti ecc.;
- Procedere all’invio telematico del modello, perfezionando la trasmissione e ricevendo la quietanza di invio.
- Entro il 30 giugno: per i contribuenti che risultano “a debito” e non hanno un datore di lavoro o ente pensionistico (titolari di redditi autonomi, colf, badanti, disoccupati), questa è la data limite per il versamento F24 delle somme dovute (per il solo Modello Redditi, ma la regola si riflette anche sul 730 per certi casi specifici).
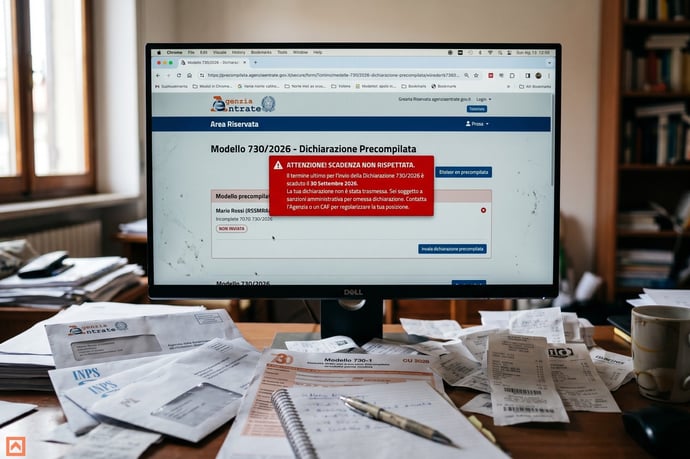
- 30 settembre 2026: questa è la scadenza ultima per l’invio del 730 precompilato/modificato. Esempio concreto: chi trasmette la dichiarazione poco dopo l’apertura della fase di invio (tra metà maggio e giugno) può vedersi accreditato il rimborso del credito IRPEF già sulla busta paga di luglio o sulla pensione di agosto/settembre; chi aspetta le ultime settimane rischia ritardi o di commettere errori per la fretta.
| Fase | Data di inizio | Nota operativa |
| Consultazione modello 730 | 30 aprile 2026 | Solo visualizzazione dati; verifica errori e voci mancanti |
| Modifica e invio | 20 maggio 2026 | Abilitazione piena alle correzioni, integrazioni e all’invio |
| Saldo/Acconto imposte | 30 giugno 2026 | Obbligo di versamento F24 per chi non ha sostituto |
| Termine invio 730 | 30 settembre 2026 | Scadenza definitiva per trasmettere la dichiarazione |
I vantaggi e i rischi connessi alle tempistiche di invio:
- Invio appena aperta la procedura: massima priorità nei rimborsi;
- Invio nelle ultime settimane: aumento del rischio di errori dovuti alla fretta e possibili ritardi nel rimborso, soprattutto per chi si trova con più CU o conguagli complessi.
Infine, tra le frequenti aree di errore:
- dimenticanze dei conguagli su più CU
- trasposizione errata dei dati familiari
- mancata ricognizione delle spese “non tracciate”
- compaiono ogni anno tra le principali cause di richieste di integrazione postuma e avvisi di accertamento.
Verifica e integrazione delle voci nel 730/2026: cosa troverai già caricato, cosa aggiungere, come evitare errori e controlli
La corretta compilazione del 730 2026 si gioca sul punto di equilibrio tra dati presenti e informazioni da integrare: la piattaforma incrocia flussi automatizzati diverse fonti ma alcune spese e redditi sfuggono ancora all’automatismo. La verifica è un atto non più rinviabile.Cosa risulta già presente all’apertura del precompilato?
Ma non tutto è automatico: persistono aree di integrazione manuale imprescindibili. Nel 730/2026 il contribuente è chiamato a:
Gli errori più frequenti che portano a richieste di rettifica, accertamenti o sanzioni sono:
Cosa fare concretamente per un controllo efficace e per limitare il rischio di controlli formali:
La dichiarazione precompilata non è solo un'opportunità di semplificazione; accettandola “al buio” o omettendo controlli e integrazioni, si può perdere una parte importante delle detrazioni spettanti o essere soggetti a controlli formali e sanzioni. L’esperienza recente dimostra che l’accurata verifica e la consapevolezza sulle voci da integrare rappresentano una vera assicurazione fiscale. Competenza aggiornata e organizzazione delle scadenze restano le strategie più efficaci per attraversare la stagione dichiarativa senza sorprese.
- Redditi da lavoro e pensioni: estrapolati dalle Certificazioni Uniche inviate dai datori di lavoro e dagli enti previdenziali (INPS, INPDAP, casse private).
- Spese sanitarie “tracciate”: tutte quelle registrate attraverso il Sistema Tessera Sanitaria (farmacie, ticket, prestazioni laboratori analisi, fatture mediche elettroniche inviate da strutture e specialisti privati aderenti).
- Interessi passivi su mutuo: dati trasmessi da banche e istituti finanziari.
- Detrazioni per figli a carico tra 21 e 30 anni (limiti di reddito previsti; per i minori di 21 l’Assegno Unico ha sostituito il beneficio IRPEF tradizionale).
- Spese universitarie e rette e spese scolastiche: se trasmesse dagli enti pubblici o privati riconosciuti.
- Bonus edilizi, ristrutturazioni e risparmio energetico: dati trasmessi tramite bonifico tracciato o comunicati all’Agenzia tramite le banche/parlanti.
- Premi assicurativi, contributi previdenziali obbligatori, spese per assistenza a disabili, rette RSA ove i flussi informativi sono completi.
- Inserire spese sanitarie pagate in contanti o presso strutture non collegate al Sistema Tessera Sanitaria;
- Inserire dati di ristrutturazioni edilizie non comunicati tramite bonifico “parlante” o iniziati prima che l’obbligo telematico fosse vigente;
- Segnalare spese scolastiche extra (gite, corsi, borse di studio pagate cash, assicurazioni scolastiche, trasporto, servizi mensa non inoltrati dagli istituti);
- Riportare abbonamenti a mezzi pubblici, spese per attività sportive dei figli, contributi per colf e badanti, se mancanti tra i dati precaricati;
- Dichiarare redditi da affitto diretto (ad esempio locazioni non gestite tramite piattaforme telematiche, per cui l’incrocio informatico non è disponibile);
- Spese per donazioni a enti non regolarmente censiti nel circuito nazionale delle onlus o associazioni;
- Eventuali crediti d’imposta residui non pre-caricati;
- Correggere voci di familiari o persone a carico non più in diritto di essere indicati.
- Accettazione errata dei dati precaricati: anche una sola CU mancante o una ritenuta non riportata può falsare il calcolo delle imposte.
- Sottovalutazione della tracciabilità dei pagamenti: detrazioni riconosciute solo in presenza di pagamenti elettronici o documentati (mensa, sport figli, rette);
- Mancate integrazioni di info su spese e oneri pagati fuori circuito (contanti, bonifici non parlanti): la mancata trasmissione dal terzo fa ricadere la responsabilità sulla parte contribuente.
- Non corretta indicazione dei familiari a carico: errori sui codici fiscali o sulla percentuale di detrazione.
- Omissione di dati da più sostituti d’imposta o pensioni estere: il sistema non integra automaticamente redditi forfettari, occasionali o da fonti estere non tracciate.
- Scaricare e confrontare tutte le Certificazioni Uniche con i dati pre-compilati;
- Verificare nel dettaglio le voci delle spese detraibili e deducibili;
- Conservare le prove di pagamento elettronico per tutte le detrazioni utilizzate (receipt bancomat, carta, bonifico parlante, pagamenti PagoPA);
- Compilare correttamente la scelta per l’8, il 5 e il 2 per mille;
- Richiedere all’istituto scolastico eventuali attestazioni cumulative di spese non caricate in automatico;
- In caso di errori o omissioni post-invio, attivare tempestivamente la procedura di dichiarazione integrativa (possibile entro il 2 novembre 2026 o compilando la specifica sezione "Redditi integrativo" anche per errori relativi agli anni precedenti);
- Se in dubbio sui dati, delegare la verifica a un CAF o ad un professionista abilitato, formalizzando una delega e presentando tutta la documentazione richiesta.
Leggi anche
- 730 2026 precompilato: le diverse date e fasi e spiegazioni per ciascuna di essa
- 730 2026 e certificati medici: quali tipologia si possono scaricare, importi, percentuali e regole
- Se ricevi bonus affitto (fringe benefit) dalla tua azienda perdi le detrazioni per casa affittata nel 730 2026


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra