Rimborsi 730 2026 precompilato: quando si ricevono in base alla data di quando viene fatta o se vengono fatte modifiche
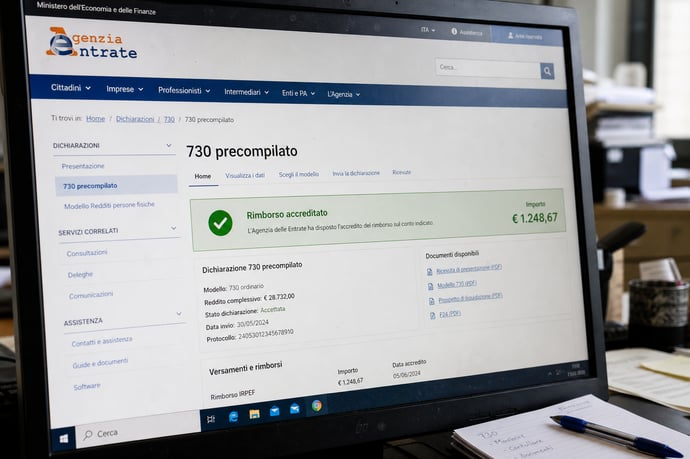
La guida ai rimborsi del 730 precompilato 2026 chiarisce funzionamento, tempistiche in base a presentazione e modifiche, differenze per categorie di contribuenti, modalità di accredito.
Il modello 730 precompilato rappresenta lo strumento principale per la gestione delle dichiarazioni dei redditi da parte di lavoratori dipendenti, pensionati e altri soggetti che si avvalgono di una modalità semplificata per l'adempimento fiscale. L'Agenzia delle Entrate elabora e rende disponibile, nel proprio portale riservato, la dichiarazione già precompilata con i dati raccolti da datori di lavoro, Inps, intermediari finanziari e altri soggetti terzi. Questa soluzione agevola il contribuente, che può accettare il documento così come proposto, integrarlo o modificarlo in base alla propria situazione personale e familiare.
La platea dei destinatari coinvolge chi risulta titolare di redditi da lavoro, da pensione o assimilati, ma il sistema si estende anche a chi adotta il modello Redditi Persone Fisiche, in particolari condizioni. Le somme a credito che emergono dal calcolo delle imposte rispetto a quanto versato tramite ritenute e acconti sono potenzialmente destinate al rimborso.
I rimborsi spettano a chi risulta a credito per via di oneri deducibili e detraibili, bonus fiscali (ad esempio le detrazioni per lavori edilizi, spese sanitarie, interessi sui mutui) o per eccesso di ritenute subite nel corso dell'anno. Beneficia delle somme chi ha presentato la dichiarazione nei termini e trova indicato l'importo a credito già nel prospetto di liquidazione (730-3).
Tempi accesso, modifica e invio 730 precompilato 2026
Dalla fine di aprile 2026 (30 aprile) è disponibile per la consultazione online la dichiarazione precompilata nell'area riservata dell'Agenzia delle Entrate. A partire dal 14 maggio 2026 il contribuente può procedere con le prime modifiche, le integrazioni e l'invio telematico del modello 730.
L'opzione di utilizzare il 730 semplificato, con guida passo-passo, favorisce una compilazione più intuitiva e una minore possibilità di errore: è possibile accettare i dati così come presentati dall'Amministrazione o aggiornarli in base all'effettiva situazione. Le scadenze da rispettare sono indicate in una tabella di calendario fiscale:
|
Evento |
Data |
|
Consultazione precompilata |
30 aprile 2026 |
|
Modifica e invio modello 730 |
dal 14 maggio 2026 |
|
Annullamento modello inviato (unica volta) |
dal 19 maggio al 22 giugno 2026 |
|
Scadenza presentazione 730 |
30 settembre 2026 |
Il contribuente può accedere tramite SPID, Carta d'Identità Elettronica, CNS o delega a un intermediario abilitato. La rapidità nella raccolta di documentazione e nel controllo dei dati consente di anticipare le tempistiche per il calcolo e la liquidazione del rimborso.
Rimborsi 730: quando vengono erogati in base alla data di presentazione
La data di trasmissione del modello 730 è centrale nella determinazione delle tempistiche di pagamento di rimborsi fiscali spettanti. Presentare la dichiarazione nelle prime finestre temporali influenza significativamente il mese di accredito delle somme a credito, soprattutto per dipendenti e pensionati:
- Dichiarazioni presentate entro maggio, Rimborso da luglio per i lavoratori dipendenti, da agosto-settembre per i pensionati;
- Invio tra 1° e 20 giugno, Accredito in busta paga ad agosto; sul cedolino INPS di settembre;
- Trasmissione tra 21 giugno e 15 luglio, Pagamento a settembre per dipendenti, ottobre per pensionati;
- Presentazioni tra 16 luglio e 31 agosto, Rimborso a ottobre-novembre;
- Ultime presentazioni (settembre), Liquidazione entro fine anno, spesso tra novembre e dicembre;
- 730 senza sostituto d'imposta, Rimborso direttamente dall'Agenzia delle Entrate, tempi più lunghi: da dicembre 2026 fino a sei-otto mesi dalla trasmissione.
Rimborsi 730 con o senza modifiche: differenze tempi e controlli
La gestione del rimborso fiscale varia a seconda che la dichiarazione precompilata venga accettata integralmente o venga sottoposta a modifiche sostanziali. Se il contribuente accetta i dati presenti senza apportare variazioni che incidono sulla determinazione di imposta e reddito, l'Agenzia delle Entrate applica delle agevolazioni nei controlli:
- Dichiarazione accettata senza modifiche: controlli documentali azzerati su spese comunicate da soggetti terzi (es. detrazioni sanitarie, mutui, bonus casa) già riportate nei dati fiscali;
- Modifiche non rilevanti ai fini fiscali (es. aggiornamento anagrafica o sostituto d'imposta): nessun impatto sui tempi di rimborso;
- Modifiche rilevanti (aggiunta, rettifica di spese deducibili/detraibili, correzione redditi, variazione oneri): scatta il controllo documentale mirato alle singole voci modificate;
- Rimborsi superiori a 4.000 euro o profili di incoerenza: attivazione automatica dei controlli, con possibilità di ritardo fino a quattro mesi dalla scadenza di presentazione;
Rimborso 730: modalità di accredito per dipendenti, pensionati e chi non ha sostituto d'imposta
Le modalità di pagamento del rimborso dipendono dalla posizione del contribuente e dall'eventuale presenza di un sostituto d'imposta (datore di lavoro o ente pensionistico):
- Dipendenti con sostituto d'imposta: ricezione in busta paga mensilmente, dal mese successivo all'elaborazione della dichiarazione;
- Pensionati: rimborso nel cedolino della pensione a partire dalla seconda mensilità successiva all'invio;
- Contribuenti senza sostituto d'imposta: accredito diretto da parte dell'Agenzia delle Entrate sul conto corrente indicato nel 730. In alternativa, se l'IBAN non è comunicato, emissione di titoli di credito postali.
- Dipendenti: luglio-agosto-settembre, in relazione ai tempi di trasmissione;
- Pensionati: da agosto a ottobre;
- Coloro che non hanno sostituto: da dicembre dell'anno di dichiarazione fino a marzo-aprile dell'anno successivo, con intervallo di sei-otto mesi.
Verifica dello stato del rimborso 730 e la gestione dei ritardi
Il monitoraggio dello stato di lavorazione della dichiarazione e del rimborso può essere effettuato dall'area riservata del sito dell'Agenzia delle Entrate, tramite SPID o altri sistemi di identificazione digitale. Attraverso la sezione I tuoi rimborsi, nella pagina dedicata alla dichiarazione dei redditi, è possibile conoscere:
- L'importo da ricevere;
- Lo stato attuale (in lavorazione, in pagamento, pagato);
- La data prevista di accredito;
- La modalità di pagamento selezionata (sostituto, bonifico, Poste);
- Eventuali sospensioni dovute a controlli automatici o incongruenze riscontrate.
- Per chi ha un sostituto, è bene confermare che il sostituto abbia ricevuto comunicazione via modello 730-4;
- I lavoratori autonomi e i soggetti senza sostituto devono verificare l'esattezza dell'IBAN comunicato e controllare eventuali richieste di integrazione documentale.
Annullamento e correzione della dichiarazione precompilata
Nel caso di errori accertati dopo l'invio, il contribuente ha la possibilità di annullare la dichiarazione precompilata trasmessa una sola volta dal 19 maggio al 22 giugno 2026 utilizzando l'applicazione web dell'Agenzia.
L'annullamento comporta la cancellazione della dichiarazione trasmessa e la necessità di ripresentare un nuovo modello corretto entro il termine del 30 settembre. La nuova trasmissione riavvia i tempi di esame e di lavorazione dell'eventuale credito, dilatando i tempi per ottenere il rimborso rispetto a una pratica senza errori.
Qualora i termini per l'annullamento siano scaduti, resta la possibilità di inviare un modello Redditi correttivo o integrativo. Ogni ulteriore correzione ritarda inevitabilmente la fase di liquidazione della somma spettante.
Leggi anche
- Giorni di scadenze importanti per tutti gli italiani o quasi: 730 2026 precompilato e targa monopattini
- Rimborsi 730 2026 precompilato: quando si ricevono in base alla data di quando viene fatta o se vengono fatte modifiche
- 730 2026 precompilato e bonus edilizi: se hai fatto un bonifico parlante nel 2025 probabilmente non è già caricato e presente


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra