Abolizione bollo sostituisce taglio accise, non si aggiunge: chi vince e chi ci perde, non è così scontato
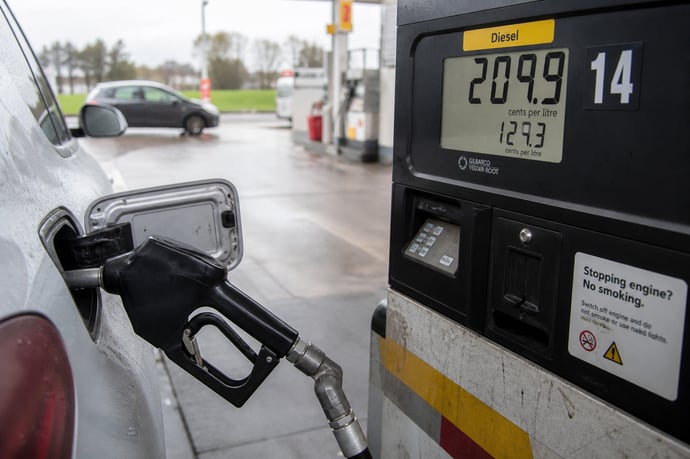
L’abolizione del bollo potrebbe sostituire, non affiancare, il taglio delle accise: calendario, importi legati ai kilowatt e simulazioni su tre profili mostrano chi guadagna davvero.
Il decreto-legge 17 settembre 2026, n. 162, ha ridotto progressivamente lo sconto sulle accise del gasolio fino a circa 6,1 centesimi al litro, mentre introduce un’esenzione dal bollo per le auto a benzina, gasolio e ibride con potenza non superiore a 80 kW. Le due misure, però, non producono automaticamente un vantaggio cumulativo. Il risparmio sulla tassa automobilistica può essere compensato, del tutto o in parte, dall’aumento della spesa per il carburante.
Per chi usa l’auto, il conto reale non si esaurisce quindi nel valore del bollo cancellato. Bisogna mettere a confronto quella somma con quanto si spenderà in più per ogni rifornimento, dopo il ritorno del gasolio al prezzo pieno. Il risultato cambia in base ai chilometri percorsi, al consumo del veicolo, alla potenza in kilowatt e alla Regione di residenza.
Il calendario del taglio alle accise
Il decreto-legge n. 162 del 2026 ha introdotto una riduzione temporanea dell’accisa sul gasolio. Fino al 17 settembre 2026 lo sconto complessivo, calcolato tenendo conto anche dell’Iva applicata sull’accisa, era di circa 17,1 centesimi al litro. La misura è rimasta in vigore con questo valore fino a quella data.
Dal 18 al 25 settembre 2026 la riduzione è scesa a circa 12,2 centesimi al litro. Il passaggio successivo è previsto dal 26 settembre al 5 ottobre 2026: in questo intervallo il taglio dell’accisa è pari a 5 centesimi, che diventano circa 6,1 centesimi con l’Iva.
Dal 6 ottobre 2026, salvo nuovi provvedimenti, anche questa riduzione fissa termina. Il carburante torna così al regime ordinario, con l’eventuale applicazione del meccanismo delle accise mobili. La data segna quindi la fine dello sconto lineare, non necessariamente un aumento identico e automatico in ogni momento.
Su un rifornimento da 50 litri, la scomparsa dello sconto di 6,1 centesimi comporta circa 3,05 euro in più. Su base annua, invece, conta quanti litri vengono acquistati:
- 500 litri annui: circa 30,50 euro di maggiore spesa;
- 1.000 litri annui: circa 61 euro di maggiore spesa;
- 1.500 litri annui: circa 91,50 euro di maggiore spesa;
- 2.000 litri annui: circa 122 euro di maggiore spesa.
Che cosa prevede l’esenzione dal bollo
L’agevolazione è destinata alle persone fisiche proprietarie di autovetture a benzina, gasolio o con motorizzazione ibrida, a condizione che la potenza non superi gli 80 kW. Il dato da controllare è quello riportato sulla carta di circolazione o sul Documento unico: conta la potenza effettiva indicata in kilowatt.
La cilindrata, da sola, non basta. Un modello con motore di dimensioni contenute può comunque restare escluso se supera la soglia degli 80 kW. Al contrario, alcune auto compatte e utilitarie con potenza compresa tra 55 e 80 kW possono rientrare nell’esenzione.
La gestione della tassa automobilistica spetta alle Regioni e alle Province autonome. La nuova disciplina dovrà quindi essere coordinata con le competenze territoriali. Sul piano pratico, questo può richiedere l’adeguamento dei sistemi regionali; nei territori a statuto speciale possono essere necessari accordi specifici.
L’esenzione riguarda il bollo secondo le condizioni previste dalla misura. Non elimina ogni altro obbligo collegato al veicolo. Restano separati il superbollo per le potenze elevate, le eventuali tasse di circolazione, le sanzioni relative a pagamenti precedenti e le altre spese legate alla proprietà o all’uso dell’automobile.
L’importo del bollo dipende principalmente dalla potenza del motore, dalla classe ambientale Euro e dalla tariffa prevista dalla Regione. Per conoscere la somma esatta servono la targa, il territorio di residenza, i kilowatt e la classe ambientale del veicolo.
Come riferimento indicativo, per molte auto Euro 4, Euro 5 ed Euro 6 l’Automobile Club d’Italia indica una tariffa ordinaria di 2,58 euro per kW fino a 100 kW. Non è però una cifra valida in modo uniforme per ogni automobilista: alcune Regioni prevedono maggiorazioni o riduzioni, mentre il pagamento telematico può dare accesso a sconti. Esistono anche regole territoriali differenti.
|
Potenza auto |
Calcolo indicativo |
Bollo annuo indicativo |
|
50 kW |
50 x 2,58 euro |
129 euro |
|
60 kW |
60 x 2,58 euro |
154,80 euro |
|
70 kW |
70 x 2,58 euro |
180,60 euro |
|
80 kW |
80 x 2,58 euro |
206,40 euro |
La tabella serve soltanto a fornire un ordine di grandezza. Si riferisce a un’aliquota indicativa per vetture fino a 100 kW e non sostituisce il calcolo regionale. Un’auto Euro 0, Euro 1, Euro 2 o Euro 3 può avere un costo maggiore. Anche il luogo di residenza incide sull’importo finale.
In molti casi, per una vettura entro gli 80 kW, l’esenzione può valere tra 150 e 250 euro all’anno. La cifra effettiva resta legata alla Regione e alle caratteristiche del mezzo, quindi può risultare più bassa o più alta rispetto a questo intervallo.
Le accise mobili non garantiscono uno sconto fisso
Il sistema delle accise mobili utilizza una parte dell’Iva aggiuntiva incassata dallo Stato quando il prezzo dei carburanti aumenta. L’Iva, infatti, viene calcolata anche sulla componente fiscale del prezzo. Se cresce il costo industriale del carburante e sale il prezzo alla pompa, possono aumentare di conseguenza le entrate tributarie.
Una quota di queste maggiori entrate può essere destinata alla riduzione dell’accisa, così da contenere l’aumento pagato dai consumatori. Il meccanismo tende a mantenere più stabile il gettito complessivo e a restituire agli automobilisti una parte dell’extragettito sotto forma di minore imposta.
Non si tratta, però, di uno sconto permanente né di un importo predeterminato. La riduzione viene calcolata in relazione alle variazioni dei prezzi, può arrivare con un certo ritardo e può ridursi o azzerarsi quando le quotazioni del petrolio scendono. Anche in presenza del meccanismo, l’aumento del carburante non viene necessariamente neutralizzato per intero.
Il prezzo finale dipende perciò da tre fattori:
- le quotazioni internazionali del petrolio e dei prodotti raffinati;
- il valore dell’Iva generata dall’aumento del prezzo;
- l’entità e la durata della riduzione dell’accisa stabilita dal Governo.
Tre profili per capire chi guadagna
Il confronto tra bollo e carburante cambia con l’uso concreto dell’auto. Un’esenzione da 200 euro può lasciare un margine ampio a chi percorre pochi chilometri, mentre per un pendolare che rifornisce spesso la stessa somma può non bastare.
Auto piccola e pochi chilometri. Una vettura da 50, 60 o 70 kW usata soprattutto in città e per tragitti brevi può consumare circa 500-800 litri di carburante all’anno. Il dato varia in base al motore e allo stile di guida. In questo scenario, il ritorno al prezzo pieno dopo lo sconto di 6,1 centesimi genera una spesa aggiuntiva indicativa tra 30,50 e 48,80 euro l’anno. Se il confronto viene fatto con il precedente sconto di circa 17,1 centesimi, l’aumento sale a circa 85-137 euro. Con un bollo vicino a 150-200 euro, il saldo resta generalmente favorevole.
Auto oltre 80 kW e uso intenso. Una vettura da 90, 100 o 110 kW supera la soglia e non beneficia dell’esenzione. Il proprietario continua a pagare il bollo e deve sostenere anche l’eventuale rincaro del gasolio. Quando i chilometri percorsi sono numerosi, i due costi possono incidere in modo rilevante sul bilancio familiare.
Auto piccola ma pendolare. Qui il confronto richiede maggiore attenzione. Un’auto da 70 o 80 kW può rientrare nell’esenzione, ma un pendolare che consuma 1.500 litri all’anno affronta un aumento di circa 91,50 euro rispetto allo sconto di 6,1 centesimi. Se la base di confronto è il precedente sconto di circa 17,1 centesimi, la maggiore spesa arriva a circa 256,50 euro:
|
Profilo |
Bollo risparmiato |
Maggiore spesa carburante |
Saldo indicativo |
|
Auto fino a 80 kW, pochi km |
150-200 euro annui |
30-80 euro annui |
Vantaggio probabile |
|
Auto oltre 80 kW, molti km |
Nessun risparmio |
100-250 euro annui o più |
Perdita probabile |
|
Auto fino a 80 kW, 1.500 litri |
Circa 180-210 euro |
Circa 91,50 euro sul taglio da 6,1 centesimi |
Vantaggio ridotto |
|
Auto fino a 80 kW, confronto con 17,1 centesimi |
Circa 180-210 euro |
Circa 256,50 euro |
Possibile perdita |
La simulazione personalizzabile
Per applicare il confronto alla propria auto servono quattro dati: la potenza in kW, l’importo annuo del bollo, i litri consumati e lo sconto sul carburante che viene effettivamente perso.
Il calcolo può essere impostato così:
- risparmio netto = bollo annuo evitato meno maggiore spesa per il carburante;
- maggiore spesa carburante = litri annui consumati moltiplicati per l’aumento al litro;
- litri annui = chilometri percorsi divisi per i chilometri percorsi con un litro.
Se il consumo sale a 1.500 litri, la maggiore spesa arriva a circa 91,50 euro e il vantaggio scende a circa 102 euro. Il risultato cambia in modo netto utilizzando come riferimento la differenza tra lo sconto precedente di 17,1 centesimi e il prezzo pieno: in quel caso l’aumento è di circa 256,50 euro. L’esenzione da circa 193,50 euro non sarebbe sufficiente a coprire il costo aggiuntivo.
L’abolizione del bollo può risultare conveniente per chi possiede un’auto entro 80 kW e la utilizza poco. Per un pendolare, invece, il beneficio fiscale può essere assorbito dalla spesa per il carburante, soprattutto quando il confronto viene fatto con il periodo in cui lo sconto sulle accise era più alto.
La potenza serve a stabilire se il veicolo rientra nella soglia dell’esenzione, ma non basta per misurare il vantaggio economico. Per arrivare a una stima attendibile bisogna considerare anche la Regione di residenza, la classe ambientale, i chilometri percorsi e il consumo medio.
Il punto è la frequenza dei due esborsi. Il bollo si risparmia una volta all’anno; il carburante, invece, si paga a ogni rifornimento. Per questo la stessa misura può produrre effetti opposti: un vantaggio per una seconda auto usata occasionalmente, una compensazione parziale o persino una perdita per la vettura impiegata ogni giorno nel tragitto casa-lavoro.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra