Partite iva e concordato preventivo biennale 2026-2027: regole e modifiche per aumentare adesione
Il Concordato Preventivo Biennale 2026-2027 porta nuove regole e cambiamenti rilevanti per le partite IVA: tra novità, esclusioni, vantaggi fiscali e requisiti, l'articolo analizza criticità, opportunità e implicazioni pratiche
Il panorama fiscale per i titolari di partita IVA cambia rotta con l’avvento del Concordato Preventivo Biennale (CPB) riferito al biennio 2026-2027. Un’occasione senza precedenti di gestione predittiva del proprio reddito imponibile per due anni consecutivi è ora disponibile solo fino al 30 settembre 2026: sarà infatti questa la scadenza definitiva per esercitare l’opzione con la dichiarazione dei redditi.
Non aderire rischia di significare una minore competitività rispetto a chi si avvarrà dei vantaggi fiscali introdotti, tra flat tax sull’eccedenza di reddito, maggiore certezza d’imposta e pianificazione strategica. Ma attenzione: il sistema, seppure confermi l’impianto già applicato nel biennio precedente, vede l’introduzione di sostanziali novità che richiedono competenze specifiche e tempestività nell’azione.
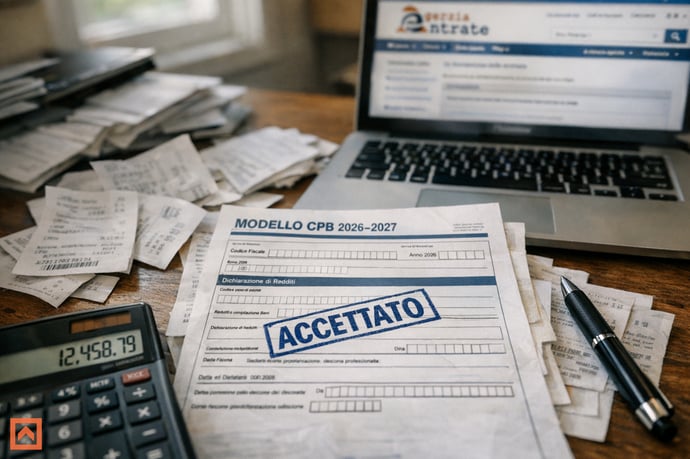
La nuova disciplina è indirizzata a professionisti titolari di Partita Iva e imprese soggetti agli ISA e si propone di rendere più attrattivo lo strumento attraverso alcune modifiche mirate, specie sull’ambito di accesso, sulle possibilità di uscita e sulle interrelazioni nei contesti di lavoro autonomo associato. In sintesi: da quest’anno, il CPB consente di bloccare il reddito imponibile per due anni, eliminando l’incertezza legata a futuri controlli, con l’inquadramento delle regole chiave nel modello CPB 2026-202, dal quadro P ai dettagli sull’accettazione della proposta dell’Agenzia delle Entrate.
Il nuovo quadro P prevede:
- Righi da P01 a P03: condizioni di accesso;
- P04 e P05: indicazione del reddito e del valore della produzione 2025 rilevanti per il concordato;
- Da P06 a P09: riservati ai dati comunicati dall’Amministrazione finanziaria;
- P10: accettazione dell’accordo.
Nuove cause di esclusione, cessazione e decadenza: chi può aderire e chi resta escluso dal CPB
L’adesione al CPB 2026-2027 è vincolata da un insieme di cause di esclusione, cessazione e decadenza, recentemente riformulate dal legislatore. Lo scenario attuale impone una valutazione dettagliata di ogni situazione soggettiva, specie per chi svolge attività in forma associata o individuale per il concordato preventivo biennale.
Le nuove cause di esclusione individuano chi resta fuori dall’accordo:
- I professionisti che nel periodo precedente dichiarano redditi di lavoro autonomo ex art. 54 TUIR e risultano anche componenti di un’associazione tra professionisti, sono esclusi se non aderiscono sia il singolo sia l’associazione per gli stessi periodi.
- Nei casi di associazioni o società tra professionisti, il CPB è ammesso solo se tutti gli associati con redditi di lavoro autonomo partecipano all’accordo, così da evitare asimmetrie di trattamento e vanificare il rischio di elusione.
- Le situazioni di incompatibilità riguardano anche chi è escluso dagli ISA per il periodo d’imposta rilevante e soggetti con cause ostative previste espressamente dalle normative vigenti.
Un esempio chiarificatore: nell’ipotesi di concordato biennale, se uno degli associati decada dal regime (esempio: verifica fiscale con accertamento di compensi superiori del 30% a quelli dichiarati), il professionista perde i vantaggi per entrambe le annualità, lo studio associato e gli altri continueranno a godere degli effetti positivi solo per l’annualità precedente l’evento (come da interpretazione dell’Agenzia delle Entrate).
- Decadenza: si verifica per violazioni gravi (come accertamenti superiori a soglie prefissate) e comporta la perdita dei benefici fiscali per entrambi i periodi d’imposta concordati.
- Cessazione: si attiva dal momento dell’evento impeditivo e consente il mantenimento dei benefici solo per il periodo antecedente la causa.
- Se un associato non aderisce per cause di esclusione dagli ISA, gli altri possono comunque accedere;
- Se interviene decadenza per uno degli associati, c’è cessazione degli effetti per gli altri solo a partire dal periodo successivo;
- L’adesione simultanea è l’unica condizione per assicurare i vantaggi a tutto il gruppo.
Tabella riepilogativa delle principali cause di esclusione/cessazione e loro conseguenze:
| Causa | Conseguenza |
| Non adesione simultanea soggetti e associazione | Esclusione dal CPB |
| Esclusione dagli ISA | Inibizione accesso al CPB solo per il soggetto interessato |
| Accertamento con superamento soglia (30%) | Decadenza per l’associato; cessazione effetti solo dall’anno in corso per associazione e altri membri |
| Violazioni formali (es: mancata indicazione dati) | Cessazione effetti dal periodo in cui interviene la violazione |
Implicazioni pratiche e vantaggi fiscali: errori, analisi tecnica e indicazioni concrete per l’adesione
Applicare il CPB comporta vantaggi tangibili ma anche insidie da non sottovalutare. Dal punto di vista pratico, l’attenzione va posta soprattutto su:
- Errata compilazione del quadro P: omissioni o errori nei righi fondamentali (P01-P10) possono pregiudicare l’accesso o produrre decadenza dai benefici.
- Mancata valutazione congiunta in contesti associativi: senza coordinamento tra i professionisti e l’associazione si rischia l’esclusione collettiva o la cessazione improvvisa degli effetti.
- Sottovalutazione delle cause di decadenza: i controlli dell’Agenzia sulle incongruenze dichiarative possono portare a revoche retroattive dei vantaggi.
- Concordare per tempo il valore del reddito imponibile consente di evitare sorprese in fase di accertamento e di godere della flat tax sull’eventuale eccedenza;
- La possibilità di revoca entro i termini di dichiarazione offre una paracadute per gli errori materiali, solo in tale finestra temporale;
- L’accettazione esplicita della proposta trasmette agli operatori maggiore certezza e programmabilità fiscale;
- Per le associazioni, la raccolta tempestiva delle adesioni individuali è imprescindibile;
- La consultazione delle FAQ ufficiali permette di chiarire molte situazioni di dubbio, dalla posizione dei forfetari a casi particolari di associati;
- Errata valutazione della sussistenza dei requisiti oggettivi e soggettivi;
- Mancata sinergia nella gestione dei dati tra i membri di uno studio associato;
- Assenza di controlli ex ante sulle clausole di decadenza previste dalla normativa vigente.
- Verificare la propria posizione rispetto alle esclusioni ISA e a quelle di natura associativa;
- Consolidare il coordinamento tra professionisti coinvolti;
- Monitorare la pubblicazione di ulteriore prassi interpretativa dell’Agenzia;
- Preparare la documentazione necessaria per l’accettazione della proposta entro la data utile prevista.
Leggi anche
- Partite iva e concordato preventivo biennale 2026-2027: regole e modifiche per aumentare adesione
- Concordato fiscale 2026-2027 tra rinnovo e adesione nuove partite iva: cosa bisogna sapere e valutare
- Che cos'è il Concordato Preventivo Biennale? Spiegazione e significato con esempi
Dott. Ugo Terenzi
Il Dott. Ugo Terenzi è un esperto consulente senior con oltre 15 anni di esperienza nel campo della gestione delle Partite IVA. Attualmente opera a Roma, dove supporta professionisti e imprenditori nell’organizzazione delle loro attività fiscali e nella pianificazione finanziaria. Nel corso della sua carriera ha affiancato numerosi clienti, offrendo indicazioni pratiche per affrontare le normat...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra