Accise giù di 17 centesimi sul gasolio, ma in arrivo una tassa su vino e superalcolici: ecco cosa cambia nel conto
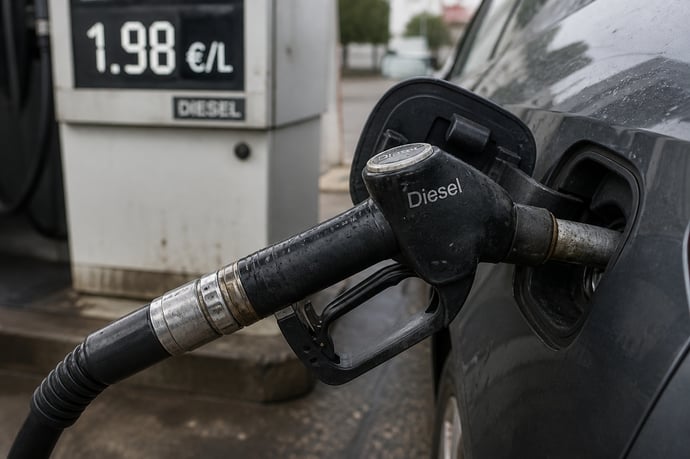
Rivoluzione fiscale tra carburanti e bevande: le accise sul gasolio scendono di 17 centesimi, mentre si profila una nuova tassa su vino e superalcolici. Analisi tra effetti, ragioni e prospettive.
Le strategie fiscali adottate dal Governo italiano manifestano la volontà di intervenire sulle dinamiche di prezzo di carburanti e alcolici, con l'obiettivo di fronteggiare le pressioni derivanti sia dal contesto macroeconomico internazionale che dalle esigenze di bilancio pubblico. La decisione di ridurre le accise sul gasolio è stata affiancata da un dibattito crescente sulla possibile introduzione di una tassa sui prodotti alcolici, in particolare su vini e superalcolici, in un contesto europeo in cui la tassazione su questi beni varia ampiamente. Si tratta di misure pensate per compensare la volatilità dei prezzi energetici, acuita dalle tensioni in Medio Oriente, e di assicurare risorse aggiuntive per finanziare eventuali ulteriori provvedimenti di sostegno. L'approccio seguito unisce quindi interventi tempestivi sull'imposizione indiretta, accisa, e una valutazione attenta degli impatti settoriali e sociali, nel rispetto delle linee guida europee e delle specificità nazionali.
Taglio delle accise sul gasolio: misure e impatto
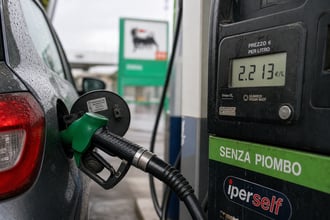
Il taglio temporaneo delle accise ha portato una riduzione di 17 centesimi al litro per il gasolio utilizzato come carburante. La misura, che ha richiesto uno stanziamento di 125 milioni di euro, intende alleviare le ricadute dei forti rincari registrati dall'inizio dell'anno e consentire agli automobilisti di risparmiare, secondo le stime, circa 8,5 euro a pieno. La riduzione delle accise coinvolge esclusivamente il diesel, lasciando invariati i livelli di tassazione su benzina e altri carburanti.
Il beneficio economico per gli utenti è tangibile soprattutto nel breve periodo, ma resta comunque limitato: nonostante il taglio dell'accisa, il prezzo del gasolio alla pompa si mantiene prossimo ai 2 euro al litro. Questo è dovuto a una serie di concomitanti pressioni internazionali, tra cui la volatilità del prezzo del greggio e le oscillazioni valutarie. Nel dettaglio, la riduzione si compone di una diminuzione di 14 centesimi sull'accisa, attualmente pari a 0,673 euro per litro, cui si aggiunge un taglio dell'IVA conseguente all'abbassamento del prezzo finale, per altri circa 3 centesimi.
L'impatto sui diversi segmenti di consumatori varia in base all'intensità di utilizzo: gli autotrasportatori e le famiglie con veicoli diesel sono i principali beneficiari. Secondo le associazioni di consumatori, come il Codacons, la misura contribuisce solo parzialmente a riequilibrare i costi sostenuti dalle famiglie italiane, mentre il rinnovo dello sconto resta vincolato alla disponibilità delle risorse e all'andamento del gettito fiscale nei prossimi mesi.
Le ragioni dietro la scelta di intervenire solo sul gasolio
L'esecutivo ha optato per una riduzione selettiva dell'accisa, intervenendo unicamente sul gasolio per sostenere i comparti più colpiti dai rincari e seguendo criteri sia economici che ambientali. Il diesel, a differenza della benzina, ha visto il proprio prezzo crescere rapidamente nei mesi scorsi, superando in alcuni periodi il prezzo della benzina stessa.
Tradizionalmente, il gasolio ha goduto in Italia di una fiscalità agevolata rispetto agli altri carburanti, considerato il suo ampio impiego nel settore dei trasporti commerciali e nell'agricoltura. Tuttavia, l'ondata di aumenti, legata a shock geopolitici e a una ripresa della domanda globale, ha reso il sostegno a questa platea un'esigenza prioritaria.
Un altro elemento di valutazione risiede nell'orientamento delle politiche fiscali: il riallineamento delle accise tra diesel e benzina, previsto nelle ultime leggi di bilancio, risponde anche a istanze ambientali europee, che vedono nei trattamenti di favore alle fonti fossili un sussidio ambientalmente dannoso. La decisione di concentrarsi sul diesel riflette la volontà di favorire una transizione verso sistemi energetici più sostenibili, pur garantendo nel breve termine il funzionamento di comparti strategici.
Il meccanismo delle accise mobili e le coperture finanziarie
Per sostenere la riduzione temporanea delle accise, il Governo ha valutato diverse modalità di copertura: la principale è stata l'attivazione delle cosiddette accise mobili. Questo strumento consente di utilizzare il maggior gettito IVA generato dall'aumento dei prezzi dei carburanti per finanziare, nel mese successivo, una riduzione della tassazione indiretta. Le accise mobili presentano due vantaggi chiave:
- autofinanziamento del taglio attraverso risorse già acquisite dallo Stato;
- tempestività nella risposta ai rincari temporanei o eccezionali.
In prospettiva, il ricorso a strumenti di accisa mobile potrebbe essere stabilizzato, evitando soluzioni estemporanee e garantendo una maggior prevedibilità per tutti gli operatori del settore e i consumatori finali.
La possibile nuova tassa su vino e superalcolici
L'ipotesi di introdurre una tassa su vino e superalcolici nasce dalla necessità di identificare fonti di finanziamento alternative a sostegno delle politiche di contenimento dei prezzi dei carburanti. Il dibattito, tuttavia, va letto nel contesto delle indicazioni dell'Organizzazione Mondiale della Sanità (OMS), che raccomanda livelli di tassazione adeguati su tutte le bevande alcoliche per ridurre i rischi per la salute pubblica.
Il quadro europeo è estremamente eterogeneo: mentre almeno 148 Paesi applicano accise su birra e superalcolici, 22 Stati tra cui l'Italia escludono il vino da questa forma di imposizione. L'eventuale introduzione di una nuova tassa sulle bottiglie di vino o sui distillati s'inserirebbe quindi in una prospettiva di allineamento agli standard internazionali, anche se porterebbe con sé impatti rilevanti sul comparto vitivinicolo e sulle filiere produttive locali.
Nell'ordinamento italiano attuale, il vino e le altre bevande fermentate diverse da birra e vino sono attualmente esenti da accisa, mentre sui superalcolici si applicano aliquote che possono essere differenziate a seconda del contenuto alcolico. L'eventuale revisione normativa andrebbe a colmare questo disallineamento ma rischierebbe di penalizzare una delle eccellenze agroalimentari nazionali, generando tensioni sia con le associazioni di categoria che sul piano della competitività internazionale.
Le proposte in discussione prevedono un prelievo straordinario, calibrato sull'impatto sanitario e sulla strategia europea di riduzione dei danni correlati all'alcol, senza tralasciare la necessità di sostenere i piccoli produttori e le tipicità locali.
Tassazione delle bevande alcoliche: strumenti e finalità
La tassazione delle bevande alcoliche nell'Unione Europea si basa su accise correlate a criteri di volume o di contenuto alcolico, con differenze marcate tra vino, birra e superalcolici. Secondo quanto stabilito dalle direttive comunitarie, ogni Stato membro ha la facoltà di stabilire aliquote variabili e, per alcune categorie come il vino, anche pari a zero. Gli strumenti principali di tassazione sono:
- accisa specifica basata sul volume (per birra e vino);
- accisa basata sul contenuto alcolico (prevalente sui superalcolici);
- accisa ad valorem, cioè proporzionale al prezzo finale (meno diffusa).
L'OMS sottolinea che accise armonizzate tra le diverse categorie di prodotti e regolari revisioni delle aliquote fiscali potrebbero contribuire a una più efficace tutela della salute pubblica, evitando effetti di spostamento nei consumi e fenomeni di dumping fiscale. Tuttavia, un aumento delle accise su alcol o vino potrebbe ridurre l'accessibilità economica di tali beni e impattare fortemente su settori chiave del Made in Italy.
Chi risparmia e chi paga di più
Gli effetti redistributivi delle misure di riduzione (o aumento) delle accise dipendono sia dalla composizione dei consumi familiari sia dalle abitudini produttive e dai modelli di spesa delle diverse categorie.
Nell'ambito dei carburanti, i beneficiari degli sconti sul gasolio sono le famiglie a reddito medio-basso che utilizzano veicoli diesel per gli spostamenti quotidiani, oltre alle imprese dell'autotrasporto e agli agricoltori, destinatari nei mesi scorsi anche di crediti d'imposta. Al contrario, un eventuale aumento delle accise sui prodotti alcolici rischia di trasferire i maggiori oneri sui consumatori finali, ma anche di generare effetti negativi sulle vendite, in particolare per i piccoli produttori e per le tipicità locali non tutelate da regimi agevolati.
Le famiglie che consumano abitualmente alcolici, in particolare vino e superalcolici, vedrebbero un incremento della spesa complessiva, mentre le associazioni di categoria temono ripercussioni sulle esportazioni e sulla competitività nei mercati esteri. Gli effetti distributivi, inoltre, sarebbero potenzialmente più marcati nel caso di una tassazione uniforme su tutte le bevande alcoliche rispetto a interventi mirati sulle sole aliquote dei superalcolici.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra