Molti bonus fiscali, come il trattamento integrativo, possono trasformarsi da vantaggi a debiti verso lo Stato. Quando scatta l'obbligo di restituzione, come gestirlo e i rischi in dichiarazione dei redditi.
Ricevere un bonus in busta paga o un'agevolazione fiscale dà quasi sempre la sensazione di un guadagno acquisito, una somma che entra nelle proprie disponibilità senza condizioni. In realtà molte di queste misure non sono regali definitivi, ma benefici condizionati al rispetto di determinati requisiti nel tempo: un reddito che non superi una certa soglia, una residenza mantenuta per un numero minimo di anni, una rendicontazione puntuale delle spese sostenute.
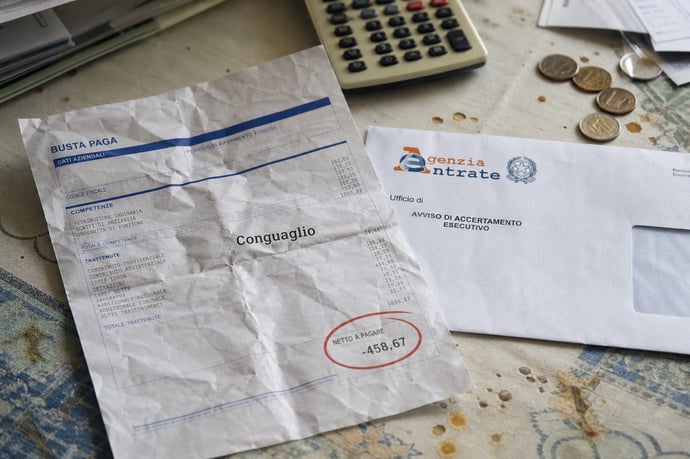
Quando queste condizioni vengono meno, anche involontariamente, il bonus può trasformarsi in un vero e proprio debito verso l'Erario, spesso maggiorato da sanzioni e interessi. Ecco i casi più frequenti in cui questo può accadere e come proteggersi da un conguaglio inatteso.
Cos'è il trattamento integrativo (ex Bonus Renzi) e a chi spetta
Il trattamento integrativo rappresenta una delle principali misure di sostegno al potere d'acquisto dei lavoratori dipendenti italiani dal 2021, erede diretto dell'ex Bonus Renzi. L'importo pieno riconosciuto può raggiungere 1.200 euro annui (100 euro mensili) e viene corrisposto in busta paga, ma non tutti hanno diritto in ugual misura. Attualmente, le condizioni di spettanza sono scandite da precisi limiti di reddito e da requisiti sulle detrazioni:
- Lavoratori con reddito fino a 15.000 euro annui: spettanza piena del trattamento per tutto l'anno, a fronte di un'IRPEF lorda superiore alle detrazioni spettanti (art. 13, comma 1, TUIR con riduzione quota a 1.880 euro).
- Lavoratori con redditi tra 15.001 e 28.000 euro: accesso condizionato. Qui il bonus dipende dal rapporto tra imposta lorda e il complesso delle detrazioni, che devono risultare superiori all'imposta dovuta (comunque in misura non superiore a 1.200 euro annui).
- Superata la soglia dei 28.000 euro: il bonus non spetta in alcuna misura.
La gamma dei destinatari non si limita ai lavoratori tradizionali, ma comprende anche lavoratori atipici, alcuni disoccupati (ad es. percettori di NASpI), e chi riceve borse di studio o assegni per fini di studio e formazione. Tuttavia, resta imprescindibile il rispetto dei limiti reddituali definiti dal legislatore. Il rischio di ricevere indebitamente il trattamento cresce per quanti hanno situazioni fiscali particolarmente articolate o soggette a variazione nel corso dell'anno.
Quando il bonus diventa un debito: i casi di restituzione
Il trattamento integrativo si trasforma in un obbligo di restituzione quando, dopo i calcoli di fine anno o dopo la presentazione della dichiarazione dei redditi, non risultano rispettati i requisiti necessari alla spettanza. La casistica è articolata e varia molto a seconda dell'andamento reddituale:
- Superamento delle soglie di reddito: chi oltrepassa la soglia dei 15.000 euro, oppure dei 28.000 euro, perde il diritto al beneficio pieno o totale, dovendo restituire l'importo percepito in eccesso.
- Più rapporti di lavoro: chi ha cambiato lavoro, sommando i redditi delle diverse certificazioni uniche (CU), può eccedere i limiti previsti, anche senza accorgersene durante l'anno.
- Detrazioni calcolate in modo errato: sia il datore che il lavoratore possono sottostimare o sovrastimare detrazioni spettanti (ad esempio per familiari a carico, interessi mutuo, spese sanitarie), determinando variazioni nell'imposta dovuta e quindi nel diritto al bonus.
- Redditi ulteriori: affitti, redditi occasionali o altri introiti, se non comunicati o correttamente considerati, incrementano la base imponibile, alterando il calcolo finale.
- Ricezione del bonus durante periodi non spettanti: chi si trova in NASpI o CIG solo per alcuni mesi potrebbe ricevere somme non dovute, se non rispetta le soglie su base annuale.
L'Agenzia delle Entrate e la normativa in materia di IRPEF (ad esempio DL n. 3/2020 e Legge di Bilancio 2025) regolamentano le modalità di verifica e recupero, con la possibilità di una rateizzazione automatica se l'importo da restituire supera i 60 euro in sede di conguaglio di fine anno. Attenzione: la situazione può peggiorare se l'indebita percezione è scoperta dopo la chiusura delle certificazioni o in dichiarazione, portando anche a richieste di rimborso con interessi legali se il termine per i versamenti viene oltrepassato.
Agevolazioni prima casa decadono se non si rispettano i tempi
Chi acquista un'abitazione come prima casa beneficia di un'imposta di registro ridotta, che scende dal 9% al 2%. Si tratta però di un vantaggio legato al mantenimento di precisi impegni nel tempo. Se l'immobile viene rivenduto prima che siano trascorsi 5 anni dal rogito, e non se ne riacquista un altro entro 12 mesi, l'agevolazione decade.
Lo stesso accade a chi, possedendo già una casa acquistata con gli stessi benefici, non la vende entro 2 anni dall'acquisto della nuova abitazione. In questi casi l'Agenzia delle Entrate ha tre anni di tempo dal momento della decadenza per richiedere la differenza d'imposta non versata, pari al 7%, a cui si aggiungono una sanzione del 30% e gli interessi maturati nel frattempo. Una cifra che può arrivare a pesare diverse migliaia di euro su un immobile di valore medio.
Il bonus impatriati va restituito a chi rientra all'estero presto
Le agevolazioni pensate per chi rientra in Italia dopo un periodo di lavoro all'estero prevedono generalmente un obbligo di permanenza minima sul territorio nazionale per un certo numero di anni. Chi decide di ripartire prima della scadenza prevista deve restituire tutti i benefici fiscali ricevuti negli anni precedenti, maggiorati da sanzioni e interessi.
È un aspetto spesso sottovalutato da chi accetta un rientro pensando all'agevolazione come a un vantaggio già consolidato, senza considerare che il beneficio resta legato a una scelta di vita che potrebbe cambiare per ragioni professionali o personali difficili da prevedere al momento della richiesta.
I contributi a fondo perduto possono essere revocati
Anche nel mondo delle imprese esistono meccanismi simili. Il contributo a fondo perduto è per definizione una somma che non prevede obbligo di restituzione, erogata da Stato, Regioni o enti europei per sostenere investimenti ritenuti strategici. La condizione, però, è che l'impresa rispetti le regole stabilite dal bando e rendiconti correttamente le spese sostenute per il progetto approvato. In caso di inadempimento totale o parziale, il contributo può essere revocato, con obbligo di restituzione maggiorata di interessi. Un rischio che riguarda in particolare le aziende che non completano il progetto finanziato nei tempi previsti o che non riescono a documentare adeguatamente le spese effettuate.
Come proteggersi da un conguaglio a sorpresa
Il modo più efficace per evitare di ritrovarsi con un debito inatteso è comunicare tempestivamente al proprio datore di lavoro qualsiasi variazione di reddito, compreso il passaggio da un'azienda a un'altra nel corso dell'anno. Per chi prevede di superare le soglie di reddito previste dal trattamento integrativo, è possibile valutare una rinuncia preventiva all'erogazione mensile, comunicandola per iscritto. Per le agevolazioni legate a immobili o a permanenze pluriennali, conviene invece conservare tutta la documentazione relativa ai requisiti richiesti e monitorare per tutto il periodo di vigenza dell'agevolazione eventuali cambiamenti nella propria situazione personale o lavorativa che potrebbero farla decadere.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra