Trattamento integrativo 2026 (ex bonus Renzi 100 euro): chi ne ha diritto, nuove condizioni e importi in busta paga
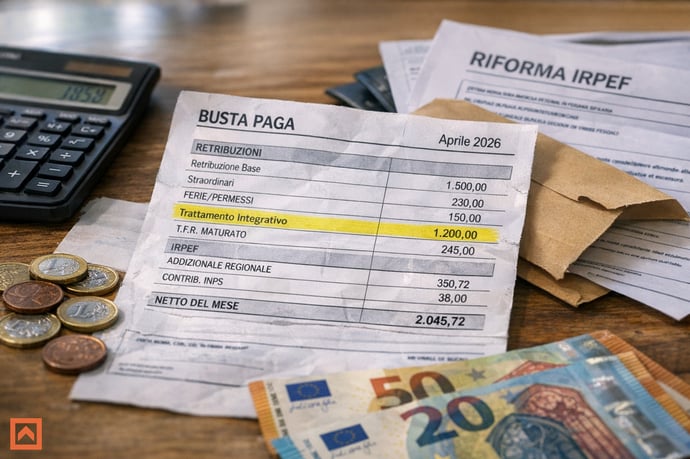
Il trattamento integrativo 2026, ex bonus Renzi da 100 euro, cambia volto: nuovi requisiti di accesso, limiti reddituali aggiornati e attenzione agli errori più comuni nelle buste paga, tra rischi e opportunità fiscali
Il meccanismo dell’integrazione in busta paga da 1.200 euro torna a essere centrale per milioni di lavoratori e famiglie in questo anno fiscale. Chi non procede con attenzione rischia di perdere un’importante opportunità economica, o di dover restituire somme consistenti dopo il conguaglio. Regole più selettive, diverse fasce di reddito, interazione tra detrazioni e imposta lorda: per il 2026, l’analisi puntuale dei nuovi requisiti è essenziale per non incorrere in errori.
Solo una comprensione dettagliata delle regole di accesso e delle esclusioni permette di evitare sgradevoli sorprese in fase di dichiarazione dei redditi o, peggio, in busta paga a fine anno.
L’agevolazione chiamata comunemente trattamento integrativo, che ha preso il posto del cosiddetto “bonus Renzi”, anche quest’anno si traduce in un importo massimo di 1.200 euro all’anno (circa 100 euro al mese) accreditato direttamente in busta paga ai titolari di determinati redditi. Questo strumento è stato confermato e aggiornato per il 2026: la misura si inserisce nel più ampio quadro della riforma dell’Irpef, che prevede ora tre aliquote e nuove interazioni tra imposta dovuta, detrazioni e flat tax sui premi o straordinari.
Non si tratta di una detrazione universale: soltanto chi rientra in limiti precisi di reddito e imposta dovuta può beneficiarne pienamente. Novità importanti riguardano i contribuenti nella “zona grigia” tra 8.500 e 9.000 euro, che rischiano ancora l’esclusione dall’aiuto per via della ridefinizione del cuneo contributivo.
Chi ha diritto al trattamento integrativo 2026: requisiti, categorie escluse e dettagli sulle nuove condizioni
La platea degli aventi diritto al trattamento integrativo quest'anno in busta paga deve rispettare condizioni stringenti e mutuate dal combinato disposto di imposta lorda, detrazioni e limiti di reddito.
Requisiti soggettivi:
- Lavoratrici e lavoratori dipendenti di settore pubblico e privato;
- Soci lavoratori di cooperative;
- Lavoratori in cassa integrazione (CIG ordinaria, straordinaria, in deroga), percettori di NASpI o DIS-COLL;
- Collaboratori con contratti assimilati (co.co.co, progetti, lavoro a bordo, tirocinanti, lavoratori socialmente utili);
- Beneficiari di borse di studio, assegni di ricerca, premi di studio;
- Disoccupati agricoli;
- Lavoratrici in maternità (congedo obbligatorio) e lavoratori in paternità;
- Revisori di società, amministratori comunali, personale della pubblica amministrazione.
| Categorie escluse | |
| Pensionati | Non hanno mai diritto, solo titolari di redditi da lavoro possono accedere |
| Lavoratori autonomi e Partite IVA | Qualsiasi forma imprenditoriale anche occasionale ne è esclusa |
| Contribuenti incapienti | Reddito troppo basso: sotto 8.500 euro annui, l’Irpef dovuta è già azzerata dalle detrazioni, quindi mancando l’imposta, non scatta il credito |
| Redditi superiori a 28.000 euro | Oltre questo limite, nessun trattamento integrativo riconosciuto |
| Titolari di redditi esenti o soggetti a ritenuta secca | No bonus su redditi non sottoposti al normale meccanismo Irpef |
Condizione centrale: la capienza fiscale. In tutti i casi, per poter accedere all’agevolazione serve che l’imposta Irpef sia superiore alle detrazioni per lavoro dipendente, “diminuita di 75 euro” rispetto al periodo lavorato (in proporzione ai giorni effettivamente lavorati durante l’anno). La verifica vale sia per chi aspira al bonus intero (sotto i 15.000 euro di reddito) sia per chi ricade nella fascia intermedia (fino a 28.000 euro).
I lavoratori domestici, colf e badanti, devono richiedere il trattamento in dichiarazione oppure possono ottenere il recupero di quanto spettante anche in sede di accertamento fiscale, poiché il datore di lavoro non funge da sostituto d’imposta.
Casi particolari e note operative:
- L’assegnazione è automatica via busta paga tramite il datore di lavoro solo per i dipendenti;
- Se il datore di lavoro non eroga mensilmente la somma o se sorgono dubbi sulla spettanza, il lavoratore può recuperare integralmente quanto gli spetta tramite dichiarazione dei redditi (modello 730);
- L’esclusione degli incapienti – chi non raggiunge almeno il minimo fiscale di reddito previsto come “no tax area” (circa 8.500 euro) – permane per tutto il 2026.
- Redditi tra 8.500 e 9.000 euro: persiste il problema della mancata copertura (nessuna novità normativa al momento per questa “zona grigia”).
- Flat tax e altri bonus: l’introduzione delle nuove flat tax non comporta la perdita del diritto se il reddito da lavoro viene considerato in misura piena come imponibile ai fini Irpef.
Fasce di reddito, importi in busta paga ed errori da evitare: calcolo, rischi e migliori strategie
Il trattamento integrativo si struttura su tre fasce di reddito chiave, ognuna con proprie regole di accesso e modalità di calcolo degli importi riconosciuti:| Fascia reddito annuo lordo | Importo potenzialmente spettante | Condizioni |
| Fino a 15.000 euro | 1.200 euro annui (100 euro/mese circa) | Solo se l’imposta lorda supera la detrazione per lavoro dipendente, diminuita di 75 euro rapportato al periodo lavorato |
| 15.000 – 28.000 euro | Fino a 1.200 euro annui (importo calcolato sulla differenza tra detrazioni e imposta lorda) | Bonus ridotto: solo la differenza tra detrazioni fiscali (carichi di famiglia, spese sanitarie, mutui ecc.) e Irpef lorda |
| Oltre 28.000 euro | Nessuna integrazione | - |
Nel caso più semplice (prima fascia), il datore di lavoro eroga mensilmente importi che variano in base ai giorni lavorati (101,92 euro per mesi da 31 giorni, 98,63 euro nei mesi da 30 giorni). Superata la soglia dei 15.000 euro, il calcolo richiede di confrontare ogni singolo caso con le detrazioni specifiche del lavoratore. Spese mediche, carichi di famiglia e altri oneri possono incidere sull’importo riconosciuto, spesso con variazioni da individuo a individuo e da mese a mese.
Rischi comuni ed errori da evitare:
- Ricevere somme non spettanti (ad esempio, per superamento della soglia reddituale a fine anno, magari a causa di premi, straordinari o multi-impiego): la restituzione viene richiesta in sede di conguaglio fiscale, anche rateizzata se l’importo da restituire supera 60 euro.
- Mancata comunicazione delle detrazioni aggiuntive, fondamentale per chi sta tra 15.000 e 28.000 euro: l’azienda deve poterle conteggiare sin da subito.
- Affidarsi solo al versamento mensile senza monitoraggio della situazione complessiva: chi ha più rapporti di lavoro deve verificare l’aggregazione di tutti i redditi.
- Rinuncia al bonus via busta paga per paura della restituzione, senza attivare la modalità “a richiesta” tramite dichiarazione: si rischia di perdere il beneficio.
- Verificare ogni anno la propria situazione reddituale e le detrazioni che spettano;
- Comunicare tempestivamente variazioni o nuove detrazioni all’azienda (utilizzando i moduli “Gestione detrazioni/bonus” in piattaforme come NoiPA);
- In caso di incertezza sulla spettanza, chiedere di non ricevere il bonus mensilmente e recuperarlo tramite la dichiarazione dei redditi (Modello 730);
- Per colf, badanti e collaboratori non sostituiti: richiedere esplicitamente il trattamento integrativo in sede dichiarativa o, se necessario, in sede di accertamento presso l’Agenzia delle Entrate.
- Nel 2026 resta la regola per cui l’importo massimo di 1.200 euro va spalmato sulle 12 mensilità, ma può essere modulato in base ai giorni di lavoro;
- Flat tax e taglio del cuneo non intaccano il diritto, purché il reddito imponibile venga computato ai fini Irpef;
- La fascia critica tra 8.500 e 9.000 euro vede perdurare l’esclusione, nonostante benefici riconosciuti a chi percepisce altre indennità (NASpI, CIG ecc.);
- Per le famiglie e chi possiede più rapporti di lavoro, attenzione speciale alle variazioni in corso d’anno, che possono incidere sulla spettanza del beneficio.
Leggi anche
- Trattamento integrativo 2026 (ex bonus Renzi 100 euro): chi ne ha diritto, nuove condizioni e importi in busta paga
- Stipendi medi 2026, per chi e di quanto sono aumentati secondo l’Osservatorio sulle retribuzioni 2026 Hunters Group
- Stipendi Marzo, come cambiano e per chi questo mese tra aumenti, tasse e conguagli



Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra