Banca Intesa, utili boom primo semestre fatti anche a spese di milioni di italiani tra costi alti conti correnti, mutui, prest
Gli utili record di Intesa Sanpaolo nel primo semestre si accompagnano a una crescente pressione su milioni di italiani: tra costi dei conti correnti, mutui onerosi, prestiti e fidi.
Intesa Sanpaolo chiude il primo semestre del 2026 con 5,55 miliardi di euro di utile netto, il risultato più alto mai raggiunto dal gruppo nei primi sei mesi dell’anno. Una cifra cresciuta del 6,5% rispetto ai 5,22 miliardi dello stesso periodo del 2025, tanto da spingere la banca a migliorare le previsioni per l’intero esercizio: l’utile dovrebbe superare i 10 miliardi di euro.
Tuttavia, se da una parte gli azionisti possono guardare con soddisfazione ai dati di bilancio, dall'altra milioni di cittadini sono chiamati a fare i conti con una realtà ben diversa: l'aumento dei costi di gestione dei conti correnti, delle spese accessorie, dei tassi su mutui e prestiti. Le strategie commerciali dell'istituto incidono sulla quotidianità delle famiglie italiane: è proprio attraverso i costi applicati su servizi bancari chiave che vengono alimentate le voci di ricavo dei grandi gruppi bancari.
Un utile da 5,55 miliardi in appena sei mesi
Il bilancio semestrale approvato il 29 luglio fotografa una banca estremamente redditizia. I proventi operativi netti hanno raggiunto 14,53 miliardi di euro, con un incremento del 5,3% rispetto al primo semestre del 2025. Il risultato della gestione operativa è salito del 9,1%, arrivando a 9,31 miliardi.
A spingere l’utile non sono stati soltanto i ricavi. Intesa Sanpaolo è riuscita anche a spendere meno: i costi operativi sono diminuiti dello 0,7%, fermandosi a 5,22 miliardi. Il rapporto tra costi e ricavi è sceso dal 38,1 al 35,9%, uno dei livelli più bassi tra i grandi gruppi bancari europei.
Anche le perdite sui finanziamenti rimangono contenute. Le rettifiche sui crediti sono passate da 505 a 428 milioni di euro, mentre i prestiti deteriorati incidono per appena lo 0,9% sul totale al netto delle rettifiche. In altre parole, la banca incassa molto dal credito e subisce poche insolvenze.
Il gruppo prevede di distribuire agli azionisti 5,3 miliardi maturati nel semestre, dei quali 4,2 miliardi sotto forma di dividendi. A questa somma si aggiunge il riacquisto di azioni proprie da 2,3 miliardi avviato a luglio.
Spese sui conti correnti: costi fissi, commissioni e impatti
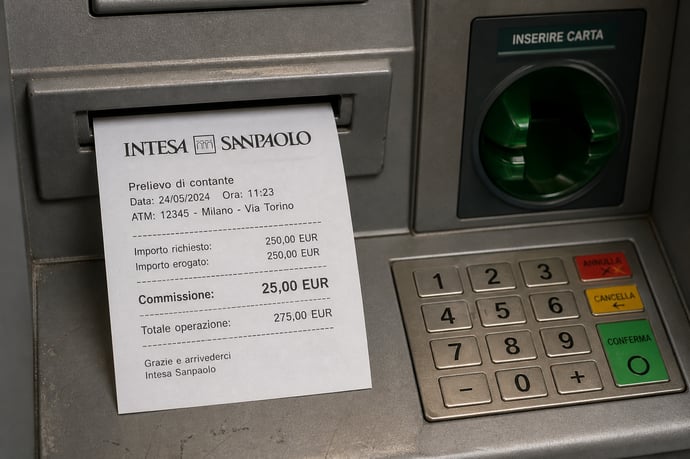
La gestione di un conto corrente presso uno dei più grandi gruppi italiani come Intesa Sanpaolo comporta una serie di costi fissi e commissioni che, negli ultimi anni, hanno mostrato una tendenza all'irrobustimento. Le spese di tenuta conto includono:
- Canoni mensili o annuali di gestione
- Commissioni su operazioni extra, come bonifici o prelievi fuori circuito
- Spese di invio per comunicazioni cartacee o digitali
- Costi legati a carte di debito e credito abbinate al conto
Il ricorso crescente ai servizi digitali e agli strumenti omnicanale ha portato ad una razionalizzazione delle filiali fisiche, ma i risparmi di gestione per l'istituto non sempre si sono tradotti in un abbassamento proporzionale delle spese per l'utente finale. Al contrario, il passaggio a comunicazioni elettroniche, pur offrendo in alcuni casi un azzeramento delle spese di invio, resta una scelta vincolata alle abitudini del cliente.
Cambia anche la struttura delle commissioni: in molti pacchetti, alcune operazioni sono gratuite entro certi limiti e costose in caso di sconfinamento dai parametri inclusi. Le spese di gestione incidono soprattutto in un contesto di inflazione, dove anche piccoli aumenti erodono rapidamente la capacità di risparmio delle famiglie. In effetti, come confermato dai dati delle associazioni dei consumatori, tra canoni e commissioni, una famiglia media può arrivare a spendere anche diverse centinaia di euro all'anno per la sola gestione del conto bancario.
Mutui Intesa Sanpaolo: condizioni, tassi, spese accessorie
La concessione di finanziamenti per l'acquisto della casa rappresenta uno dei segmenti principali per Intesa Sanpaolo. Le soluzioni offerte, tra cui le varie formule del Mutuo Domus, evidenziano una notevole varietà di opzioni: mutui a tasso fisso e variabile, piani di ammortamento personalizzati, possibilità di scegliere preammortamento tecnico e importi anche elevati (fino al 70% del valore dell'immobile).
Tuttavia, i costi accessori spesso fanno lievitare il TAEG (Tasso Annuo Effettivo Globale), che include non solo il TAN (Tasso Annuo Nominale) della rata, ma anche spese di istruttoria, perizia, imposta sostitutiva, polizze assicurative obbligatorie e facoltative, nonché le commissioni legate all'incasso delle rate:
|
Voce di Costo |
Importo indicativo |
|
Spese di istruttoria |
1.500,00 € |
|
Perizia |
Da 320 a 4.450 € |
|
Imposta sostitutiva |
0,25% importo mutuo |
|
Incasso rata (mensile) |
4,00 € |
|
Polizza incendio obbligatoria |
Variabile secondo copertura |
Un esempio pratico: un mutuo di 120.000 euro, tasso fisso e durata ventennale, comporta un TAEG del 5,22% con una rata di circa 780 euro mensili, a cui si sommano circa 70.500 euro di oneri sul credito. Nelle rate mensili, anche la sola voce di incasso, 4 euro, genera un esborso superiore a 1.000 euro sull'intera vita del mutuo. In aggiunta, la polizza incendio è obbligatoria e spesso erogata attraverso soggetti collegati al gruppo bancario. Il ricorso a servizi accessori può aumentare ulteriormente il costo effettivo del mutuo, sebbene alcune polizze siano facoltative e non vincolanti per l'erogazione.
La flessibilità, nella scelta tra tasso fisso o variabile, si accompagna per i clienti a rischi di variazione delle condizioni contrattuali in caso di mercato sfavorevole. In definitiva, l'accesso al credito per l'acquisto di immobili rimane oneroso e contribuisce ai risultati economici record dell'istituto.
Prestiti personali e opzioni rateali: condizioni e flessibilità
I prestiti personali di Intesa Sanpaolo, come XME Prestito, offrono importi fino a 75.000 euro e piani di rimborso fino a 120 mesi, con tassi che, stando agli esempi forniti, possono raggiungere anche il 7,20% TAN online. L'attrattività di tali prodotti viene rafforzata dalla flessibilità nella gestione delle rate: possibilità di posticipare i pagamenti, modificare la scadenza, raggruppare finanziamenti esistenti in una rata unica e opzioni gratuite per cambiare durata o importo della rata mensile.
La comodità della richiesta online o tramite app si associa a una serie di costi accessori:
- Spese di incasso rata (es. 2 euro per rata, pari a 168 euro su sette anni)
- Imposta di bollo e imposta sostitutiva sull'erogazione
- Eventuali polizze assicurative facoltative, il cui premio varia in base al capitale e alle garanzie scelte
Anche per opzioni rateali su acquisti specifici, come XME Prestito Diretto, si rileva una doppia realtà: offerte a tasso zero su partner selezionati e condizioni standard con TAEG dal 3,28% (ad esempio, per l'acquisto di una Vespa GTS con rate da 299 euro/mese per 24 mesi). In assenza di promozioni, i tassi risultano meno vantaggiosi. A ciò si aggiunge per tutti la necessità di avere un conto corrente Intesa Sanpaolo aperto da almeno un mese e il rispetto delle condizioni contrattuali.
La polizza ProteggiPrestito rappresenta una ulteriore opportunità, ma anche un potenziale costo per chi teme eventi imprevisti, benché la sottoscrizione non sia obbligatoria per ottenere il finanziamento. I consumatori sono dunque chiamati a valutare con attenzione il reale costo complessivo dei prodotti rateali, in un contesto dove la ricerca della flessibilità può tradursi in una crescita della spesa totale rispetto all'importo richiesto.
Leggi anche
- Banca Intesa, utili boom primo semestre fatti anche a spese di milioni di italiani tra costi alti conti correnti, mutui, prest
- MPS apre a Banco BPM per rispondere a Intesa Sanpaolo: le conseguenze per i risparmiatori all'ennesima mossa del risiko bancario
- Errori consulenze investimenti: Banca Intesa deve ridare il doppio del capitale investito

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra