La sentenza contro Banca Intesa impone la restituzione di una somma doppia rispetto al capitale investito, evidenziando gravi errori consulenziali, il valore delle norme a tutela dei risparmiatori.
La pronuncia della Corte d'Appello di Palermo riscrive in modo significativo il rapporto tra investitori e istituti bancari in Italia. Una decisione che si distingue per l'attenzione ai diritti dei piccoli risparmiatori, dimostrando come la fiducia nella trasparenza e nella diligenza degli intermediari finanziari non debba mai venir meno. Il caso trattato non solo coinvolge un singolo investitore, ma riflette una problematica più ampia: la salvaguardia del risparmio privato nei confronti di errori commessi durante le consulenze sugli investimenti.
Quando sembra che ogni possibilità di tutela sia esaurita, la giurisprudenza può restituire ai cittadini fiducia nel sistema bancario. Il verdetto impone a Intesa Sanpaolo S.p.A. il risarcimento completo delle perdite subite da un investitore, vittima del collocamento di titoli divenuti privi di valore. L'effetto di questa sentenza va oltre la singola vicenda, costituendo un punto di riferimento che chiarisce i limiti e le responsabilità degli intermediari finanziari.
L'impatto della decisione è destinato a protrarsi nel tempo, ridefinendo gli standard di diligenza nei confronti del cliente e sottolineando la centralità della normativa di settore nel tutelare le scelte di chi affida i propri risparmi agli operatori bancari.
La vicenda giudiziaria tra l'investitore e Banca Intesa
La storia al centro della controversia inizia nel luglio 2014, quando un investitore siciliano, conosciuto come A.M., si rivolge alla filiale di Banca Nuova (successivamente incorporata in Intesa Sanpaolo), affidandole il compito di gestire una parte significativa dei propri risparmi. Sul suggerimento dei consulenti bancari, A.M. sottoscrive 100 azioni della Banca Popolare di Vicenza (BPVI) per un controvalore di 6.250 euro; investimenti che, a seguito del default dell'istituto emittente, si sono azzerati lasciando il risparmiatore privo di tutela apparente.
La prima fase si era conclusa con una sentenza sfavorevole per il cliente, alimentando la percezione di una protezione insufficiente verso i risparmiatori nel quadro dei rapporti tra banca e clientela. La difesa dell'investitore, guidata dall'avvocata Ylenia De Francisci, ha invece scelto di proseguire con un ricorso in appello, impostato su una ricostruzione minuziosa degli obblighi dell'intermediario finanziario.
Durante il procedimento di secondo grado, sono emersi elementi decisivi che hanno messo in luce comportamenti gravi e reiterati da parte dell'istituto di credito. In particolare:
- Mancata compilazione corretta del questionario MiFID;
- Assenza di una chiara informativa sui rischi specifici dei titoli proposti;
- Esclusione di qualsiasi valutazione dell'adeguatezza dell'investimento rispetto al profilo del cliente.
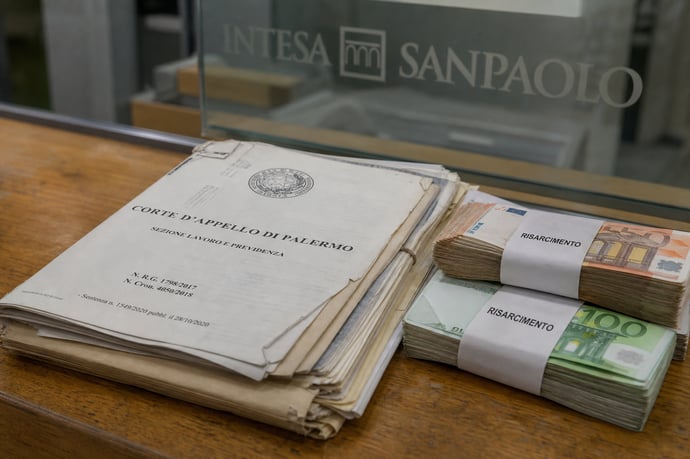
Il verdetto conclusivo impone a Intesa Sanpaolo di restituire l'intero capitale investito, gli interessi legali maturati dal 2014, oltre alle spese processuali sostenute per entrambi i gradi di giudizio, per un totale superiore a 14.000 euro. Si tratta di un risarcimento che supera il doppio della somma inizialmente investita e che apre nuove prospettive interpretative sulla responsabilità degli intermediari.
Gli errori nella consulenza e la violazione degli obblighi
Il cuore della controversia risiede nelle gravi inadempienze commesse dall'operatore bancario nella gestione della relazione con il risparmiatore. L'attività di consulenza finanziaria, per sua natura, si fonda su pilastri di trasparenza, conoscenza del cliente e adeguatezza delle proposte di investimento. Nel caso esaminato, le omissioni da parte di Banca Nuova sono risultate sistematiche:
- Errata o superficiale compilazione del questionario MiFID: strumento cardine per valutare il grado di esperienza, la situazione finanziaria, e gli obiettivi di investimento del cliente;
- Mancata esplicitazione dei rischi specifici associati alle azioni BPVI: il cliente non è stato messo in condizione di comprendere la reale natura speculativa dei titoli;
- Assenza di verifica sull'adeguatezza dell'investimento: nessuna analisi approfondita è stata condotta rispetto al profilo patrimoniale e alle aspettative di A.M., contravvenendo alle disposizioni normative previste dal Testo Unico della Finanza.
Questa pronuncia funge da alert per l'intero comparto bancario: l'insufficiente attenzione alle regole, anche nella redazione dei documenti o nella verbalizzazione delle scelte patrimoniali del cliente, rappresenta una responsabilità oggettiva e fonte di danni patrimoniali non risarcibili attraverso semplici frasi di stile.
Il ruolo della normativa a protezione degli investitori
La struttura legislativa italiana ed europea prevede regole in materia di protezione degli investitori. L'impianto normativo trae ispirazione dalla direttiva MiFID (Markets in Financial Instruments Directive), rafforzata dal Testo Unico della Finanza e da successive regolamentazioni emanate dalla CONSOB. Secondo tali fonti, le intermediazioni finanziarie devono rispettare i seguenti principi base:
- Valutazione accurata del profilo di rischio del cliente;
- Trasparenza e tempestività nell'informazione sulle caratteristiche dei prodotti offerti;
- Appropriatezza e adeguatezza delle raccomandazioni di investimento in relazione agli obiettivi e alle conoscenze del risparmiatore.
Il significato della sentenza per i risparmiatori e il settore
La pronuncia della Corte d'Appello determina una svolta concreta in materia di protezione degli investitori, introducendo un parametro di riferimento soprattutto nei casi di perdita totale del capitale dovuta a errori di consulenza bancaria. Il riconoscimento integrale del risarcimento, con la restituzione di oltre il doppio della cifra investita, invia un messaggio forte sia ai risparmiatori sia alle banche:
- Per i risparmiatori incentiva la salvaguardia dei propri diritti e la richiesta di trasparenza nei rapporti con le banche; numerosi piccoli investitori troveranno in questa sentenza un modello per la tutela dei propri interessi in caso di perdite ingiustificate.
- Per il settore bancario segnala la necessità di rafforzare le procedure interne, l'aggiornamento professionale dei consulenti e l'adozione di modelli trasparenti di gestione dei rapporti con la clientela. Il mancato rispetto delle regole comporta conseguenze rilevanti sia sotto il profilo economico sia etico.
L'esito del giudizio promosso da A.M. contro Intesa Sanpaolo segna una tappa decisiva nello sviluppo della tutela giuridica dei risparmiatori. Il riconoscimento della violazione degli obblighi da parte dell'intermediario, e la conseguente condanna a un risarcimento superiore a quanto investito, restituiscono legittimità alla pretesa di trasparenza e competenza richiesta dal settore.
L'impatto di questa decisione va al di là della singola vicenda; rafforza il mercato a beneficio sia degli operatori onesti sia dei risparmiatori. Le banche sono chiamate a rivedere i propri processi e ad assicurare che ogni cliente riceva consulenze realmente aderenti al proprio profilo e alle normative vigenti.
Il caso analizzato offre spunti di riflessione su come il diritto possa costituire uno strumento di bilanciamento tra esigenze di tutela individuale e corretto funzionamento dei mercati finanziari. La pronuncia, da oggi, sarà punto fermo sia per chi domanda che per chi offre servizi finanziari, secondo criteri di affidabilità, esperienza e trasparenza.
Leggi anche
- Errori consulenze investimenti: Banca Intesa deve ridare il doppio del capitale investito
- Banca Intesa acquista il 3% di Generali e lancia Opa su MPS: gli effetti per clienti, risparmiatori, dipendenti e settore bancario
- Da assistente ai clienti ad amministratore delegato di Intesa Assicurazioni: ecco come ci sono riuscita

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra