
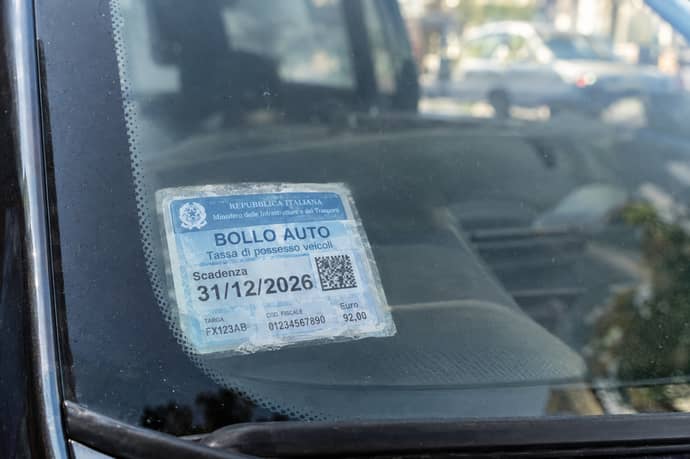
Rinviare a gennaio il bollo auto in scadenza a dicembre non garantisce l’esenzione: contano requisiti del veicolo, beneficiari e termini di rinnovo previsti dalla normativa. Ecco come funziona la misura e dove verificare la propria posizione.
Chi deve rinnovare il bollo auto con termine ordinario a gennaio 2027 può rientrare nell’esenzione prevista dall’articolo 2 del decreto-legge n. 162/2026, se possiede tutti i requisiti richiesti. Per chi, invece, ha una scadenza a dicembre 2026, il pagamento resta dovuto: rinviarlo a gennaio non sposta il termine e non dà accesso al beneficio.
Per capire a quale anno appartiene il rinnovo conta la scadenza legale, non il giorno in cui si effettua il versamento. Anche il periodo di validità del bollo va letto tenendo presente questa distinzione: se il rinnovo era dovuto nel 2026, la parte di copertura che prosegue nel 2027 non dà diritto a un rimborso automatico.
Quando il bollo può rientrare nell’esenzione
La nuova disciplina interessa i rinnovi con termine ordinario di pagamento nel 2027, a condizione che siano rispettati anche i requisiti personali e tecnici fissati dal decreto. Per individuare l’anno del rinnovo si parte dalla scadenza del bollo già pagato e si applica il calendario previsto per quel veicolo.
Per un’auto già in circolazione, il rinnovo si effettua di norma entro il mese successivo a quello in cui termina il periodo coperto. Il calendario può però variare in base alle disposizioni territoriali. Per la verifica fa fede il termine associato alla targa nella regione interessata.
Qualche esempio aiuta a distinguere i casi. Se il bollo scade a settembre 2026, il rinnovo è normalmente dovuto entro ottobre e non rientra nell’esenzione. Con una scadenza a novembre, il termine ordinario cade a dicembre 2026: aspettare gennaio non cambia l’anno a cui appartiene. Se invece il periodo coperto termina a dicembre 2026, il rinnovo è normalmente dovuto entro gennaio 2027 e può accedere al beneficio, purché siano soddisfatte le altre condizioni.
La scelta di pagare in una data successiva non modifica la scadenza ordinaria. Un versamento oltre il termine può essere considerato tardivo; per stabilire se il rinnovo rientra nell’esenzione occorre quindi guardare alla data in cui era dovuto, non a quella riportata sulla ricevuta del pagamento effettuato in ritardo.
Perché pagare a gennaio non basta
Il caso che può creare più dubbi è quello del bollo con pagamento dovuto entro dicembre 2026. Il rinnovo può coprire anche mesi del 2027, ma resta associato alla scadenza del 2026. La misura non sposta il calendario dei pagamenti e non introduce una proroga generale.
La stessa regola vale per chi ha già pagato nel 2026. Se il periodo coperto arriva all’anno successivo, il passaggio al 2027 non comporta da solo la restituzione di una quota del bollo. Per esempio, chi aveva il termine ordinario a dicembre 2026 e ha pagato regolarmente non può chiedere automaticamente il rimborso dei mesi successivi.
Il criterio temporale individua i rinnovi che possono essere esentati. Un pagamento dovuto nel 2026 non diventa un versamento indebito per il solo fatto che il periodo di validità comprende mesi del 2027.
In pratica, un versamento eseguito a gennaio 2027 può beneficiare dell’esenzione se il termine ordinario del rinnovo cade davvero nel 2027 e se il soggetto e il veicolo rispettano tutti i requisiti. Con una scadenza a dicembre 2026, il ritardo non è una modalità per ottenere l’agevolazione e può comportare le conseguenze previste per il pagamento tardivo.
Quali auto sono ammesse
L’articolo 2 del decreto-legge n. 162/2026 individua le caratteristiche dei veicoli ammessi. Si tratta di auto a benzina o a gasolio, comprese quelle con alimentazione combinata, con potenza non superiore a 80 kW e regolarmente assicurate. La soglia riguarda la potenza del mezzo, da controllare nei relativi dati tecnici.
Un’alimentazione combinata non esclude automaticamente l’auto: possono rientrare anche i veicoli che affiancano benzina o gasolio a un’altra alimentazione, se rispettano il limite di potenza e gli altri requisiti. Serve inoltre una copertura assicurativa regolare.
Il decreto ammette un solo veicolo per persona. Se la stessa persona dispone di più auto che, prese singolarmente, possiedono i requisiti, la selezione avviene in base alla potenza e, in caso di parità, all’importo del bollo dovuto. Il limite riguarda il singolo soggetto ammesso, non il numero di auto appartenenti al nucleo familiare nel suo complesso.
Per controllare la potenza bisogna consultare i dati riportati nella documentazione del veicolo e confrontare il valore in kW con la soglia prevista. La cilindrata o il nome commerciale del modello non forniscono il dato richiesto. Anche l’assicurazione deve risultare conforme alle condizioni fissate dalla disciplina.
Chi può beneficiare della misura
L’esenzione è collegata al soggetto passivo, cioè alla persona fisica tenuta a pagare il bollo secondo le regole applicabili al caso concreto. Per individuare chi può richiedere il beneficio occorre considerare anche i rapporti di leasing e di noleggio a lungo termine, nei quali gli obblighi tributari possono fare capo a soggetti diversi in base al contratto e alla disciplina vigente.
In queste situazioni, il fatto che una persona utilizzi l’auto o sostenga il costo non individua necessariamente chi è obbligato al pagamento. Il versamento può essere effettuato dalla società e il relativo importo può essere compreso nel canone; per verificare l’accesso all’esenzione occorre risalire al soggetto che la legge considera tenuto al tributo per quel veicolo.
Posizione fiscale, caratteristiche dell’auto e scadenza vanno controllate insieme. Può accadere che una persona abbia un veicolo sotto gli 80 kW ma non sia il soggetto obbligato, oppure che sia tenuta al pagamento ma abbia un rinnovo con termine nel 2026. Per il rinnovo interessato, tutte le condizioni previste devono essere rispettate.
Nel noleggio a lungo termine è quindi utile distinguere il rapporto economico da quello tributario. La società può occuparsi materialmente del pagamento o addebitarne il costo nel canone. Per stabilire chi può beneficiare dell’esenzione, il riferimento resta il soggetto che, secondo le regole applicabili, è obbligato per quella specifica auto e per quel periodo.
Come calcolare il termine di rinnovo
Il controllo comincia dalla scadenza del periodo già pagato. Per un’auto in circolazione, il rinnovo è ordinariamente richiesto entro il mese successivo; le disposizioni territoriali possono però modificare il calendario, quindi conviene verificare il termine associato alla targa nella regione di riferimento.
La verifica può essere fatta in tre passaggi:
- Individuare la scadenza del bollo già pagato, consultando la ricevuta o i dati collegati al veicolo.
- Calcolare il termine ordinario del rinnovo secondo il calendario applicabile nella regione interessata.
- Controllare l’anno in cui cade il termine e, se è il 2027, verificare anche i requisiti del soggetto e dell’auto.
È decisivo distinguere una scadenza a dicembre da una a gennaio. Nel primo caso il termine ordinario resta nel 2026, anche se il pagamento avviene dopo Capodanno; nel secondo il rinnovo ricade nell’anno previsto dalla misura. Pagare in ritardo non cambia la data in cui il versamento era dovuto.
Il decreto è in vigore, ma l’iter va seguito
Il decreto-legge n. 162/2026 è entrato in vigore ed è sottoposto alla conversione parlamentare. Il Parlamento può confermarne o modificarne il testo; requisiti, decorrenza e modalità di applicazione vanno perciò verificati sulla base della versione vigente e degli eventuali atti successivi.
Per chi rinnova il bollo tra il 2026 e il 2027, occorre accertare sia la scadenza applicabile sia il testo della norma che regola il rinnovo. Le modifiche introdotte durante la conversione possono incidere sulle condizioni e sulle modalità operative. La sola data del versamento, dunque, non determina l’accesso al beneficio.
Potrebbe essere necessario che i dati del veicolo e del soggetto obbligato risultino correttamente allineati nei sistemi usati per la gestione del tributo. È utile conservare i documenti relativi al rinnovo, all’assicurazione e all’eventuale contratto di leasing o noleggio, così da poter ricostruire la propria posizione in caso di discrepanze.
La scadenza e lo stato dei pagamenti si possono verificare tramite i servizi dell’ACI, l’Automobile Club d’Italia, oppure attraverso quelli messi a disposizione dalla regione competente. La consultazione cambia da territorio a territorio: occorre utilizzare il servizio che mostra il tributo associato alla targa e il relativo calendario.
Nel controllo vanno considerati tre dati: il termine ordinario del rinnovo, il soggetto tenuto al pagamento e le caratteristiche tecniche dell’auto, inclusa la potenza in kW. Per leasing e noleggio a lungo termine, il contratto e le regole del rapporto aiutano a individuare il soggetto passivo. Il pagamento effettuato dalla società o l’addebito nel canone, presi isolatamente, non sono sufficienti a stabilire chi abbia diritto all’esenzione.
Prima di applicare il beneficio a un rinnovo con termine nel 2027, occorre verificare che il veicolo rientri tra quelli ammessi, non superi gli 80 kW e sia assicurato. Va accertato anche che il richiedente sia la persona fisica obbligata al pagamento. Se allo stesso soggetto sono riferibili più veicoli, l’esenzione riguarda un solo mezzo, scelto secondo i criteri indicati dal decreto.
Per chi ha una scadenza a dicembre 2026, il bollo resta dovuto anche se il pagamento viene rinviato a gennaio. L’esenzione può riguardare il rinnovo il cui termine ordinario cade nel 2027, nel rispetto dei requisiti previsti e del testo del decreto applicabile dopo la conversione parlamentare.
Leggi anche
- Bollo auto, chi deve pagarlo entro dicembre può far slittare versamento per avere esenzione: cosa dice la normativa
- Dopo il bollo auto tocca al canone Rai: come cambia la bolletta della luce con la riforma al Senato degli italiani
- Manovra Finanziaria e pensioni, detassazione, tasse, bonus, cosa rientra o escluso: oggi, 20, 21 Ottobre importanti
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


