Capire quando arriva un bonifico effettuato di notte o nei giorni festivi può risultare complesso. Analizziamo le differenze tra bonifici ordinari e istantanei, i fattori che influenzano i tempi di accredito e come gestire eventuali ritardi
Nell’era dell’home banking, rapidità e prevedibilità nell’accredito dei bonifici rappresentano bisogni essenziali per privati e aziende. Tuttavia, l’orario e il giorno in cui viene disposto il trasferimento influisce profondamente sui tempi di ricezione sul conto del beneficiario. La situazione si complica qualora il trasferimento venga ordinato di notte oppure durante i festivi, momenti in cui le banche tradizionali sospendono l’elaborazione dei pagamenti standard. Comprendere le logiche sottostanti, compresi i giorni definiti lavorativi o "bancabili" e la differenza fra bonifici tradizionali e istantanei, è indispensabile per evitare fraintendimenti e gestire correttamente le proprie finanze.
Come funzionano i bonifici: tipologie, orari e giorni bancabili
I bonifici bancari sono il metodo più diffuso per trasferire denaro tra conti correnti, sia all'interno di una nazione che a livello internazionale. Le principali tipologie sono:
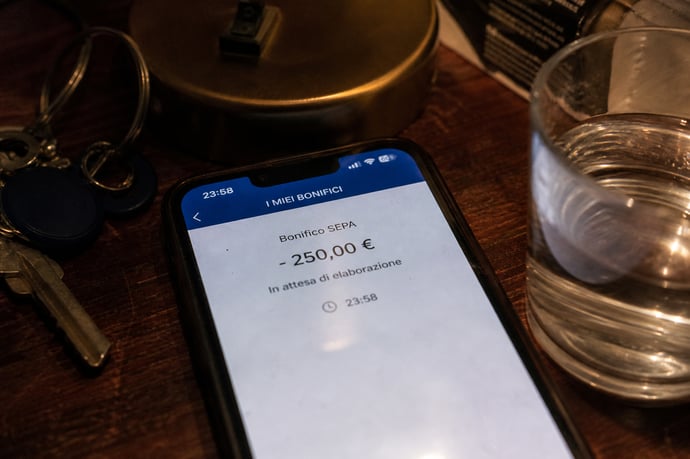
- Bonifico SEPA ordinario: utilizzato nei Paesi dell’Area Unica dei Pagamenti in Euro, spesso accreditato entro 1-2 giorni lavorativi.
- Bonifico istantaneo SEPA: permette la ricezione nei secondi successivi all’invio, attivo 24/7 dove disponibile.
- Bonifico SWIFT: usato per trasferimenti verso Paesi fuori dall’area SEPA, con tempi di accredito variabili (fino a 4 giorni lavorativi o oltre).
Anche la valuta non sempre coincide con la data di accredito: può esserci uno slittamento di uno o più giorni a seconda dell’orario di disposizione, del tipo di bonifico e delle regole dell’istituto coinvolto.
Effetto degli orari di cut-off e delle festività sull'accredito dei bonifici
Il cut-off bancario determina la possibilità che un pagamento venga processato nella giornata stessa in cui è stato disposto. Superato l’orario stabilito dal proprio istituto, l’ordine viene registrato il successivo giorno lavorativo. A titolo di esempio, se la propria banca applica un cut-off alle 17:30, un bonifico disposto dopo tale orario sarà effettivo solo dal giorno seguente.
L’impatto è ancora più marcato in occasione delle festività: durante questi giorni il sistema di compensazione non opera, congelando ogni operazione fino alla riapertura del circuito bancario. In questa categoria rientrano sia le festività nazionali sia quelle "bancarie" europee che chiudono il sistema TARGET2. Il risultato è uno slittamento dell’accredito, che può prolungarsi anche di diversi giorni, a seconda della posizione delle festività sul calendario e del giorno della settimana in cui si verifica l’ordine.
Per ridurre ogni rischio di ritardo, diversi istituti consigliano di disporre i bonifici preferibilmente al mattino nei giorni lavorativi e verificare sempre il calendario dei giorni non lavorativi del sistema bancario europeo.
Quando arriva un bonifico fatto di venerdì, sabato, domenica o nei giorni festivi?
I trasferimenti bancari ordinari disposti nell’arco del fine settimana o nelle giornate non lavorative subiscono ritardi sistematici. Un pagamento ordinato il venerdì dopo il cut-off, oppure nella giornata di sabato o domenica con servizi standard, verrà preso in carico esclusivamente dal primo giorno utile successivo, solitamente il lunedì mattina. In assenza di festività, l’accredito può avvenire già entro la fine del lunedì. Tuttavia, la presenza di festività nazionali o regolamentate dal circuito europeo può allungare a martedì la data dell’effettivo accredito.
Sussistono eccezioni degne di nota: ad esempio, i titolari di conto presso Poste Italiane possono ricevere bonifici anche nella mattinata del sabato, entro una precisa fascia oraria e solo se l’invio è stato correttamente disposto entro i limiti del venerdì. Anche i trasferimenti tra conti della stessa banca talvolta sfuggono alle regole tradizionali, consentendo un accredito anticipato rispetto agli standard SEPA.
Tabella di sintesi tempi accredito bonifici tradizionali:
| Giorno disposizione | Orario | Giorno accredito standard |
| Venerdì | dopo cut-off | Lunedì/Martedì |
| Sabato/Domenica | qualsiasi | Lunedì/Martedì |
| Giorno festivo | qualsiasi | Primo feriale utile |
Bonifici istantanei: funzionamento, vantaggi e limiti nei festivi e di notte
I bonifici istantanei SEPA sono operativi in qualsiasi momento, 24 ore su 24, 7 giorni su 7, permettendo ai clienti di gestire pagamenti urgenti senza limiti dettati da giorni o orari bancabili. Dopo la disposizione, il denaro viene ricevuto dal beneficiario in una manciata di secondi, indipendentemente che l’ordine sia stato impartito nel cuore della notte, la domenica o durante una festività nazionale.
I vantaggi principali includono:
- immediatezza del trasferimento,
- sicurezza garantita dai protocolli SEPA,
- accessibilità ininterrotta anche fuori dall’orario di sportello.
Situazioni di urgenza, festività o orari serali trovano così una risposta veloce nei bonifici istantanei, fornendo un’opzione che supera i limiti delle transazioni standard.
Cosa fare in caso di ritardo nell'accredito: controlli e assistenza clienti
Se i tempi di accredito risultano superiori agli standard indicati dalla banca, è consigliabile verificare alcuni elementi:
- Controllare se il giorno della disposizione o ricezione coincideva con un festivo o un weekend
- Verificare l’orario del bonifico rispetto al cut-off
- Esaminare la correttezza dei dati inseriti (IBAN, nome beneficiario)
Consigli pratici per evitare ritardi nei bonifici e pianificare i pagamenti
Pianificare anticipatamente i pagamenti rappresenta la strategia più efficace per evitare inconvenienti legati a festività o orari bancari. Si raccomanda di:
- Effettuare i bonifici preferibilmente la mattina durante giorni lavorativi
- Conoscere il cut-off della propria banca, variabile per ciascun istituto
- Verificare il calendario dei giorni festivi bancari
- Controllare sempre la correttezza dei dati inseriti
- Utilizzare il bonifico istantaneo per urgenze
- Tenere il beneficiario informato sull’avvenuta disposizione

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra