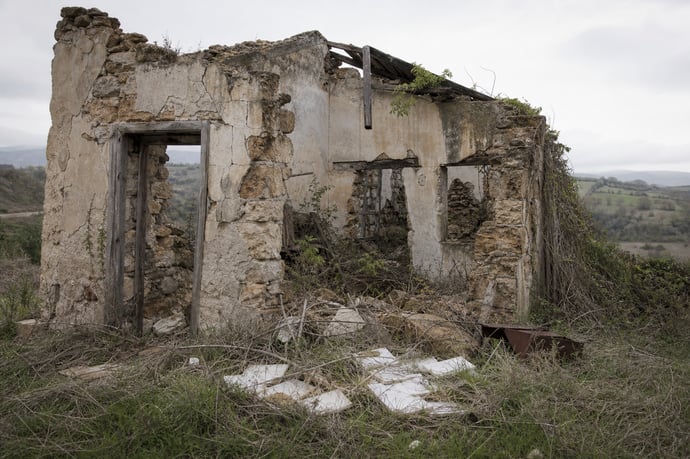
E' possibile usufruire del bonus prima casa anche per l'acquisto di ruderi: requisiti, importi e condizioni per accedere all'agevolazione, con spiegazione dettagliata della procedura da seguire ed errori comuni da evitare.
Acquistare un "rudere" con l’agevolazione prima casa può cambiare il destino di immobili abbandonati e rappresentare un grande vantaggio fiscale per chi sogna la ristrutturazione. Ma l’accesso a queste agevolazioni è stato per lungo tempo incerto e contraddittorio, alimentando dubbi e timori di perdere i benefici. Nell’ultimo anno si sono avute importanti novità interpretative dall’Agenzia delle Entrate, che hanno rivoluzionato le precedenti certezze e aperto nuove opportunità.
La recente risposta a interpello n. 108/2026 ha riscritto le regole, abilitando gli acquirenti di fabbricati collabenti, censiti come categoria catastale F/2, a richiedere lo sconto sull’imposta di registro e sugli oneri annessi. L’importante è che l’immobile, anche se attualmente inabitabile e diruto, sia realmente recuperabile e destinato a residenza entro tre anni dal rogito.
Capire le condizioni precise, le procedure burocratiche e gli importi coinvolti è essenziale per:
- non perdere l’agevolazione dovuta a errori formali;
- valutare costi reali e tempi d’attesa;
- evitare di «sbagliare categoria catastale» e trovarsi esposti a sanzioni fiscali.
Requisiti, condizioni e importi del bonus prima casa sui ruderi
Prima di affrontare l’acquisto di un immobile da ristrutturare, occorre comprendere con precisione quali tipologie di ruderi consentono di ottenere i benefici fiscali e quali sono i requisiti imprescindibili posti dalla normativa. L’interpretazione dell’Agenzia delle Entrate, più favorevole dal 2026, fornisce ora solide certezze sul quadro regolamentare.
Che cos’è un fabbricato collabente (categoria F/2):
- Si tratta di un bene immobiliare legalmente iscritto al Catasto come "collabente", privo di rendita e in condizioni di degrado accentuato.
- Viene solitamente identificato da muri parzialmente crollati, tetti mancanti, assenza di impianti e strutture pericolanti.
- Non è idoneo all’uso abitativo al momento dell’acquisto.
Con la risposta n. 108/2026, l’Agenzia delle Entrate ha affermato che il bonus acquisto prima casa può essere ottenuto per fabbricati F/2, a patto che l’immobile venga trasformato in abitazione entro tre anni dal rogito di compravendita. Non è dunque richiesto che l’immobile sia già agibile al momento del trasferimento, ma occorre realizzare i lavori entro i termini previsti.
Condizioni specifiche per utilizzare il bonus:
- Acquisto come "prima casa": l’acquirente non deve possedere altri immobili acquistati con agevolazione analoga su tutto il territorio nazionale.
- Destinazione residenziale: il rudere deve essere destinato tramite lavori a uso residenziale e diventare la «dimora principale» dell’acquirente e/o della famiglia.
- Recuperabilità tecnica e urbanistica: il fabbricato deve poter essere oggetto di interventi edilizi legalmente consentiti (ristrutturazione, ricostruzione, restauro, ecc.).
- Richiesta da parte di persona fisica e non di società o enti.
| Acquisto da privato o da soggetto IVA esente | Imposta di registro: 2% (solitamente era al 9%) Imposta ipotecaria: 50 euro Imposta catastale: 50 euro |
| Acquisto soggetto a IVA | IVA agevolata: 4% Registro, ipotecaria, catastale: 200 euro ciascuna (in misura fissa) |
Ulteriori criticità (da conoscere):
- La categoria catastale all’atto dell’acquisto deve essere F/2 (collabente): un’abitazione inagibile ma non dichiarata F/2 non accede ai vantaggi.
- Nel rogito notarile deve essere espressamente dichiarato l’impegno a trasformare il rudere in abitazione e a rispettare i tempi previsti.
- L’acquirente deve trasferire la residenza nell’immobile ristrutturato come tradizionalmente avviene per la "prima casa".
Procedura dettagliata per ottenere il bonus e errori da evitare
L’accesso reale alle agevolazioni "prima casa" per ruderi richiede un percorso burocratico attento e puntuale. Un piccolo errore può comportare la perdita degli sconti fiscali e l’obbligo di restituire quanto goduto, con aggiunta di sanzioni rilevanti. Pertanto conviene analizzare con precisione i passaggi richiesti dalla legge e i problemi ricorrenti segnalati dai contribuenti negli anni scorsi.
Iter tecnico e amministrativo:
- Verifica urbanistica e catastale: accertarsi che il bene sia iscritto al Catasto come "F/2 - collabente" e che sia presente la possibilità legale di recupero secondo strumenti urbanistici comunali.
- Rogito con clausola specifica: in sede di atto notarile occorre che l’acquirente dichiari l’impegno a trasformare l’immobile in abitazione principale entro tre anni.
- Tempistiche: il termine tassativo decorre dal giorno della stipula del contratto di compravendita. Superare i tre anni comporta la decadenza dal beneficio.
- Presentazione della pratica edilizia: occorre inoltrare le pratiche edilizie idonee per l’inizio dei lavori entro i tempi e seguire l’iter amministrativo (Permesso di Costruire, SCIA ecc.) secondo la normativa locale.
- Ultimazione e cambio di destinazione: al termine dei lavori è richiesta la presentazione del certificato di abitabilità/agibilità e la variazione catastale a "civile abitazione" (categorie A/2, A/3 o simili), unitamente al trasferimento della residenza.
- Visura catastale aggiornata con indicazione "F/2"
- Atto notarile con tutte le condizioni richieste
- Progetto edilizio timbrato e regolarmente assentito
- Permessi edilizi o dichiarazioni di inizio lavori
- Certificato di abitabilità e nuova visura catastale abitativa.
- Omettere la clausola "recupero in tre anni" nel rogito: la mancanza di questo impegno scritto comporta il diniego dell’agevolazione.
- Trascorrere il termine di tre anni senza completare i lavori e il cambio di destinazione: in tal caso l’Agenzia delle Entrate richiederà tutte le imposte risparmiate, aumentate da una sanzione e dagli interessi.
- Acquisto di fabbricato non "F/2": solo immobili realmente censiti come collabenti accedono al beneficio.
- Inadempienza sull’uso abitativo: dopo la ristrutturazione, il bene deve essere adibito a residenza principale (anche con trasferimento anagrafico della residenza).
- Non aggiornare il Catasto: dopo il completamento dei lavori, l’immobile deve essere accatastato come unità abitativa regolare.
| Tipologia | Agevolazione | Condizioni |
| Prima casa su immobile già abitativo | Imposte ridotte immediatamente | Residenza da trasferire entro 18 mesi |
| Prima casa su fabbricato collabente | Imposte ridotte solo se ristrutturazione e cambio destinazione entro 3 anni | Lavori edilizi, nuova categoria catastale, dichiarazione in atto notarile |
Cosa fare concretamente per assicurarsi il risultato:
- Pianificare fin da subito l’intervento edilizio verificando costi, autorizzazioni e reali possibilità di recupero: una perizia tecnica può evitare errori di stima.
- Raccogliere tutta la documentazione richiesta prima del rogito e stipulare l’atto solo quando tutte le condizioni sono chiare e rispettabili.
- Monitorare attentamente tutte le scadenze – soprattutto quella dei tre anni – e conservare la documentazione delle spese e dei lavori.
- Verificare la corretta variazione catastale al termine della ristrutturazione per non incorrere in contestazioni future.
Leggi anche
- Bonus prima casa sui ruderi: importi, requisiti, condizioni e procedura per ottenerlo
- Isee 2026 e case, figli, titoli di stato: i limiti di importo realmente considerati e come avviene calcolo con esempi
- Quando le agevolazioni prima casa sono a rischio, cosa viene controllato ed entro quanto tempo (prescrizione)


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra