Crisi in Iran, tensioni geopolitiche e scelte di mercato stanno influenzando i BTP. Analisi delle perdite subite da chi li ha acquistati prima e panoramica sulle nuove opportunità di rendimento secondo gli esperti.
L’escalation militare in Medio Oriente ha avuto ripercussioni improvvise e profonde sui mercati finanziari. L’attacco congiunto USA-Israele all’Iran ha rappresentato un catalizzatore di instabilità per l’intera area euro, ripercuotendosi con forza sui titoli di Stato italiani. Gli investitori istituzionali e privati hanno reagito alla nuova incertezza ricorrendo ai cosiddetti "beni rifugio" come l’oro e il Bund tedesco. In particolare, l'effetto combinato fra shock energetico, volatilità sulle materie prime e aspettative di inflazione rinnovata ha colpito pesantemente la carta del Tesoro.
Perché i BTP stanno perdendo valore: fattori economici, geopolitici e scelte degli investitori
L’andamento dei bond italiani è inevitabilmente legato ai meccanismi di prezzo delle obbligazioni, che si muovono in funzione di molteplici variabili:
- Tensioni geopolitiche e aumento del rischio percepito
- Shock sui prezzi energetici e impatto dell’inflazione potenziale
- Scelte di politica monetaria della BCE e aspettative sui tassi
- Rendimento reale e confronto con i pari europei
- Fragilità strutturali del debito e bilancio pubblico
L’Europa, a differenza degli USA, rimane più vulnerabile ai rialzi energetici, riflettendo nella dinamica dei rendimenti un crescente livello di avversione al rischio. Gli analisti di Invesco, come Luca Simoncelli, sottolineano che "le aspettative sulle prossime mosse delle banche centrali vengono riviste,", con una minore probabilità di tagli ai tassi e la possibilità di nuovi rialzi nell’area euro. Di riflesso, questo meccanismo genera pressione sui titoli italiani considerando il peso specifico del debito nazionale, la fine dello scudo protettivo BCE e una crescita economica ancora debole.
La fuga verso asset più sicuri, tipicamente i Bund tedeschi, penalizza la carta italiana, amplificando la volatilità e costringendo i rendimenti dei BTP a salire rapidamente: più alto il rendimento richiesto, maggiore la perdita in conto capitale per chi detiene titoli emessi nei mesi scorsi. Escono quindi accentuati "i rischi sistemici di avversione" ai titoli di Stato più esposti, con la stampa internazionale (Financial Times, Reuters, Les Echos) che segnala «un ritorno alla disciplina di mercato» tipica dei periodi di shock internazionale.
Quanto si perde oggi se si è acquistato BTP prima della crisi: dati, esempi e confronto con Bund e altri titoli europei
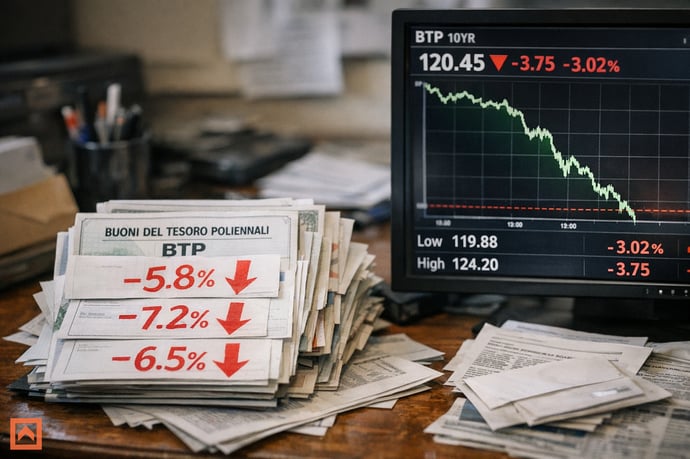
Chi ha acquistato titoli del Tesoro italiano nei mesi precedenti la crisi mediorientale si trova oggi con posizioni fortemente deprezzate. I dati delle ultime settimane fotografano una situazione di rendimenti in tensione e prezzi dei titoli in netto calo. Prendendo come riferimento il decennale benchmark:
- Evidenze di mercato (al 9 marzo 2026) segnalano un salto dei rendimenti dal 3,30% al 3,73% in meno di due settimane;
- La perdita potenziale per un BTP a 10 anni acquistato prima dell’innalzamento si traduce in un ribasso in conto capitale tra il 3% e il 3,5% rispetto al valore di acquisto, a parità di scadenza;
- Lo spread BTP-Bund è cresciuto da 61 a oltre 80 punti base, con un impatto superiore rispetto ad analoghi titoli francesi o spagnoli;
| Titolo | Rendimento pre-crisi (fine febbraio) | Rendimento post-crisi (marzo) | Spread vs Bund |
| BTP 10Y | 3,30% | 3,73% | >80 |
| Bund 10Y | 2,69% | 2,89% | - |
| OAT Francia 10Y | 3,55% | 3,70% | ~59 |
| Bonos Spagna 10Y | 3,38% | 3,42% | ~43 |
| Greece 10Y | 3,59% | 3,70% | --- |
Non si tratta di un fenomeno isolato agli strumenti italiani. Tuttavia, il confronto con paesi come Germania e Francia mostra come "la fragilità strutturale" del sistema Italia accentui questi effetti, con minori perdite su titoli paragonabili in area euro grazie a rating migliori e mercati percepiti come più solidi. Gli analisti di UBS osservano come "il premio di rischio" richiesto dai mercati penalizzi specificamente i BTP, in virtù del peso del debito e della fine del supporto indiretto della BCE.
Nuove opportunità di rendimento: comprare BTP ora conviene? Analisi di esperti, banche e case di investimento
L’aumento dei rendimenti ha riacceso l’attenzione degli investitori sul debito italiano di nuova emissione. In particolare, segmenti come il "BTP Valore" hanno registrato, nonostante la volatilità, una domanda consistente: la prima giornata di raccolta di marzo ha superato i 6 miliardi di euro, segno che parte del risparmio privato percepisce ancora attrattività nella carta tricolore se acquistata ai prezzi attuali.
Le valutazioni degli esperti spaziano fra cautela e opportunità:
- UBS: pur sottolineando vulnerabilità intrinseche, identifica "finestre d’ingresso" per investitori pazienti e capaci di sostenere la volatilità di breve termine.
- Invesco, con il parere di Luca Simoncelli, invita a valutare attentamente la durata del conflitto e la propensione della BCE a intervenire, riconoscendo che rendimenti intorno al 3,7%-3,8% sui nuovi decennali rappresentano livelli non visti da mesi.
- Istituti di investimento come Banca Intesa Sanpaolo e UniCredit indicano che i livelli attuali potrebbero offrire valore per investitori che tengono i titoli fino a scadenza, proteggendo così dal rischio di fluttuazioni di prezzo se non si vende prima del tempo.
- Rendimenti significativamente più elevati sulle nuove emissioni rispetto a poche settimane fa
- Premi di fedeltà (0,8% sul BTP Valore se mantenuto in portafoglio fino a scadenza, marzo 2032)
- Maggiore divergenza tra rendimento offerto dai titoli italiani e le alternative a basso rischio
- Tolleranza al rischio personale
- Durata dell’investimento
- Strategie di diversificazione
Previsioni degli esperti e scenari futuri per i titoli di Stato italiani
Gli scenari futuri per il debito sovrano italiano sono oggetto di analisi approfondite da parte delle principali istituzioni finanziarie. UBS e Invesco convergono su alcuni punti chiave:
- La prosecuzione o meno della crisi in Iran resta la variabile principale per la stabilità dei titoli italiani
- Se i prezzi di petrolio e gas dovessero restare elevati sopra i 100$/barile oltre i prossimi mesi, il rischio di ulteriore aumento dell’inflazione – e, dunque, di nuovi rialzi dei tassi da parte della BCE – si fa concreto, con potenziale ulteriore aumento dei rendimenti richiesti sui BTP
- La "disciplina di mercato" torna ad applicarsi in assenza di scudo BCE: i paesi ad alto debito sono più esposti agli shock. Italia e Grecia restano osservate speciali per la sostenibilità fiscale
Nonostante questo quadro, esperti come Paolo Brambilla sottolineano che "i BTP mantengono un ruolo centrale nei portafogli degli investitori privati", specie se mantenuti fino a scadenza. Il sistema rimane fragile, ma non ci sono segnali oggettivi di una crisi della solvibilità prossima ventura. La differenza la faranno – più che nel passato – l’attenta selezione delle scadenze e la capacità di assorbire momenti di perdite temporanee nel valore di mercato.
Come orientarsi tra rischi e opportunità nei BTP in tempi di crisi
L’attuale clima di rischio sui titoli di Stato italiani impone strategie informate e attente valutazioni personali. Gli investitori che hanno acquistato nei mesi precedenti subiscono perdite in conto capitale, anche se il mantenimento fino a scadenza consente di recuperare cedole e valore nominale, riducendo l’impatto della volatilità di periodo.
L’incremento dei rendimenti offre però nuove chance a chi sottoscrive ora, sempre a condizione di accettare possibili oscillazioni nel breve. Le analisi di banche, fondi internazionali e gestori patrimoniali convergono sulla necessità di:
- Adottare un orizzonte temporale adeguato, senza rincorrere il trading di brevissimo periodo
- Valutare il rischio emittente e le garanzie offerte dallo Stato
- Diversificare in rapporto al proprio profilo finanziario
Leggi anche
- Btp, quanto sta perdendo chi li ha comprati prima della crisi in Iran e nuove possibilità di guadagno ora per esperti
- Bot, Btp e altri titoli di Stato emessi ad aprile 2026: calendario date aste, tipologie e caratteristiche
- Nuovi titoli di Stato italiano in asta a fine febbraio: tipologie, tassi di interesse, durata



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra