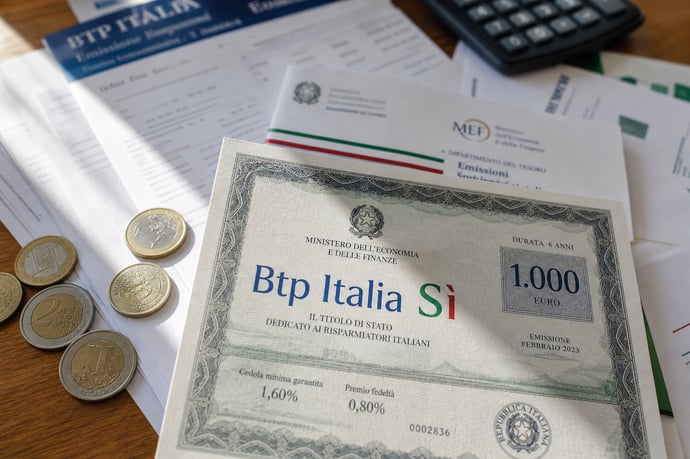
I nuovi Btp Italia Sì e le obbligazioni di giugno 2026: confronto tra caratteristiche, rendimenti, sicurezza, durata e nuove emissioni. Vantaggi fiscali, protezione dall'inflazione e opportunità.
Nel panorama dei titoli di Stato italiani, giugno 2026 si distingue per il lancio di importanti strumenti pensati per il risparmiatore individuale. L'emissione del nuovo Btp Italia Sì, indicizzato all'inflazione nazionale e dedicato al mercato retail, rappresenta una novità significativa per chi cerca protezione dal rischio d'inflazione senza rinunciare a stabilità e semplicità gestionale.
Il lancio di questo prodotto da parte del Ministero dell'Economia e delle Finanze si inserisce in un contesto di interesse crescente verso titoli con caratteristiche di sicurezza, liquidità e rendimento modulato secondo l'andamento dei prezzi al consumo. Parallelamente, il calendario delle emissioni di giugno rafforza l'offerta sul fronte dei Btp Valore, dei Btp indicizzati all'eurozona (Btp€i), Short Term e dei BOT, offrendo agli investitori strumenti diversificati in risposta alle diverse esigenze di pianificazione finanziaria e gestione del capitale.
Caratteristiche tecniche del Btp Italia Sì: durata, premio extra
Il nuovo Btp Italia Sì nasce per offrire una protezione efficace contro l'erosione inflazionistica, rivolgendosi in maniera prioritaria ai piccoli risparmiatori, con esclusione degli investitori istituzionali. La sua struttura tecnica presenta alcune novità rilevanti rispetto alle emissioni precedenti:
- Durata pari a 5 anni, una scelta che risponde alla domanda di chi desidera un orizzonte temporale di medio termine senza vincoli prolungati.
- Premio extra dello 0,6% sul capitale investito attribuito a chi partecipa al collocamento e mantiene il titolo fino alla scadenza del 2031. Questa aggiunta incentiva la fedeltà e rafforza la remunerazione finale.
- Indicizzazione all'inflazione nazionale, misurata tramite indice FOI elaborato da Istat, con la particolarità che il tasso fisso minimo garantito viene comunicato alla vigilia della sottoscrizione (12 giugno) e può essere ritoccato solo verso l'alto in base allo scenario di mercato.
- Pagamenti semestrali delle cedole, calcolati con un meccanismo semplificato.
|
Componente fissa |
Tasso garantito, invariato anche in caso di deflazione |
|
Componente variabile |
Inflazione rilevata da Istat sul semestre |
Dal punto di vista della tutela del capitale, il Btp Italia Sì garantisce la restituzione integrale del valore nominale a scadenza, offrendo in aggiunta:
- Esenzione dalle imposte di successione,
- Esclusione dal calcolo dell'ISEE fino a 50.000 euro investiti in titoli pubblici, secondo quanto previsto dalla normativa vigente.
Rendimenti, cedole semestrali e tassazione agevolata:
Il regime di rendimento del Btp Italia Sì si basa sull'andamento dell'inflazione nazionale e su un tasso minimo. Per ogni semestre, l'investitore riceve cedole determinate dalla combinazione tra la quota fissa comunicata dal Ministero, aggiornata solo verso l'alto alla fine del periodo di collocamento, e il tasso di inflazione nazionale certificato da Istat. Questo sistema consente:- Un rendimento modulato secondo il costo della vita, perfetto per chi desidera difendere il proprio potere d'acquisto,
- Un meccanismo semplice di calcolo, privo della complessità delle rivalutazioni capitali di altri titoli indicizzati.
- Si applica l'aliquota agevolata del 12,5% sugli interessi e sul premio di fedeltà,
- Vige l'esenzione dalla tassa di successione sui titoli di Stato,
- L'investimento fino a 50.000 euro resta fuori dalla determinazione dell'ISEE.
Modalità di acquisto e collocamento del Btp Italia Sì
L'accessibilità è valorizzata da un processo semplice e trasparente. Il collocamento si svolge dal 15 al 19 giugno, con possibilità di chiusura anticipata in caso di raggiungimento del target di raccolta. Ecco le modalità operative:
- L'acquisto può avvenire presso la filiale bancaria o l'ufficio postale dove si possiede un conto associato a deposito titoli, oppure interamente online tramite home banking abilitato alla funzione di trading.
- Non è prevista alcuna asta competitiva: il prezzo di sottoscrizione è alla pari (100), consentendo al sottoscrittore di sapere con certezza il controvalore nominale investito.
Il titolo può essere ceduto anche prima dei cinque anni, in modo totale o parziale, tramite MOT (Mercato Telematico delle Obbligazioni e dei Titoli di Stato di Borsa Italiana) presso le principali piattaforme degli operatori autorizzati e per multipli di 1.000 euro. Il codice ISIN sarà comunicato immediatamente prima dell'apertura delle sottoscrizioni, assicurando trasparenza informativa. Tutta la documentazione ufficiale, inclusi regolamento e FAQ, è resa disponibile dal Ministero sia online che tramite canali istituzionali.
Btp Valore, Btp€i, Btp Short Term e BOT a confronto
Il mese di giugno si presenta particolarmente ricco di alternative per i risparmiatori, inclusi:
- Btp Valore: titoli rivolti al mercato retail, con premi fedeltà e tassi crescenti, come osservato nelle emissioni a scadenza pluriennale, hanno riscosso un notevole successo raccogliendo, nell'ultima edizione di marzo, oltre 16 miliardi di euro dai sottoscrittori privati. Prevedono un flusso cedolare fisso crescente e particolari agevolazioni fiscali.
- Btp€i: strumenti agganciati all'inflazione della zona euro, trattati in asta combinata, proteggono il capitale e le cedole sia dalla variabile inflazionistica italiana che da quella continentale. Si distinguono per indicizzazione tramite IAPC Eurostat e rivalutazione periodica anche delle cedole, risultando particolarmente adatti a chi osserva scenari di ampia crescita dei prezzi nell'Eurozona.
- Btp Short Term: rappresentano la soluzione a medio-breve termine (18-36 mesi di durata), ideali per chi preferisce minimizzare l'esposizione temporale ai tassi di interesse e desidera liquidità programmata con scadenze ravvicinate.
- BOT: titoli a breve scadenza (3, 6 o 12 mesi), senza cedola ma con rimborso alla pari, rappresentano il riferimento per investimenti a liquidità pressoché immediata, grazie allo scarto di emissione.
|
Tipo titolo |
Scadenza |
Cedole / rendimento |
Protezione inflazione |
|
Btp Valore |
5-7 anni |
Fisse, crescenti, con premio |
No |
|
Btp€i |
5-30 anni |
Variabili su inflazione area euro |
Sì |
|
Btp Short Term |
18-36 mesi |
Fisse, semestrali |
No |
|
BOT |
3-12 mesi |
Zero-coupon |
No |
Ogni emissione risponde così a esigenze diverse in termini di durata, rischio, e adesione alle dinamiche inflazionistiche italiane e internazionali.
Confronto tra Btp Italia Sì, Btp Valore e Btp classici
I risparmiatori oggi possono scegliere tra numerose forme di investimento in titoli di Stato. Il nuovo indicizzato all'inflazione italiana si differenzia in modo marcato da Btp Valore e Btp classici:
- Btp Italia Sì: ideale per chi cerca una difesa attiva dal rischio inflazionistico, assicura la restituzione del capitale, cedole agganciate all'inflazione nazionale semplice da calcolare, premio extra fedeltà e nessuna sorpresa in caso di deflazione, potendo sempre contare almeno sul tasso fisso semestrale.
- Btp Valore: maggior attenzione a premi fedeltà e scalette cedolari crescenti, senza però alcun legame all'indice dei prezzi; rendimento certo a fronte di scenari stabili.
- Btp classici: struttura a cedola fissa con scadenze variabili (da 3 a 50 anni), senza protezioni dall'inflazione, adatti a pianificare incassi periodici costanti e con ampia liquidabilità sul mercato secondario.
Cedole potenziali fino al 9% e caratteristiche bond cumulativi
All'interno dello scenario delle nuove emissioni, si inseriscono obbligazioni innovative in fase di collocamento o annunciate nelle prossime settimane, le quali spaziano dai bond a tasso fisso elevato fino a strumenti più sofisticati:
- Cedole fino al 9%: alcune emissioni di obbligazioni corporate e governative, soprattutto a rating medio-basso, propongono cedole annuali che possono arrivare anche al 9%, come nel caso di bond high yield o di nuove emissioni di soggetti non sovrani. Questi strumenti offrono un elevato potenziale di flusso cedolare, ma sono caratterizzati anche da un rischio maggiore in termini di solvibilità.
- Bond cumulativi: prevedono la possibilità di accumulare le cedole non pagate in anni precedenti e incassarle quando il bilancio dell'emittente lo permette. Sono spesso proposti da istituti finanziari o società quotate, e possono offrire protezione nei periodi di difficoltà finanziaria temporanea dell'emittente.
- Inverse floater: strumenti con meccanismo cedolare inverso rispetto all'andamento dei tassi ufficiali di riferimento. In pratica, la loro cedola sale quando i tassi di mercato scendono, offrendo potenzialmente benefici agli investitori in fasi di discesa dei rendimenti di mercato, ma comportando maggiore complessità nell'analisi dell'investimento.



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra