Rottamazione quinquies oggi ultimo giorno per proroga e modifiche: le 2 date possibili
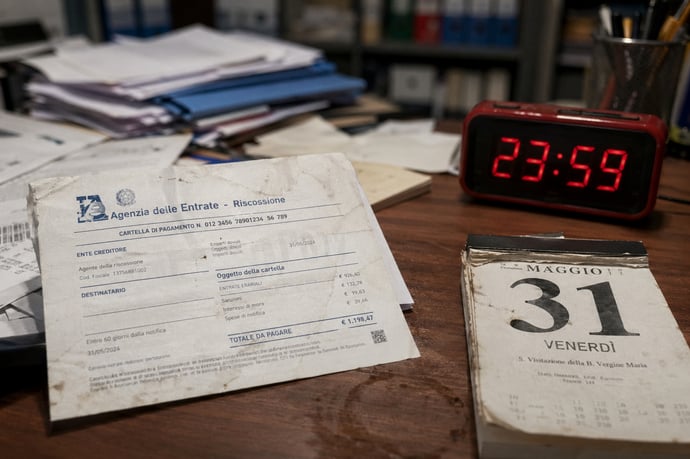
Ultimo giorno per aderire alla Rottamazione Quinquies: il punto su proroghe, novità normative, doppie scadenze, rischi ed effetti per chi decade, oltre alle nuove regole di tolleranza e alle correzioni in corso.
Le ultime notizie e novità di oggi giovedì 30 aprile si concentrano particolarmente sulle misure fiscali tanto attese dai cittadini italiani, dalla proroga di adesione alla rottamazione quinquies, al recupero dei decaduti per la rottamazione quater a ulteriori estensioni della rottamazione locale e sanatoria per i tributi come imu, tari, multe e debiti locali
Ore decisive e incertezza generale: oggi potrebbe rappresentare il vero spartiacque per chi ha debiti con il fisco. Decidere ora, senza attendere conferme ufficiali, è un passaggio ad alto rischio. Molteplici misure fiscali potrebbero cambiare volto da un momento all’altro, a partire dalla finestra di definizione agevolata delle cartelle esattoriali.
Il termine ordinario per la presentazione della domanda di adesione alla cosiddetta "quinta rottamazione" resta fissato a oggi, 30 aprile 2026. Tuttavia, tra fonti politiche e nuove proposte normative in Parlamento, prende quota l’ipotesi di una proroga che potrebbe spostare la dead-line decisiva al 30 giugno o, in alternativa, al 31 luglio. Quest’ultima, va ricordato, è la soglia già riservata – con specifico decreto – ai contribuenti residenti in Calabria, Sicilia e Sardegna, rimasti vittima degli eventi climatici avversi e già beneficiari dello stato d’emergenza.
L’urgenza e la tensione nascono da una situazione normativa ancora in divenire, dove le regole possono cambiare in corsa. La definizione agevolata attuale consente di chiudere posizioni debitorie affidate all’agente della riscossione tra il 1° gennaio 2000 e il 31 dicembre 2023, pagando solo il capitale, le spese di procedura esecutiva e notifica. Si azzerano invece sanzioni, interessi di mora e aggio. Un’occasione di respiro per circa 7 milioni di contribuenti teorici, ma ad oggi le domande sono "poco più di un milione" (fonte Agenzia delle Entrate-Riscossione), complice la confusione normativa e la difficoltà di orientarsi tra richieste di proroga, nuove variazioni e un nervosismo crescente tra chi aspetta chiarezza.
La situazione attuale vede dunque:
- termine di adesione fissato a oggi per quasi tutti i contribuenti, con il rischio di essere esclusi in assenza di proroga;
- lo spettro di una nuova data limite (30 giugno o 31 luglio), dipendente dagli sviluppi parlamentari;
- una serie di modifiche all’orizzonte che possono incidere profondamente su rateizzazioni, soglie di tolleranza per il pagamento e platea dei beneficiari.
Proroga della Rottamazione Quinquies: le due date possibili, novità e rischi per i contribuenti
Stando alle ultime notizie, la fase parlamentare attuale ruota attorno a due date chiave, entrambe potenziali traguardi per chi ancora non ha inviato la domanda di adesione: 30 giugno e 31 luglio 2026. Il DL Maltempo ha già esteso, esclusivamente per soggetti coinvolti da calamità naturalie, la possibilità di aderire fino a fine luglio, ma è la discussione in Senato e alla Camera sul Decreto Fiscale 2026 e sui relativi emendamenti che potrebbe determinare una riapertura generale della finestra agevolata.Le novità più rilevanti che circolano in Commissione Finanze riguardano:
- Estensione dello slittamento della rottamazione quinquies a livello nazionale fino al 30 giugno o, ipotesi più ampia, 31 luglio, per consentire anche a chi si è trovato escluso da ritardi o da incertezze operative di riconciliarsi con il fisco;
- Ampliamento dei soggetti beneficiari, tra cui i decaduti dalla rottamazione quater per importi non corrisposti nelle rate di novembre 2025 e febbraio 2026, che oggi si trovano in "zona grigia" normativa;
- Possibile apertura a tributi locali (IMU, TARI, bollo auto) solo se deliberato dagli enti locali o inseriti in provvedimenti ad hoc in via di definizione;
- Ipotesi di riammissione dei professionisti iscritti a casse previdenziali private, come Cassa Forense, inizialmente esclusi da questa edizione.
- Recupero dei soggetti decaduti da precedenti sanatorie
- Possibilità di modifica della domanda trasmessa per correggere dati anagrafici, cartelle incluse o piano di rateizzazione finché non diventa definitiva;
- Ripristino della tolleranza di 5 giorni sulle scadenze di pagamento di ogni rata, eliminando la rigidità attualmente prevista dalla quinquies e garantendo un margine simile a quello delle precedenti definizioni agevolate.
- I dati sulle adesioni alla quinquies sono inferiori alle attese: su 7 milioni di soggetti teoricamente interessati, solo un settimo circa ha presentato domanda.
- L’impianto normativo resta ancora "in discussione", con nessuna ordinanza definitiva pubblicata per l’estensione della proroga nazionale.
- La conversione del decreto fiscale dovrebbe arrivare solo entro fine maggio. Chi decide di "attendere" conferme rischia quindi di perdere definitivamente la finestra agevolata oggi prevista.
- Sono stati sollevati dubbi anche sulla copertura finanziaria di eventuali modifiche: ogni estensione viene vagliata dai tecnici del Ministero dell’Economia.
| Tabella riepilogativa delle date possibili e soggetti interessati | |
| Scadenza attuale: | 30 aprile 2026 |
| Proroga Maltempo: | 31 luglio 2026 (Calabria, Sicilia, Sardegna) |
| Proroga all’esame: | 30 giugno 2026 (ipotizzata estensione nazionale) |
| Ampliamento soggetti: | Decaduti da rottamazione quater (rate nov 2025/feb 2026), professionisti casse private, possibili nuovi tributi locali |
Elementi di attenzione:
- La domanda va inoltrata esclusivamente tramite portale Agenzia Entrate-Riscossione: accesso SPID, CIE o CNS, oppure modulo senza credenziali con conferma via email.
- Dopo invio, possibilità di modifiche, correzioni o addirittura revoca totale, ma solo entro il termine stabilito.
- L’importo dovuto sarà comunicato entro giugno tramite lettera con bollettini e piano rate.
- Pagamenti possibili in unica soluzione o in massimo 54 rate bimestrali (fino a maggio 2035), con interesse annuo al 3% per chi sceglie la dilazione.
Modifiche tecniche e recupero dei decaduti: tolleranza, correzioni, estensioni e consigli operativi
Oltre al nodo delle tempistiche, le correzioni tecniche e le estensioni operative in discussione possono cambiare in modo sostanziale il profilo della cosiddetta "sanatoria fiscale". Il tema che più divide contribuenti e addetti ai lavori è la reintroduzione della tolleranza sui ritardi: la quinquies esclude per ora la franchigia di cinque giorni che aveva evitato la decadenza nelle ultime sanatorie, ma l’emendamento in esame potrebbe offrire un "margine di sicurezza" in caso di banali ritardi operativi sui bonifici o nei pagamenti digitali.
I dettagli delle modifiche prevedono:
- Restauro dei 5 giorni di tolleranza per i bonifici delle rate: soluzione che tutela da errori minimi e imprevisti tecnici, difendendo chi ha agito in buona fede ma non ha rispettato perfettamente la scadenza prevista.
- Estensione del perimetro della procedura a ulteriori tipologie di debiti: valutata la possibilità di coinvolgere tributi locali, purché l’ente affidi i carichi esattoriali direttamente all’Agenzia Entrate-Riscossione.
- Contributo di attivazione forfettario da 2 euro a carico del contribuente: misura proposta dall’Anci per coprire i costi amministrativi della nuova procedura.
- Ampliamento ai decaduti da precedenti sanatorie, anche rottamazione quater: gli interessati sono coloro che hanno perso i benefici per ritardo nelle due rate finali di novembre 2025 e febbraio 2026. Il loro possibile "rientro" dipende dalla natura della modifica legislativa in corso di esame.
- Molti non hanno contezza del limite massimo consentito per chiedere sistemazioni rateali: oggi, una volta decaduti dal piano, la normativa vieta ulteriori dilazioni e obbliga al pagamento in un’unica soluzione;
- Anche per cifre modeste, basta un solo giorno di ritardo per "perdere tutto": la rigidità della quinquies può diventare una trappola per chi ragiona su scadenze bancarie standard o attende la conferma dell’esito del bonifico;
- Nelle ipotesi di riforma vengono considerate anche eventuali "riaperture" a chi abbia subito fermo amministrativo, con il blocco del veicolo se la somma non viene regolarizzata entro 30 giorni dal preavviso.
- Verificare attentamente la propria posizione debitoria prima di trasmettere la domanda: la definizione agevolata è valida solo per carichi affidati dal 1° gennaio 2000 al 31 dicembre 2023, sono escluse somme derivanti da accertamenti, deliberazioni dirette dei Comuni se non inserite formalmente e contributi privati non coperti dalla normativa.
- Controllare ogni dato anagrafico e le cartelle scelte: correzioni sono possibili solo entro il termine di scadenza della richiesta.
- Richiedere supporto a professionisti in caso di posizioni complesse, per evitare di perdere i benefici per semplici errori formali o inesattezze consapevoli.
- Non rinviare la valutazione delle rate: le rate della quinquies sono più numerose (fino a 54 in 9 anni, min 100 euro ciascuna), ma trascorrere due scadenze senza saldo integrale equivale alla perdita immediata di qualunque vantaggio fiscale maturato.
- Attenzione ai debiti soggetti a misure esecutive in corso: la domanda sospende la procedura, ma solo per i carichi effettivamente inclusi e previa ricezione della ricevuta modello R-DA-2026 da parte dell’Agenzia.
- Capitale residuo e spese di procedura sono sempre dovuti, interessi e sanzioni sono abbuonati solo per i carichi ammissibili;
- Eventuali rate scadute nelle precedenti rottamazioni, se saldate fuori dai termini, non producono diritto automatico all’ammissione nelle nuove procedure;
- Solo i soggetti in regola con l’invio digitale della domanda e la validazione della PEC ricevuta vengono considerati ai fini della rottamazione quinquies;
- Per i contribuenti delle regioni colpite dal maltempo l’estensione a luglio comporta un’automatica sospensione delle azioni esecutive per tutto il periodo di proroga già deliberato.
Leggi anche
- Rottamazione quinquies oggi ultimo giorno per proroga e modifiche: le 2 date possibili
- Rottamazione quater ritorna, mentre per rottamazione quinquies si spera in proroga e miglioramenti
- Sanatoria rottamazione quater per i decaduti e modifiche anche per rate di novembre e febbraio avanzano


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra