Tra mensa aziendale e spesa domestica, il 'buono' assume significati differenti: da strumento di produttività in ufficio a sostegno concreto per le famiglie. Un viaggio tra usi, differenze e riflessi sociali dei buoni.
I "buoni" sono diventati in pochi anni uno strumento centrale nei meccanismi di welfare, ma il loro significato cambia radicalmente a seconda di dove e come vengono utilizzati. Dietro all’apparente semplicità di un voucher si nascondono mondi opposti: da un lato, la pausa pranzo che scandisce il tempo lavorativo e influisce sulla produttività; dall’altro, un aiuto concreto alle famiglie che devono affrontare spese quotidiane sempre più impegnative. Il termine stesso si trasforma, portando con sé opportunità e tensioni, vantaggi fiscali e differenze sociali, soprattutto in un contesto economico che richiede soluzioni rapide e mirate per supportare sia lavoratori che cittadini a casa.
Guardando agli ultimi aggiornamenti normativi e alle strategie messe in campo da aziende e amministrazioni pubbliche, emerge chiaramente che i "buoni" non sono tutti uguali. Conoscere le regole, evitare gli errori comuni e cogliere i vantaggi diventa essenziale, sia per chi gestisce le risorse di un’impresa sia per chi amministra il bilancio familiare. Il rischio? Trascurare benefici nascosti o, peggio, incorrere in sanzioni e sprechi per colpa di scelte incaute. Le linee guida per l’utilizzo sono stringenti e il quadro fiscale distingue rigorosamente tra differenti tipologie di voucher.
In quest’analisi si approfondisce con dati, spiegazioni tecniche e riferimenti normativi come funzionano rispettivamente i buoni pasto destinati ai dipendenti in ufficio e i buoni spesa concepiti per una funzione sociale più ampia. Solo comprendendo a fondo la natura e la funzione di questi strumenti si può davvero proteggere il loro valore economico e progettare misure di welfare efficaci e sostenibili.
Buoni pasto e buoni spesa: differenze, funzionamento e ambiti di utilizzo
Prima di tutto serve distinguere il voucher aziendale classico, quello legato all’ambiente di lavoro – dal buono destinato al sostegno domestico. Non si tratta di dettagli: regime fiscale, categorie di destinatari, ambiti di spesa e requisiti per l’agevolazione cambiano profondamente.
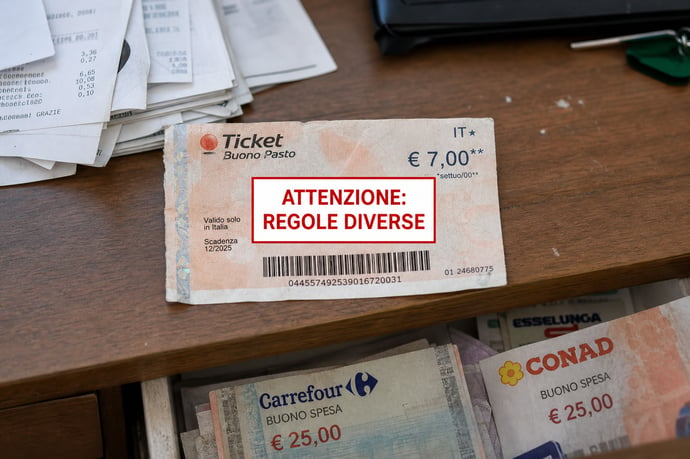
- Buoni pasto: Istituiti come strumento sostitutivo della mensa, sono finalizzati a coprire il costo del pasto per chi lavora. Erogati dal datore di lavoro secondo regole definite dalla normativa fiscale, possono essere elettronici o cartacei. La Legge di Bilancio 2026 ha fissato l’esenzione fiscale a 10 euro per i buoni elettronici e 4 euro per i cartacei. L’importo che eccede questi limiti viene invece considerato reddito imponibile. I ticket sono accettati presso bar, ristoranti, gastronomie, supermercati e discount convenzionati, con possibilità di cumularne fino a otto in una singola spesa per alimenti e bevande (esclusi gli alcolici). Le regole valgono anche per chi svolge smart working o part-time, purché il diritto sia previsto da accordi o regolamenti interni.
- Buoni spesa: A differenza dei primi, rispondono a finalità sociali e sono spesso concessi da enti pubblici, Comuni, associazioni o, in casi specifici, da aziende all’interno di piani di welfare complementare. L’obiettivo principale dei buoni spesa è garantire l’accesso ai beni di prima necessità (alimenti freschi, prodotti per la casa, materiale scolastico), soprattutto a famiglie e individui temporaneamente in stato di bisogno. L’attribuzione può dipendere da parametri reddituali (ISEE), situazioni di mobilità occupazionale, emergenze abitative o sanitarie. I buoni spesa sono generalmente spendibili presso circuiti convenzionati (supermercati, farmacie, mercati alimentari) e talvolta integrano percorsi di educazione alimentare o supporto all’inclusione.
| Caratteristiche | Buoni pasto | Buoni spesa |
| Scopo principale | Pasto lavorativo, welfare aziendale | Sostegno al reddito, assistenza sociale |
| Chi li eroga | Azienda (datore di lavoro) | Enti pubblici, Comuni, Onlus, talvolta aziende in casi particolari |
| Limiti di spesa | 10€/die elettronici, 4€/die cartacei (esenti tasse) | Stabiliti da bandi pubblici o regolamenti locali |
| Ambito di utilizzo | Ristorazione, supermercati, discount | Spesa alimentare, prodotti prima necessità |
| Fiscalità | Detraibili, limite esenzione fiscale, tracciabili | Non sono reddito, talvolta assimilati a contributi assistenziali |
- Gestione pratica: I buoni sono cumulabili fino a 8 per spesa, vanno utilizzati solo per alimenti, vengono accettati da sempre più catene (anche discount come MD e Penny Market), e sono oggetto di accordi specifici tra datore di lavoro ed emittente/supporto digitale.
- Controlli e rischi: Errori amministrativi (mancata uniformità nell’erogazione, usi impropri, valori fuori limite) espongono aziende e lavoratori a rischi fiscali, con potenziale perdita di ogni esenzione. Attenzione massima all’aggiornamento delle liste dei punti vendita e alle nuove regole introdotte dalla Legge di Bilancio.
- Parametri di reddito (ISEE, stato occupazionale)
- Emergenze familiari, abitative o sanitarie
- Spese ammissibili ed importi fissati in relazione alle famiglie (es. buoni variabili da 50 euro a 300 euro mensili).
Elementi tecnici a confronto:
- Tracciabilità e digitalizzazione: Negli ultimi anni anche il buono spesa ha visto forti spinte alla digitalizzazione, ma la distribuzione avviene ancora spesso in modo misto per adattarsi a utenti con scarsa dimestichezza tecnologica o in condizioni di fragilità.
- Vincoli di utilizzo: I punti vendita convenzionati per i buoni spesa sono regolati dai bandi degli enti erogatori, con criteri stringenti sull’utilizzo esclusivo per beni di prima necessità.
- Supporti personalizzati: Nei percorsi di educazione alimentare integrati a bandi locali, i buoni possono essere condizionati a spese mirate (frutta, verdura, alimenti a km zero).
Mondi opposti a confronto: tra produttività e sostegno familiare
L’utilizzo dei voucher evidenzia una doppia anima tra mondo aziendale e domestico. I principi di base sono simili, sostenere economicamente cittadini e lavoratori nel quotidiano, ma le situazioni d’uso divergono profondamente, generando spesso sovrapposizioni e confusione nella percezione pubblica.In azienda, il valore del buono pasto è legato alla produttività: rafforza la pausa, incentiva un’alimentazione regolare, aumenta l’attrattività dell’azienda e favorisce la presenza. La funzione principale è migliorare la qualità della vita lavorativa, ottimizzando il tempo del dipendente e alleggerendo la pressione economica delle spese fuori casa. Il trattamento fiscale agevolato, la cumulabilità, la digitalizzazione dello strumento (pagamenti tracciabili, accesso a più reti di esercenti) e la piena deducibilità per l’azienda rappresentano vantaggi immediati e misurabili.
- Errore comune: Confondere le soglie di esenzione o trascurare la tracciabilità può comportare costi inattesi in busta paga oppure spese non deducibili per l’azienda.
- Vantaggi pratici: Accesso semplice, utilizzo efficace anche in smart working, nessuna discriminazione tra lavoratori a tempo pieno e part-time se gestiti correttamente.
- Errore comune: Perdere opportunità per difetto di informazione, non consultare i bandi, molti cittadini trascurano la richiesta dei buoni spesa a causa di procedure percepite come complesse o di comunicazioni frammentarie.
- Vantaggi pratici: Sostegno mirato, spese vincolate agli effettivi bisogni (alimenti freschi, prodotti primari), azioni di inclusione ed educazione alimentare integrata nei progetti di welfare comunale.
In sintesi, ciò che distingue i mondi dei voucher è la finalità: produttività aziendale contro sostegno al bilancio familiare. Entrambi, però, rispondono alla stessa logica di facilitazione economica e tutela del benessere individuale.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra