
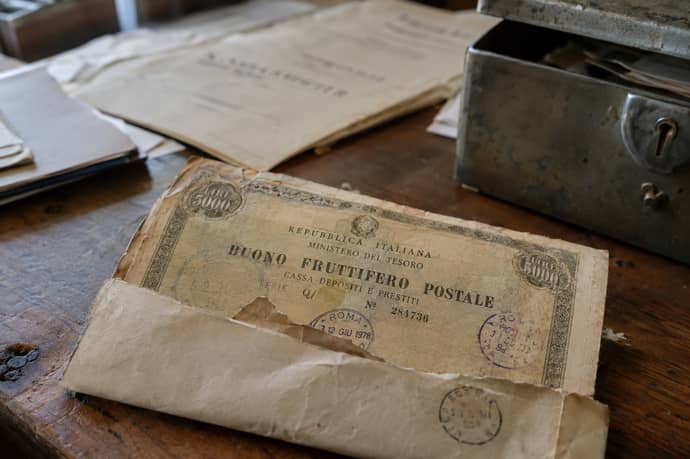
Hai ereditato dei buoni fruttiferi postali? Come funzionano, prescrizione, tasse, documenti e rimborso per non perdere i soldi.
Trovare dei buoni fruttiferi postali tra le carte di un parente scomparso è un’esperienza più comune di quanto si pensi. Cassetti, buste ingiallite, vecchi libretti: spesso gli eredi scoprono questi titoli anni dopo la successione e si pongono due domande. La prima è cosa fare. La seconda è se esista una scadenza oltre la quale i soldi spariscono.
La risposta alla seconda domanda è sì, e riguarda soprattutto i titoli cartacei. Ma esiste anche l’errore opposto: incassare in fretta senza controllare può far rinunciare a rendimenti che, in certi casi, sono ancora molto interessanti. Vediamo come orientarsi.
Che cosa succede ai buoni postali quando muore il titolare
I buoni fruttiferi postali sono titoli di risparmio emessi da Cassa Depositi e Prestiti e collocati da Poste Italiane. Quando il titolare muore, il buono non si estingue. Il buono entra nell’eredità e passa agli eredi, che ne diventano cointestatari in proporzione alla propria quota.
Questo ha una conseguenza pratica importante: se gli eredi sono più di uno, il rimborso richiede il coinvolgimento di tutti, oppure una delega o un accordo su chi incassa e come dividere la somma. Nei casi di famiglie numerose, o con rapporti tesi, è proprio qui che molte pratiche si bloccano per anni.
Il nodo della prescrizione: il vero rischio
Un buono fruttifero postale smette di produrre interessi alla scadenza. Da quel momento inizia a decorrere un termine di prescrizione di dieci anni, previsto dall’articolo 6 ter del decreto legge 269 del 2003. Trascorso questo periodo, il diritto di chiedere il rimborso di capitale e interessi si estingue e le somme vengono destinate a un apposito fondo presso il Ministero dell’Economia.
Alcuni punti da fissare bene:
- La prescrizione riguarda in particolare i buoni cartacei. I buoni dematerializzati, collegati a un libretto o a un conto, vengono di norma rimborsati in automatico alla scadenza.
- Il conteggio dei dieci anni parte dalla scadenza del buono, non dalla data di morte del titolare.
- Il decesso non sospende la prescrizione. Il tempo continua a scorrere anche se la successione non è ancora definita.
Perché incassare subito può essere un errore
Dopo la prescrizione, l’errore più comune è la fretta. Chi trova un buono ereditato spesso corre allo sportello per liquidarlo, senza verificare che cosa sia esattamente quel titolo. I motivi per cui conviene fermarsi un momento sono diversi:
1. Il buono potrebbe non essere ancora scaduto. Esistono buoni con durata di 20 o 30 anni, e anche dopo la morte del titolare continuano a maturare interessi. Rimborsarli in anticipo significa rinunciare a una parte del rendimento previsto, perché i tassi di molti titoli emessi in passato sono ancora competitivi rispetto a quelli di mercato.
2. Le condizioni dipendono dalla serie. Ogni serie ha regole proprie su interessi, rendimento e tassazione. Una serie vecchia può avere tassi molto alti e conviene valutare con attenzione prima di chiuderla.
3. Gli interessi potrebbero non essere calcolati correttamente. Nel corso degli anni ci sono state contestazioni su vecchi buoni in cui i timbri applicati sul retro riducevano il rendimento rispetto a quello originario. In certi casi, chi ha chiesto verifiche ha ottenuto un ricalcolo a proprio favore. Prima di chiudere tutto, vale la pena controllare.
4. Esistono proposte dedicate agli eredi. Poste Italiane ha previsto in passato soluzioni specifiche per chi rimborsa titoli ereditati, come il Buono Soluzione Eredità, con durata di quattro anni. Le condizioni cambiano nel tempo, quindi vanno verificate sulle schede aggiornate prima di decidere.
In sintesi: incassare subito è giusto quando il titolo è scaduto, prescritto a breve o quando serve liquidità. Non lo è quando si agisce per paura o per inerzia, senza leggere il titolo.
Perché aspettare troppo può farti perdere tutto
Sul versante opposto c’è l’immobilismo. Molti eredi rimandano perché la pratica sembra complicata, i documenti sono tanti o la famiglia non è d’accordo. Ma ricordiamolo: la prescrizione non aspetta.
Ecco alcuni scenari tipici:
- Il buono è scaduto da anni e nessuno lo sa, perché è rimasto in una busta chiusa.
- Gli eredi discutono sulla divisione e il tempo passa.
- La successione non è stata ancora aperta e nessuno ha verificato i titoli.
Il primo passo per capire se un buono è scaduto o prescritto è identificare il titolo. Sul buono trovi la serie, la data di emissione e il valore nominale. Con questi dati puoi:
- Usare il calcolatore dei buoni postali sul sito di Poste Italiane, che indica valore di rimborso, scadenza e data di prescrizione.
- Consultare le liste dei buoni in scadenza pubblicate periodicamente da Poste Italiane.
- Rivolgerti a un ufficio postale portando il buono e i documenti per una verifica.
Le tasse: i buoni postali sono esenti dall’imposta di successione
Una buona notizia riguarda il fisco. I buoni fruttiferi postali non sono soggetti a imposta di successione e gli eredi possono chiederne il rimborso senza dover necessariamente inserirli nella dichiarazione di successione. Questo vale anche quando il patrimonio postale del defunto comprendeva soltanto buoni e titoli di Stato.
Attenzione però a non confondere i piani:
- L’imposta di successione non si applica ai buoni.
- Gli interessi restano tassati con l’imposta sostitutiva, con aliquota agevolata del 12,5% per i titoli di Stato e assimilati, trattenuta direttamente al momento del rimborso.
- L’imposta di bollo può applicarsi in base al valore complessivo del portafoglio.
I documenti necessari per riscuotere un buono ereditato in ufficio postale dagli eredi servono in genere:
- il buono fruttifero originale, se cartaceo;
- il certificato di morte o un’autocertificazione;
- un documento che attesti la qualità di erede, come dichiarazione sostitutiva di atto di notorietà, testamento o atto di successione;
- i documenti di identità e i codici fiscali di tutti gli eredi;
- eventuali deleghe nel caso in cui un solo erede si presenti per conto degli altri.
Incassare, rinnovare o reinvestire: come decidere
Una volta verificato lo stato dei buoni, la scelta dipende da alcuni elementi concreti.
Incassa subito se:
- il buono è già scaduto o vicino alla prescrizione;
- hai bisogno di liquidità, per esempio per spese legate alla successione;
- il rendimento residuo è basso rispetto ad altre soluzioni sicure.
- il buono è ancora in corso e ha tassi interessanti;
- manca poco alla naturale scadenza e il rimborso anticipato penalizzerebbe il rendimento;
- gli eredi preferiscono mantenere il risparmio invariato per un periodo definito.
- vuoi mantenere la sicurezza dei titoli garantiti dallo Stato;
- ti vengono proposte condizioni dedicate a chi rimborsa titoli ereditati o scaduti.
Riassumendo, ecco gli sbagli più frequenti:
- Non controllare la scadenza e scoprire troppo tardi la prescrizione.
- Incassare in blocco senza verificare serie e rendimento.
- Lasciare la pratica ferma per anni a causa di disaccordi tra eredi.
- Dimenticare di cercare tra i documenti, perdendo buoni mai dichiarati.
- Non chiedere un ricalcolo quando gli interessi sembrano troppo bassi.
- Confondere esenzione dalla successione e tassazione degli interessi.
Domande frequenti
I buoni postali ereditati vanno nella dichiarazione di successione?
Non sono soggetti a imposta di successione e il rimborso può essere chiesto senza obbligo di inserirli nella dichiarazione. Se il patrimonio comprende altri beni, la dichiarazione può comunque essere necessaria.
Quanto tempo ho per incassare un buono ereditato?
Per i buoni cartacei hai dieci anni dalla scadenza del titolo. Il decesso del titolare non sposta questo termine.
Posso incassare da solo se ci sono altri eredi?
In generale serve il coinvolgimento di tutti gli eredi, oppure una delega o un accordo documentato.
I buoni dematerializzati si prescrivono?
Di norma vengono rimborsati automaticamente alla scadenza sul conto o libretto collegato, quindi il rischio di prescrizione è molto più basso.
Cosa faccio se il buono è prescritto?
La regola generale è che il diritto al rimborso si estingue. Se pensi che esistano circostanze particolari, come smarrimento provato o errori di calcolo, rivolgiti a un professionista o a un’associazione dei consumatori.
Leggi anche
- Lascia tutto in eredità ai poveri di Roma: la decisione della Principessa del Brancaccio, ma c'è chi si oppone
- Ex capitana viveva da sola, alla sua morte lascia una eredità inattesa e fa commuovere migliaia di persone
- L'eredità che fa parlare Bologna, moglie vuole polizza vita di 700mila euro intestata a nipote: il finale spiazza



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


