A Bologna una zia e una nipote si sono contese per anni un patrimonio importante e la decisione dei giudici ha cambiato le carte in tavola: cosa è accaduto
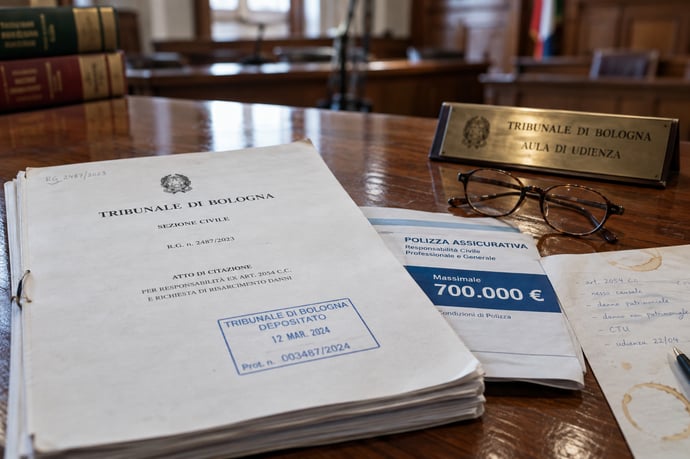
Una vicenda familiare approdata in tribunale, dove la legge ha ristabilito un equilibrio che il testamento aveva rotto. A Bologna una zia e una nipote si sono contese per anni un patrimonio importante e la decisione dei giudici ha cambiato le carte in tavola: alla vedova spetteranno 350mila euro, la metà esatta della polizza vita da 700mila euro intestata alla nipote.
Una storia che parte dal 2019, la morte dell’imprenditore e l’apertura della successione
Tutto comincia nel 2019, quando un noto imprenditore bolognese, senza figli, decide di mettere nero su bianco le proprie volontà. Ha costruito nel tempo un patrimonio considerevole e vuole assicurarsi che passi nelle mani giuste. La scelta cade sulla nipote, che nomina erede universale con un testamento regolarmente redatto.
Per l’uomo la decisione è chiara e ponderata. La nipote è una presenza familiare, una persona di fiducia a cui affidare il frutto di una vita di lavoro. Tra i beni destinati a lei c’è anche una polizza assicurativa da 700mila euro, di cui la giovane risulta beneficiaria.
Nel testamento, però, manca un tassello fondamentale: la moglie, con cui l’imprenditore era sposato, viene di fatto lasciata ai margini della successione. Una scelta che, col senno di poi, si rivelerà il vero nodo della questione.
Nel 2022 l’imprenditore muore, e con la sua scomparsa si apre la successione. Il patrimonio lasciato è ingente: immobili, risparmi e, appunto, la polizza da 700mila euro. È a questo punto che emergono le tensioni tra le due donne.
Da un lato la nipote, forte di un testamento che la indica come erede universale. Dall’altro la vedova, convinta di avere diritto a una parte significativa di quanto lasciato dal marito. Le trattative per trovare un accordo bonario partono ma non portano a nulla: le posizioni restano distanti, le richieste inconciliabili.
Come spesso accade nelle controversie ereditarie, il rapporto tra le parti si incrina. Ciò che poteva risolversi con un dialogo tra familiari si trasforma in una contrapposizione sempre più netta, fino all’inevitabile passaggio in tribunale.
La causa davanti ai giudici di Bologna e la decisione finale: 350mila euro alla vedova
Non essendoci margini di mediazione, la vicenda finisce in aula. La vedova si rivolge al Tribunale di Bologna per far valere i propri diritti, mentre la nipote difende la validità delle volontà del defunto e la propria posizione di beneficiaria.
Il confronto giudiziario è lungo e articolato. Al centro della discussione ci sono due questioni:
- la tutela dei diritti della moglie come erede legittimaria;
- la natura della polizza vita e il suo rapporto con il patrimonio ereditario.
Dopo l’esame degli atti, i giudici bolognesi danno ragione alla vedova. La sentenza riconosce alla donna il diritto a ricevere 350mila euro, ovvero la metà della polizza da 700mila euro inizialmente intestata alla nipote.
Il finale, per molti, è sorprendente. L’idea diffusa è che chi viene nominato erede universale acquisisca tutto, e che una polizza con beneficiario designato sia intoccabile. La decisione del tribunale dimostra invece che esistono limiti precisi alla libertà di disporre dei propri beni, soprattutto quando c’è un coniuge superstite.
La nipote, dunque, non perde tutto: resta titolare di una parte rilevante del patrimonio. Ma dovrà accettare di condividere con la zia una quota che pensava interamente sua.
Perché la vedova ha diritto alla sua quota: la legittima
Per capire il senso della sentenza bisogna partire da un principio cardine del diritto successorio italiano: la quota di legittima, detta anche riserva. Si tratta della porzione di eredità che la legge riserva a determinati parenti stretti, i cosiddetti legittimari, e che il testatore non può sottrarre loro con il testamento.
Tra i legittimari rientra il coniuge. Anche quando il defunto non ha figli, la moglie o il marito superstite ha diritto a una quota legittima minima del patrimonio, che nessuna disposizione testamentaria può cancellare del tutto.
Se il testatore lede questa quota, il legittimario può agire con la cosiddetta azione di riduzione: uno strumento che permette di ridimensionare le disposizioni testamentarie e le donazioni che hanno intaccato la legittima, fino a ricostruire la quota spettante.
Quando il defunto non lascia figli, la legge tutela comunque il coniuge con una riserva significativa, a cui si aggiunge il diritto di abitazione sulla casa familiare e di uso dei mobili che la arredano. Nel caso bolognese, questa tutela è stata determinante per riequilibrare una situazione in cui la vedova era stata di fatto esclusa.
La parte più interessante della vicenda riguarda la polizza da 700mila euro. Molti ritengono che una polizza vita con beneficiario designato sia esclusa dall’eredità e quindi non aggredibile dai familiari.
In linea generale è vero: il capitale assicurato spetta al beneficiario direttamente, in forza del contratto, e non rientra nell’asse ereditario. Tuttavia, la giurisprudenza ha chiarito che, quando i premi versati risultano sproporzionati rispetto alla capacità patrimoniale del contraente, si può configurare una liberalità indiretta, che entra nel calcolo della legittima.
In questi casi, il valore della polizza può essere considerato ai fini della riduzione, permettendo al coniuge leso di recuperare la propria quota. È su questo terreno che si è mossa la vicenda bolognese: la polizza non ha garantito alla nipote una protezione assoluta, e la vedova ha potuto far valere i propri diritti anche su quel capitale.
Cosa insegna questa vicenda
Il caso dell’imprenditore bolognese offre spunti utili a chiunque si trovi a pianificare la propria successione:
- Il testamento non è onnipotente. Si può scegliere chi favorire, ma non si possono ignorare i diritti dei legittimari. Un testamento che li lede può essere impugnato, con costi e tempi spesso rilevanti.
- Le polizze vita non sono uno scudo automatico. Intestare un capitale elevato a un beneficiario non mette necessariamente al riparo dalle pretese degli eredi necessari, specie se l’operazione appare sproporzionata rispetto al patrimonio complessivo.
- La pianificazione serve davvero. Rivolgersi a un notaio o a un avvocato esperto in diritto successorio prima di redigere il testamento può evitare anni di contenzioso, spese legali e rotture familiari difficili da ricomporre.
- Il dialogo prima della causa. Molte controversie ereditarie potrebbero essere risolte con una mediazione o con un accordo tra le parti. Il tribunale dovrebbe essere l’ultima spiaggia, non il primo passo.
Resta il fatto che questa storia, nata nel 2019 da un testamento apparentemente lineare, si è conclusa con un esito sorprendente: l’erede universale ha dovuto cedere metà della polizza, e la vedova ha ottenuto 350mila euro che il marito, forse, non pensava di lasciarle.
Leggi anche
- Eredità, come si può chiedere un valore più alto della casa se si è un erede grazie nuova sentenza Cassazione
- Riceve soldi in eredità, l'INPS glieli chiede indietro: il verdetto del giudice per un caso paradossale
- Mentre tutti litigano per l'eredità, lei regala al Comune una villa da 1,6 mln: chi è e la condizione che ha posto


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra