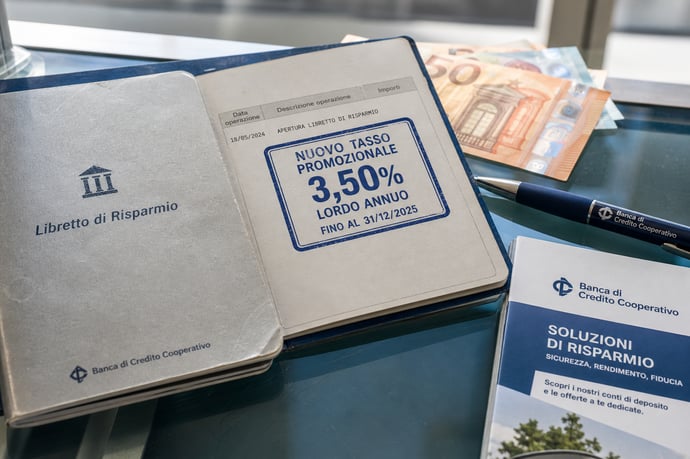
Panoramica sulle nuove offerte dei conti deposito a luglio 2026: tipologie, rendimenti, vantaggi, rischi e confronto tra le principali banche e alternative secondo esperti, norme e strategie di calcolo.
La crescente importanza dei conti deposito nel mercato finanziario italiano è il risultato di un contesto caratterizzato da un doppio movimento: da un lato, la riduzione dell'inflazione rispetto agli anni precedenti, dall'altro la progressiva discesa dei tassi BCE dopo il picco raggiunto nel 2025. In questo scenario, molte famiglie e risparmiatori cercano soluzioni di investimento a basso rischio per valorizzare la liquidità parcheggiata sugli attuali conti correnti, spesso scarsamente remunerati. Attraverso testimonianze raccolte da analisti e consulenti, emerge che l'interesse verso i prodotti di deposito è spinto da tassi promozionali, facilità di apertura, assenza di costi fissi e soprattutto dalla sicurezza fornita dal FITD.
Secondo Nicola Bianchi (esperto presso il portale QualeBroker), Stefania Poli (giornalista di economia e finanza), l'educatore finanziario Roberto Marini o anche i consulenti Claudia Ferrari e Roberto Marini, la maturata diffidenza verso strumenti con esposizione ai mercati spinge sempre più risparmiatori a privilegiare conti deposito vincolati e versioni libere proposte da banche come ING, BBVA e Trade Republic. Non meno significativa è la multiplicazione delle offerte in occasione di scadenze promozionali estive: luglio 2026 vede infatti numerosi istituti proporre nuovi prodotti o migliorare i tassi già in essere per acquisire nuova clientela. La combinazione tra rendimento certo, libertà gestionale e copertura assicurativa rappresenta oggi un fattore chiave che riporta in auge i conti di risparmio.
Tipologie di conti deposito: liberi, vincolati e remunerati
L'offerta attuale si distingue in tre macrocategorie di prodotti:
- Conti deposito liberi: permettono il prelievo immediato delle somme depositate, senza imporre restrizioni temporali. Tali strumenti, come Conto Arancio di ING o il conto remunerato BBVA, garantiscono tassi d'interesse limitati rispetto alle soluzioni vincolate, ma assicurano massima flessibilità in caso di necessità.
- Conti deposito vincolati: prevedono un blocco della liquidità per periodi prestabiliti (3, 6, 12, 24 mesi o più). In cambio dell'impegno a non svincolare le somme, le banche riconoscono tassi maggiori. È importante esaminare le condizioni di svincolo anticipato, poiché spesso la penale può azzerare gli interessi maturati, oppure impedirne del tutto la riscossione.
- Conti correnti remunerati: si tratta di soluzioni ibride, come quelle proposte da Trade Republic o Revolut, che uniscono la gestione quotidiana delle spese con una remunerazione della giacenza. Consentono operazioni di pagamento, accredito dello stipendio e movimenti senza perdere il diritto agli interessi sulle somme non utilizzate.
Le nuove offerte di luglio 2026: confronto tra i migliori conti
Nel panorama attuale emergono promozioni aggressive e tassi concorrenziali proposti sia da banche tradizionali sia da istituti digitali. Ad esempio, ING ha rilanciato il proprio Conto Arancio, proponendo un 4% annuo lordo a chi apre il conto corrente associato e accredita lo stipendio o la pensione secondo precise scadenze. La promozione riguarda liquidità fino a 50.000 euro ed è valida solo per nuove aperture entro fine luglio. Anche BBVA si attesta su condizioni vantaggiose: offre il 3% lordo annuo (2,22% netto) per i primi 6 mesi a nuovi clienti, assicurando la massima flessibilità di prelievo. Dopo il periodo promozionale, la remunerazione diventa variabile seguendo i riferimenti BCE. Nel segmento dei conti vincolati si distinguono offerte di Credem, Cherry Bank e IBL:
- Credem promuove il 4% lordo annuo per 6 mesi, vincolando somme nuove e richiedendo l'accredito dello stipendio.
- Cherry Bank offre il 3,25% per vincoli tra 12 e 36 mesi, con possibilità di scelta tra scadenze intermedie.
- IBL propone una vasta gamma di tassi dal 2,8% per vincoli brevi al 3,5% per vincoli di 48 mesi, differenziando anche sulla base della frequenza di liquidazione degli interessi e delle modalità di attivazione (online o filiale).
ING, BBVA, Trade Republic, Cherry Bank, IBL, Illimity: tassi e condizioni
Questi dati, sintetizzati anche dalla consulenza di portali come QualeBroker e osservatori di Altroconsumo, aiutano a comprendere l'estrema variabilità delle condizioni offerte dalle principali banche. Ognuna di queste realtà si distingue per caratteristiche specifiche: flessibilità, digitalizzazione, tassi promozionali e soglie di accesso sono i parametri più frequentemente tenuti in considerazione dagli esperti del settore, tra cui Claudia Ferrari (analista indipendente) e lo staff redazionale di Altroconsumo:
|
Banca |
Tipologia |
Tasso Lordo |
Durata/Vincoli |
Note |
|
ING |
Libero / Vincolato |
4% (max 50.000€) |
12 mesi |
Necessario accreditare stipendio/pensione |
|
BBVA |
Libero |
3% primi 6 mesi |
Senza vincoli |
Tasso variabile dopo 6 mesi |
|
Trade Republic |
Conto corrente remunerato |
3% |
Senza vincoli |
No limite massimo di deposito |
|
Cherry Bank |
Vincolato |
Fino a 3,25% |
12-36 mesi |
Min. 3.000€, Max 3.000.000€ |
|
IBL |
Vincolato/Svincolabile |
2,8%–3,5% |
Da 3 a 48 mesi |
Svincolo anticipato con penale |
|
Illimity |
Vincolato |
Fino a 3,15% |
6-60 mesi |
Gestione digitale, min. 1.000€ |
Come calcolare i rendimenti netti: tasse, imposta di bollo
Il rendimento effettivo di un conto deposito non coincide con il tasso lordo visibile nelle pagine pubblicitarie. Occorre infatti considerare:
- Imposta sostitutiva: pari al 26% sugli interessi maturati, è trattenuta automaticamente, riducendo in media di un quarto il guadagno promesso.
- Imposta di bollo: lo 0,20% del saldo medio annuo, addebitato indipendentemente dal rendimento. Su 50.000 euro equivale a 100 euro l'anno.
- Eventuali costi accessori: raramente presenti, ma possibili, soprattutto su alcuni conti tradizionali.
- Capitale investito: 20.000€
- Tasso lordo: 4%
- Interessi lordi: 800€ (20.000 x 0,04)
- Tassazione (26%): –208€
- Imposta di bollo: –40€
- Interesse netto: 552€
- Distribuire somme su più istituti per beneficiare della garanzia FITD su ciascun deposito e sfruttare contemporaneamente più tassi promozionali.
- Utilizzare la scala di vincoli, vincolando porzioni del capitale su scadenze diverse (3, 6, 12 mesi ecc.), per mantenere la liquidità sempre accessibile a intervalli regolari.
- Calcolare sempre il rendimento netto come unico dato realmente confrontabile fra le diverse offerte.
I pro e contro secondo esperti: opinioni di analisti e confronto
L'attrattività dei conti deposito risiede in primo luogo nella protezione degli importi fino a 100.000 euro garantita dal Fondo Interbancario di Tutela dei Depositi (FITD, riferimento normativo D.Lgs. 30/12/1993 n. 385 e successive modifiche). Questo elemento, sottolineato anche dalle analisi di Altroconsumo e dall'esperienza di Nicola Bianchi, riduce drasticamente i rischi tipici di altri strumenti finanziari. I principali vantaggi riconosciuti dagli esperti sono:- Rendimento certo e trasparente
- Assenza di oscillazione del valore (contrariamente a titoli quotati)
- Nessun costo fisso esclusa l'imposta di bollo
- Piena o parziale flessibilità in base al prodotto selezionato
- Rischio inflazione: un tasso netto inferiore al tasso di crescita dei prezzi può comportare perdita di potere d'acquisto.
- Rischio di tasso: chi sceglie un vincolo lungo si espone al rischio di una futura crescita dei tassi d'interesse, perdendo potenzialmente occasioni migliori.
- Rischio di credito bancario: supera la soglia coperta dal FITD, il rischio di default bancario non è più indennizzato.
L'argomento è spesso affrontato da esperti consulenti come Claudia Ferrari e Roberto Marini, secondo i quali la forza del conto deposito rispetto alle alternative (BTP, ETF obbligazionari) resta la certezza del rendimento e la semplicità di gestione. Tuttavia, il confronto con i BTP (titoli di Stato a medio-lungo termine) evidenzia alcuni punti chiave:
- BTP: tendenzialmente più vantaggiosi dal punto di vista fiscale (12,5% di tassazione su interessi contro il 26% dei conti deposito), ma soggetti a rischio di oscillazione del prezzo se venduti prima della scadenza.
- Conti deposito: ideali per chi punta a evitare rischio di perdita in conto capitale, predilige chiarezza delle condizioni e cerca protezione automatica sulle somme fino a 100.000 euro per banca.
- ETF Obbligazionari: potenzialmente con rendimento superiore, ma con maggiore esposizione alla volatilità e necessità di gestire un conto titoli.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra