Non solo rottamazione quinquies: c'è una seconda sanatoria fiscale entro il 30 settembre che può fare la differenza
Quando si parla di sanatorie fiscali, l'attenzione si concentra quasi sempre sulla rottamazione quinquies, ma esiste un secondo strumento, meno pubblicizzato ma altrettanto prezioso, che molti contribuenti rischiano di lasciarsi sfuggire proprio perché poco conosciuto: la remissione in bonis. Cos'è, come e quando se ne può usufruire.
Quando si parla di sanatorie fiscali, l'attenzione si concentra quasi sempre sulla rottamazione quinquies, la definizione agevolata dei carichi affidati alla riscossione. Esiste però un secondo strumento, meno pubblicizzato ma altrettanto prezioso, che molti contribuenti rischiano di lasciarsi sfuggire proprio perché poco conosciuto: la remissione in bonis. Si tratta di una sanatoria che consente di sanare comunicazioni o opzioni fiscali che dovevano essere presentate entro una scadenza ormai trascorsa, ma che per dimenticanza o disattenzione non sono state inviate nei termini. Il costo per rimediare è contenuto: una sanzione fissa di soli 250 euro per ciascuna omissione, a fronte di un beneficio fiscale che, in molti casi, vale molto di più.
Cos'è la remissione in bonis, a chi serve e quali comunicazioni si possono sanare
La remissione in bonis, a differenza della rottamazione quinquies, è un istituto pensato per chi possedeva già tutti i requisiti sostanziali per accedere a un determinato regime o beneficio fiscale, ma non ha inviato in tempo la comunicazione o l'opzione richiesta dalla normativa. In pratica, la legge distingue tra due tipi di adempimenti: quelli sostanziali, cioè il possesso effettivo dei requisiti previsti per un'agevolazione, e quelli formali, cioè la comunicazione con cui questi requisiti vengono dichiarati al Fisco. La remissione in bonis interviene esattamente su questo secondo aspetto, permettendo di sanare l'errore formale senza perdere il diritto al beneficio sostanziale già maturato.
È uno strumento particolarmente utile perché evita che una semplice dimenticanza amministrativa si traduca nella perdita totale di un vantaggio fiscale legittimamente spettante. Senza questa possibilità, infatti, il mancato invio di una comunicazione entro la scadenza prevista comporterebbe automaticamente la decadenza dal beneficio, indipendentemente dal fatto che tutti i presupposti sostanziali fossero rispettati.
Il campo di applicazione della remissione in bonis è piuttosto ampio e riguarda diverse tipologie di comunicazioni e opzioni fiscali. Tra le più rilevanti troviamo:
- Il consolidato fiscale, ovvero l'opzione che consente ai gruppi societari di determinare un'unica base imponibile IRES a livello di gruppo, con evidenti vantaggi in termini di compensazione tra utili e perdite delle diverse società.
- La trasparenza fiscale, il regime che permette a determinate società di capitali di imputare il reddito direttamente ai soci, in proporzione alla quota di partecipazione, evitando la doppia imposizione tipica delle società di capitali.
- Il regime dei neo-domiciliati, pensato per attrarre in Italia persone fisiche ad alto reddito che trasferiscono la residenza fiscale nel nostro Paese, con un'imposta sostitutiva sui redditi prodotti all'estero.
- Le comunicazioni relative ai bonus edilizi e alla cessione del credito, un ambito particolarmente delicato dato il numero elevato di contribuenti coinvolti negli ultimi anni tra superbonus, bonus ristrutturazioni, ecobonus e sismabonus, dove spesso la complessità burocratica ha portato a errori o omissioni nell'invio delle comunicazioni all'Agenzia delle Entrate.
Le tre condizioni indispensabili per usare la sanatoria
Per poter accedere alla remissione in bonis non basta semplicemente pagare la sanzione fissa. La normativa richiede il rispetto contemporaneo di tre condizioni precise, che è fondamentale conoscere prima di procedere.
La prima condizione riguarda il possesso dei requisiti sostanziali già alla data originaria di scadenza. Questo è un punto cruciale e spesso frainteso: non è sufficiente rimediare "nel merito" in un momento successivo, magari acquisendo i requisiti mancanti dopo la scadenza. Il contribuente deve dimostrare di possedere già, al momento in cui la comunicazione avrebbe dovuto essere inviata, tutti gli elementi sostanziali richiesti per il beneficio. La remissione in bonis sana un errore formale, non colma una lacuna sostanziale.
La seconda condizione impone l'assenza di contestazioni o attività di controllo già avviate da parte dell'Amministrazione finanziaria su quella specifica violazione. Se il Fisco ha già avviato una verifica, un accertamento o comunque un'attività istruttoria relativa proprio a quella omissione, la porta della remissione in bonis si chiude. Questo significa che è sempre consigliabile agire in via preventiva, senza aspettare eventuali comunicazioni dall'Agenzia delle Entrate.
La terza condizione riguarda il termine entro cui sanare la violazione, che coincide con la scadenza della prima dichiarazione dei redditi utile successiva al termine originario non rispettato. È proprio questo aspetto temporale a rendere il 30 settembre una data cruciale per moltissimi contribuenti nel 2026.
Perché il 30 settembre è la data giusta quest'anno
Il meccanismo della remissione in bonis lega la scadenza per sanare l'omissione alla data di presentazione della prima dichiarazione dei redditi utile. Per la maggior parte dei contribuenti persone fisiche, la dichiarazione di riferimento nel 2026 è il Modello 730, il cui termine di invio è fissato proprio al 30 settembre 2026. Questo significa che chi ha dimenticato di inviare una comunicazione o di esercitare un'opzione fiscale entro una scadenza passata, e presenta la propria dichiarazione tramite il 730, ha tempo fino a quella data per regolarizzare la propria posizione versando la sanzione fissa di 250 euro.
Va però sottolineato un dettaglio che genera spesso confusione: la scadenza effettiva varia a seconda del modello dichiarativo utilizzato. I contribuenti che presentano il Modello Redditi Persone Fisiche, anziché il 730, hanno come riferimento il 31 ottobre, data entro cui è possibile inviare tale dichiarazione. Per questi soggetti, quindi, la finestra temporale per accedere alla remissione in bonis si estende di un mese rispetto a chi utilizza il modello semplificato.
Per le società e i soggetti IRES, invece, il termine da considerare è quello previsto per la presentazione del Modello Redditi Società di Capitali, che segue scadenze proprie legate alla chiusura dell'esercizio sociale e che non coincide necessariamente con le date appena indicate. È quindi indispensabile verificare caso per caso quale sia la prima dichiarazione utile in base alla propria situazione soggettiva, per evitare di lasciarsi sfuggire anche questa seconda possibilità di rimedio.
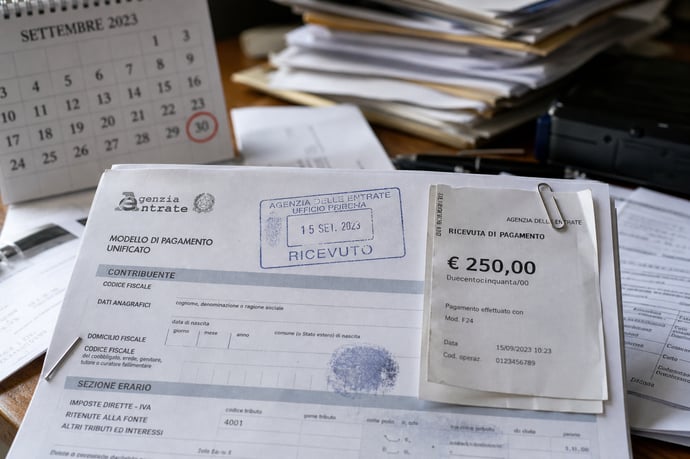
Dal punto di vista operativo, la regolarizzazione avviene attraverso il versamento della sanzione fissa di 250 euro tramite modello F24, utilizzando il codice tributo appositamente previsto per la remissione in bonis. Contestualmente al versamento, occorre effettuare l'adempimento omesso, ovvero inviare la comunicazione o esercitare formalmente l'opzione che non era stata trasmessa nei termini originari.
È importante ricordare che la sanzione è dovuta per ciascuna violazione, quindi un contribuente che avesse dimenticato più comunicazioni distinte dovrà versare 250 euro per ognuna di esse, salvo specifiche disposizioni di cumulo previste per situazioni particolari.
Un esempio pratico
Immaginiamo un contribuente che nel 2025 avrebbe dovuto inviare una comunicazione per beneficiare di un'agevolazione legata a lavori edilizi, ma che per una svista non lo ha fatto entro la scadenza prevista. Se questo contribuente possedeva già, alla data di scadenza originaria, tutti i requisiti sostanziali per accedere al bonus, e se nel frattempo non ha ricevuto alcuna contestazione dall'Agenzia delle Entrate su quella specifica omissione, potrà sanare la propria posizione versando 250 euro tramite F24 e inviando la comunicazione mancante entro il 30 settembre 2026, qualora presenti il Modello 730, oppure entro il 31 ottobre 2026 se utilizza il Modello Redditi PF.
La remissione in bonis rappresenta, dunque, una seconda, importante sanatoria fiscale che affianca la più nota rottamazione quinquies, ma che segue una logica completamente diversa: non riguarda debiti da rateizzare, bensì errori formali da sanare a fronte di requisiti sostanziali già posseduti. Con una sanzione fissa di appena 250 euro per violazione, e una scadenza fissata al 30 settembre per chi utilizza il Modello 730, o al 31 ottobre per chi presenta il Modello Redditi PF, è uno strumento che merita attenzione prima che il tempo a disposizione si esaurisca.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra