Per le pensioni forze dell’ordine i sindacati denunciano un taglio di oltre 500 euro al mese rispetto all’ultimo stipendio. Cause, categorie coinvolte, confronti e soluzioni.
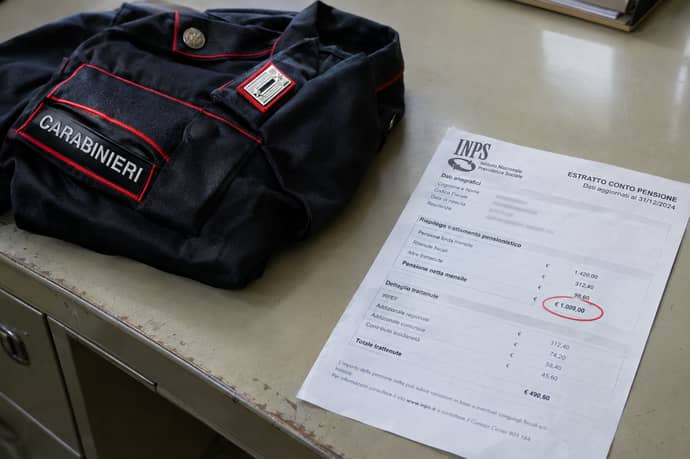
Servire lo Stato per quarant’anni, tra turni notturni, festivi e rischi quotidiani, e scoprire al momento del congedo che l’assegno di pensione è molto più basso dell’ultimo stipendio. È lo scenario denunciato dai sindacati del comparto sicurezza e difesa, che parlano di un vero baratro previdenziale. Il rischio, secondo le sigle, è un taglio di oltre 500 euro al mese rispetto alla retribuzione percepita negli ultimi anni di servizio. Vediamo perché è stato lanciato l’allarme, chi è coinvolto e quali strade si possono percorrere.
Perché è stato denunciato il rischio: l’evento dei sindacati della Guardia di Finanza
L’allarme è stato lanciato il 5 ottobre 2026 durante l’evento sulla previdenza intitolato “Le idee costruiscono il domani”. L’iniziativa è stata promossa da SILF, Usif e Siaf, le tre sigle sindacali maggioritarie della Guardia di Finanza, con la partecipazione di rappresentanti di Polizia di Stato, Carabinieri e Forze Armate.
Nel corso dell’incontro è stato denunciato che il personale in servizio rischia di vedere il futuro assegno di pensione ridotto di oltre 500 euro mensili rispetto all’ultimo stipendio. Il segretario generale del SILF, Francesco Zavattolo, ha sottolineato che il mancato avvio della previdenza complementare rischia di lasciare in grave difficoltà una parte consistente dei dipendenti pubblici del comparto. Secondo i promotori, intervenire è ormai “una questione morale”, e le indicazioni della prossima legge di Bilancio diranno quanto il Governo voglia dimostrare nei fatti la propria vicinanza a chi indossa la divisa.
L’evento rientra tra gli impegni assunti dai ministeri dell’Economia e delle Finanze, della Difesa, dell’Interno e della Funzione Pubblica in occasione della firma del contratto 2025/2027. Il tema, quindi, non nasce dal nulla: la politica si era già impegnata ad affrontarlo, e ora i sindacati chiedono tempi e coperture certe.
Per capire la portata del problema serve un concetto chiave: il tasso di sostituzione. Indica il rapporto tra il primo assegno di pensione e l’ultima retribuzione. Se l’ultimo stipendio netto è di 2.000 euro e la pensione è di 1.500, il tasso di sostituzione è del 75%.
Per decenni il personale in divisa ha avuto assegni molto vicini all’ultimo stipendio, grazie al sistema retributivo, che calcolava la pensione sugli ultimi stipendi percepiti. Oggi, però, una quota crescente di lavoratori rientra, in tutto o in parte, nel sistema contributivo, in cui l’assegno dipende dall’ammontare dei contributi versati nel corso dell’intera carriera e dal coefficiente di trasformazione legato all’età di uscita. In questo meccanismo il tasso di sostituzione scende in modo significativo, e per chi ha stipendi medi la differenza in euro mensili può diventare molto pesante.
La causa strutturale: la riforma del 1995 e il secondo pilastro mancato
Il punto centrale è un ritardo strutturale, non un errore di calcolo individuale. Con la riforma del 1995 (la cosiddetta riforma Dini) il rendimento della pensione pubblica fu ridotto. Il legislatore previde però, come contrappeso, l’istituzione della previdenza complementare, il cosiddetto secondo pilastro, destinato a compensare la distanza tra l’ultimo stipendio e l’assegno pensionistico.
Nel comparto sicurezza e difesa questo secondo pilastro non è mai stato avviato in modo effettivo. Mentre molti lavoratori privati e altri dipendenti pubblici hanno potuto contare su fondi pensione con contributi del datore di lavoro, Carabinieri, Polizia di Stato, Guardia di Finanza e Forze Armate sono rimasti in gran parte senza questa copertura integrativa. Senza il secondo pilastro il tasso di sostituzione crolla, e si crea il buco economico superiore ai 500 euro mensili denunciato dai sindacati.
Chi rischia di più: le categorie coinvolte
Il problema riguarda in particolare chi sta per concludere il servizio nei seguenti corpi:
- Guardia di Finanza
- Polizia di Stato
- Arma dei Carabinieri
- Forze Armate
L’allarme sulle pensioni si inserisce in un malcontento più ampio. Il 18 luglio 2026 migliaia di appartenenti alle forze dell’ordine e di difesa hanno manifestato a Roma chiedendo al Governo interventi su stipendi colpiti dalla crisi economica, pensioni e maggiori tutele. Il messaggio dei manifestanti è stato semplice: la sicurezza garantita al Paese deve essere sostenuta anche sul piano economico.
Anche in passato i sindacati di Polizia hanno denunciato il rischio che, con le regole introdotte dalla riforma del 1995, un giovane agente di oggi diventi il pensionato di domani con assegni molto bassi. La previdenza complementare è stata indicata più volte come la leva decisiva per integrare la pensione pubblica.
Le soluzioni possibili per evitare il crollo dell’assegno
Mentre i confronti tra le parti interessate continuano ai fini della giusta soluzione della questione, ci si chiede quali strade esistono per colmare il divario. Le proposte avanzate dai sindacati e discusse nei tavoli istituzionali si possono riassumere così:
1. Avviare davvero la previdenza complementare dedicata
È la richiesta principale. Serve un fondo pensione specifico per il comparto sicurezza e difesa, con regole che tengano conto della specificità del servizio. Il nodo decisivo è il contributo a carico del datore di lavoro, cioè dello Stato: senza una quota pubblica, l’adesione resta poco conveniente per chi ha stipendi non elevati.
2. Stanziare risorse nella legge di Bilancio
Un fondo pensione non nasce senza coperture. I sindacati chiedono che la manovra contenga stanziamenti certi per finanziare l’avvio del secondo pilastro e il contributo statale. Resta da capire se le coperture verranno individuate o se le richieste rimarranno senza risposta.
3. Riconoscere la specificità del lavoro in divisa
Chi opera nel comparto sicurezza e difesa affronta usura psicofisica, turni disagiati e rischi professionali. Tra le richieste c’è il riconoscimento di questa specificità anche nel calcolo previdenziale, con regole di accesso e di rendimento che non penalizzino chi ha servito lo Stato per tutta la carriera.
4. Valorizzare TFR e trattamento di fine servizio
Un altro tema collegato è il modo in cui vengono gestiti il trattamento di fine servizio e il TFR del personale. Orientare queste risorse verso la previdenza complementare, con regole chiare e incentivi, potrebbe rafforzare l’assegno finale senza gravare solo sul bilancio pubblico.
5. Intervenire sulle retribuzioni
Poiché il contributivo premia chi versa di più, migliorare gli stipendi e le voci pensionabili significa aumentare nel tempo anche la futura pensione. È il motivo per cui le rivendicazioni salariali e quelle previdenziali procedono insieme.
Che cosa può fare oggi chi è in servizio
In attesa di una soluzione strutturale, chi indossa la divisa può adottare alcune precauzioni, come:
- Verificare la propria posizione contributiva sull’estratto conto INPS, controllando quanta parte dell’assegno futuro sarà calcolata con il metodo retributivo e quanta con il contributivo.
- Simulare l’assegno futuro con gli strumenti disponibili, per misurare il possibile divario rispetto all’ultimo stipendio.
- Valutare una forma di previdenza integrativa individuale, come un fondo pensione aperto o un piano individuale pensionistico, tenendo conto di costi, rendimenti e vantaggi fiscali.
- Rivolgersi ai sindacati e ai patronati, che offrono consulenza gratuita e aggiornamenti sulle novità normative.
La prossima legge di Bilancio sarà il banco di prova
Il futuro della questione dipende ora dalle decisioni politiche. L’evento del 5 ottobre ha ricordato che gli impegni presi con la firma del contratto 2025/2027 devono tradursi in atti concreti. Il disegno di legge di Bilancio sarà il primo vero banco di prova: se conterrà risorse e norme per avviare la previdenza complementare del comparto, il rischio di un assegno ridotto di oltre 500 euro al mese potrà essere attenuato. In caso contrario, la tensione tra sindacati e Governo è destinata a crescere.
Leggi anche
- Militari, carabinieri e poliziotti: aumenti e arretrati nelle buste paga di gennaio 2027 con flessibilità Ue
- Contratto Difesa rinnovato: previsti già nuovi incontri per la riforma pensioni e verifica del potere di acquisto
- Sei carabiniere, poliziotto o vigile del fuoco? La tua casa è esente IMU 2026 anche se non ci vivi presentando questa dichiarazione
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra