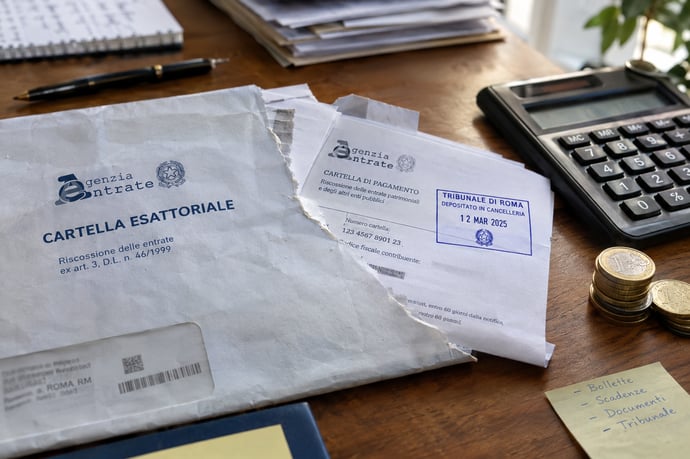
Chiedere la rateizzazione di una cartella esattoriale non significa accettare il debito. Cosa ha deciso la Cassazione con l’ordinanza n. 25516 del 18 settembre 2026 e come tutelarsi.
Chi riceve una cartella esattoriale si trova spesso davanti a un bivio che sembra obbligato: pagare a rate per evitare pignoramenti e fermi amministrativi, oppure contestare la pretesa del Fisco davanti al giudice. Per anni il timore di molti contribuenti è stato che le due strade fossero incompatibili, e che la richiesta di dilazione equivalesse a una resa. Una recente pronuncia della Suprema Corte dissolve questo dubbio e offre una tutela concreta al diritto di difesa.
Cosa ha deciso la Cassazione con l’ordinanza n. 25516 del 18 settembre 2026
La Corte di Cassazione, sezione tributaria, con l’ordinanza n. 25516 depositata il 18 settembre 2026, ha affermato un principio chiaro: la domanda di rateizzazione non costituisce acquiescenza alla pretesa tributaria. In altre parole, chi chiede di pagare a rate una cartella non perde il diritto di impugnarla e di contestarne la fondatezza.
La decisione riguarda una vicenda concreta. Una società di Sesto San Giovanni aveva ricevuto una cartella da oltre 52 mila euro per Iva non versata relativa al 2018, emessa a seguito di un controllo automatizzato. Dopo aver chiesto la dilazione del pagamento, la contribuente aveva comunque impugnato l’atto. I giudici tributari di secondo grado della Lombardia avevano però letto la richiesta di rateizzazione come una accettazione implicita del debito, ritenendo quindi preclusa la contestazione.
La Cassazione ha accolto il ricorso della società, cassando con rinvio la sentenza di appello. Il giudice del rinvio dovrà quindi riesaminare la causa senza considerare la rateizzazione come una rinuncia a difendersi.
Il cuore dell’ordinanza è una distinzione semplice ma decisiva. La rateizzazione di una cartella esattoriale incide sulle modalità e sui tempi del pagamento, non sulla legittimità del debito. Chiedere di dilazionare significa organizzare il versamento di una somma che l’Agenzia delle Entrate Riscossione pretende, ma non vuol dire riconoscere che quella somma sia davvero dovuta.
La Corte richiama un orientamento ormai consolidato in materia tributaria: non si può attribuire al semplice riconoscimento di dover pagare un tributo, contenuto in atti della procedura di accertamento e riscossione, il valore di una rinuncia a contestare l’obbligazione. Per parlare di acquiescenza servono comportamenti univoci, che dimostrino la volontà di accettare la pretesa fiscale. Una domanda di dilazione, spesso dettata dall’urgenza di bloccare le azioni esecutive, non lo è.
In sintesi, chiedere di pagare a rate non significa dichiarare che il Fisco abbia ragione.
Quali effetti ha comunque la richiesta di rateizzazione
Sarebbe però un errore pensare che la rateizzazione sia un atto del tutto neutro. La stessa giurisprudenza riconosce che la domanda produce alcuni effetti giuridici, che il contribuente deve conoscere:
- Riconoscimento del debito ai fini della prescrizione. La richiesta di dilazione può essere valorizzata come riconoscimento del debito e interrompere il decorso della prescrizione. Chi punta a far valere la prescrizione di una cartella deve tenerne conto.
- Conoscenza della cartella. La domanda può essere considerata indice del fatto che il contribuente conosceva la cartella e gli atti collegati. Questo può rendere più difficile sostenere in giudizio di non aver mai ricevuto una notifica valida.
- Limiti sulle somme incluse. Nella vicenda decisa dalla Cassazione l’impresa non aveva incluso nella richiesta l’intero importo indicato dall’amministrazione. La sola domanda di dilazione, dunque, non è sufficiente a fondare una presunta accettazione dell’intero debito.
Si può fare ricorso mentre si pagano le rate? Sì, ma attenzione ai termini
La risposta alla domanda del titolo è dunque sì: il contribuente che sta già pagando a rate può impugnare la cartella. Resta però un punto fondamentale, spesso sottovalutato: i termini per il ricorso non si fermano per effetto della rateizzazione.
Il termine ordinario per impugnare davanti alla giustizia tributaria è di 60 giorni dalla notifica della cartella. Questo termine decorre dalla notifica dell’atto e non dalla concessione del piano di dilazione. Se si lascia scadere la finestra confidando nel fatto che la rateizzazione “tenga aperta” la difesa, il ricorso rischia di essere inammissibile perché tardivo.
La Cassazione ha tutelato il contribuente dall’idea che la dilazione equivalga a una rinuncia, ma non ha cancellato le scadenze processuali. La rateizzazione protegge dalle azioni esecutive, il ricorso protegge dalla pretesa: sono strumenti paralleli, non alternativi.
La strategia più prudente: rateizzare e impugnare in parallelo
Alla luce dell’ordinanza n. 25516/2026, per chi ritiene la cartella viziata o non dovuta in tutto o in parte, la strategia più equilibrata è spesso quella combinata:
- Verificare la cartella con un professionista, controllando notifica, motivazione, importi, interessi e termini di decadenza e prescrizione.
- Presentare ricorso entro 60 giorni dalla notifica, se esistono vizi o ragioni di merito.
- Chiedere la rateizzazione per evitare fermi, ipoteche e pignoramenti mentre la causa è pendente.
- Onorare con puntualità le rate, per non incorrere nella decadenza dal piano.
Per le domande presentate nel 2025 e nel 2026, i debiti fino a 120.000 euro possono essere rateizzati fino a 84 rate mensili con semplice richiesta, senza dover documentare la propria situazione economica. Per importi e situazioni particolari, con documentazione della difficoltà, il piano può arrivare fino a 120 rate. Va ricordato che per gli stessi debiti non può essere concessa una nuova rateizzazione, e che la decadenza dal piano fa perdere il beneficio della dilazione.
Un quadro che si lega bene alla pronuncia della Cassazione: il legislatore offre strumenti ampi per diluire il peso del debito, e la giurisprudenza chiarisce che usarli non comporta rinunciare alle proprie ragioni.
Perché questa ordinanza è importante per contribuenti e imprese
Primo, rafforza il diritto di difesa del contribuente. Troppi cittadini e piccole imprese, schiacciati dall’urgenza di evitare l’esecuzione, chiedono la dilazione e poi rinunciano a contestare, convinti di non poter più fare nulla. Ora è confermato che la strada del ricorso resta aperta.
Secondo, riporta ordine nei rapporti tra riscossione e giustizia tributaria. L’ente della riscossione ha interesse a recuperare le somme, e la rateizzazione serve a renderlo possibile in modo sostenibile. Ma la sostenibilità del pagamento non può comprimere il diritto di verificare se la pretesa sia legittima fin dall’origine, specie nei casi di cartelle nate da controlli automatizzati, dove gli errori non sono rari.
Domande frequenti
Se ho chiesto la rateizzazione, ho accettato il debito?
No. Secondo la Cassazione la richiesta riguarda le modalità di pagamento e non equivale ad acquiescenza alla pretesa fiscale.
Posso impugnare la cartella anche se pago già le rate?
Sì, purché il ricorso sia proposto entro i termini, che decorrono dalla notifica della cartella.
La rateizzazione ha effetti sulla prescrizione?
Può essere valorizzata come riconoscimento del debito e avere effetto interruttivo della prescrizione, ma non comporta una rinuncia a contestare il merito.
Che cosa è cambiato rispetto al passato?
La Corte ha ribadito un principio consolidato e ha censurato la lettura dei giudici lombardi di secondo grado, che avevano attribuito alla dilazione un significato incompatibile con la successiva contestazione.
Dunque, l’ordinanza n. 25516 del 18 settembre 2026 della Cassazione manda un messaggio netto: pagare a rate non significa arrendersi al Fisco. Il contribuente può proteggersi dalle azioni esecutive con la dilazione e, allo stesso tempo, difendersi in giudizio se la cartella è errata o infondata. Resta decisivo il rispetto dei termini e la valutazione attenta degli effetti collaterali della domanda di rateizzazione su prescrizione e conoscenza degli atti.
Prima di scegliere come muoversi, conviene farsi assistere da un commercialista o da un avvocato tributarista, che potrà verificare la regolarità della cartella e costruire la strategia più adatta al caso concreto.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra